
Schrony, serwerownie i 100 inżynierów
Polska myśl prefabrykacyjna wchodzi w najtrudniejsze obiekty
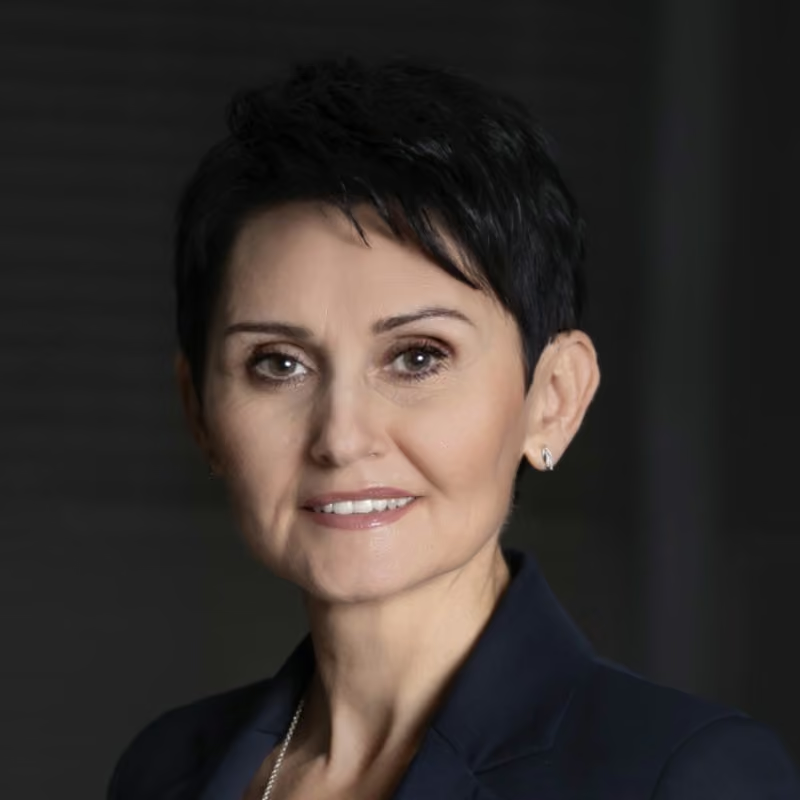
Dwa typy obiektów, o których jeszcze pięć lat temu nikt w polskiej prefabrykacji nie mówił, dziś są kierunkami strategicznymi: centra danych i schrony. Pierwsze Pekabex realizuje głównie na rynku niemieckim, drugie dopracowuje z Wojskową Akademią Techniczną. Beata Żaczek, od maja prezes Pekabex, tłumaczy, dlaczego akurat polska firma jest w stanie to zrobić – i dlaczego odpowiedź brzmi „bo mamy 100 inżynierów", a nie „bo mamy fabryki".
Rozmawiał: Krzysztof Kogut
REKLAMA

Zacznę od czegoś osobistego: nasza redakcja jest z Poznania z którego i Wy się wywodzicie. Popytałem kolegów, jak kojarzą markę Pekabex – i wszyscy wskazują na to samo: tłoczone logo widoczne na wielu budynkach, zwłaszcza na osiedlach z wielkiej płyty. To jest rozpoznawalny element poznańskiego krajobrazu. Współtworzyli Państwo historię budownictwa, które na tamte czasy było nowoczesne, i planowania przestrzennego w skali, która się już w Polsce nie powtórzyła. Ale widzę też, że wyrośliście z tego – jesteście dziś organizacją, która robi masę różnych rzeczy dookoła. Czy ta tożsamość ma wyznaczony kierunek strategiczny?
Uzasadnienie strategii jest dosyć proste. Strategia jest oczywiście czymś większym niż sam cel, jest w niej mnóstwo aspektów szczegółowych, ale sama logika jest prosta: my konsolidujemy się w łańcuchu wartości. Zamiast być gdzieś po drodze małym ogniwem, chcemy być całym łańcuchem.
Co to znaczy w praktyce?
Najpierw była prefabrykacja, do tego dostawiliśmy usługi typu montaż, czyli kompleksową realizację konstrukcji budowlanych. Potem doszło generalne wykonawstwo, czyli kompleksowa realizacja projektów. Do tego postawiliśmy segment developmentu – tu weszliśmy już w aspekty inwestycyjne: kupujemy grunty i realizujemy obiekty na własny rachunek. Przy okazji wyrósł jeszcze segment P.Homes, czyli domy jednorodzinne dla odbiorcy indywidualnego. Wszystkie te usługi, na których w innych modelach zarabia ktoś inny, my zostawiamy u siebie – marże zostają u nas. To jest logiczne.
A drugi powód?
Elastyczność produkcyjna, i to jest aspekt, o którym mówi się rzadziej. Rdzeniem produkcji są zlecenia zewnętrzne, ale prefabrykacja jako segment jest o tyle trudna, że my nie mamy ciągłej, powtarzalnej produkcji. Produkujemy wyłącznie na zlecenie. Klient opóźnia się z dokumentacją, coś przesuwa się na budowie – i zaplanowana produkcja wypada. Takiego okna nie da się zapełnić z dnia na dzień. Ale mając własne projekty, jesteśmy w stanie wstawiać w te miejsca nasze produkty. Oczywiście w ograniczonym zakresie, bo to będą raczej elementy mieszkaniowe, a nie belki czy tubingi dla infrastruktury.
Jaka część produkcji idzie dziś do własnych projektów?
W projekcie generalnego wykonawstwa prefabrykacja stanowi ok. 15–20%, zależnie od typu – w mieszkaniowych więcej, w halowych mniej. Generalne wykonawstwo to jakieś czterdzieści kilka procent naszych obrotów. Dodając segmenty development i P.Homes, produkcja na własne potrzeby to jakieś 15–20% w zależności od realizacji projektów w segmencie deweloperskim.
Jak się zarządza tak zróżnicowaną grupą?
Mamy specjalne zespoły biznesowe do poszczególnych segmentów, które są koordynowane przez bardzo blisko współpracujących managerów. Wszystkie segmenty są konsolidowane na poziomie zarządu. Na rynkach zagranicznych działamy jako niezależne. Mając na uwadze optymalną organizację struktury, scentralizowaliśmy usługi wspólne: wsparcie finansowe, księgowe, personalne. To nam daje przewagę kosztową.
Jest Pani architektem tego rozwiązania?
To budowaliśmy latami, więc będąc częścią tej struktury, jestem jednym z architektów. Dołączyłam do grupy w 2009 r. i razem z zarządem zaczęliśmy budować nowy Pekabex. To nie było tak, że ktoś wpadł na pomysł i nazajutrz wiedzieliśmy, jak to zrobić. To rosło razem z nami.
Z kim Państwo konkurują w prefabrykacji i gdzie się w tej drabince znajdują?
Zależy, w jakim segmencie. W prefabrykacji spotykamy się najczęściej z takimi firmami jak Betard czy Budizol, rzadziej np. ze Scanbetem Zależy to też od regionu, ponieważ transport ciężkich elementów betonowych ma bardzo duży wpływ na cenę, a co za tym idzie – na konkurencyjność. Niemniej im bardziej skomplikowany tzn. pracochłonny element (np. ściany), tym mniejszy udział transportu w cenie, dlatego też możemy być konkurencyjni z tego typu elementami na rynku szwedzkim. W segmencie prefabrykacji jesteśmy liderem na rynku polskim – natomiast to nie oznacza, że konkurencja nie depcze nam po piętach, np. Betard mocno się wybija, jeśli chodzi o skalę produkcji.
Co Was odróżnia od tej depczącej po piętach konkurencji?
Betard to jest zupełnie inna produkcja, dlatego że my jesteśmy firmą inżynieryjną. Mamy dziś ponad 100 projektantów – choć „projektanci" to uproszczenie, chodzi o 100 inżynierów pracujących w dziale projektowym. Tylko nieliczni konkurenci mają czasami jakieś małe zespoły projektowe, co do zasady są to raczej koordynatorzy. My realizujemy zupełnie coś innego: bardziej specjalistyczne, trudne obiekty. Oni produkują rzeczy prostsze. Mają kilka fabryk, ale przy dużych, trudnych projektach nie są w stanie zapewnić takich mocy. My jesteśmy w stanie zrealizować taki obiekt kompleksowo.
I to jest kapitał, który pozwala wchodzić w nowe klasy obiektów?
Dokładnie tak. Bez tego zaplecza nie ma o czym rozmawiać.
Przejdźmy do nowości, które są dziś najbardziej intrygujące. Centra danych – skąd taka decyzja?
Serwerownie to produkt, na który postawiliśmy strategicznie. Tak samo jak na inne produkty infrastrukturalne – np. wieże wiatrowe, które robimy dla Nordexu, a wieże testowe dla Siemensa. To bardzo przyszłościowy kierunek i serwerownie są jednym z naszych strategicznych kierunków.
Gdzie je Państwo realizują?
Głównie na rynku niemieckim. Mamy już pięć takich serwerowni. To są jeszcze listy intencyjne lub zamówienia częściowe, jesteśmy w fazie negocjowania finalnych warunków umownych, planujemy podpisanie umów w najbliższych dniach. W Polsce tych serwerowni jeszcze nie buduje się aż tak dużo – chodzimy w tej chwili wokół czterech głównych obiektów.
Jaka jest Państwa rola w takim projekcie? Dostawca konstrukcji czy partner dostarczający gotowy obiekt?
W serwerowniach dostarczamy konstrukcję. Nie robimy całego generalnego wykonawstwa – tak jest zarówno w Niemczech, jak i w Polsce. Jesteśmy partnerem generalnego wykonawcy, bo na ogół tak to działa. I jestem przekonana, że jesteśmy w tej rozgrywce liczącym się graczem.
Data center to obiekt o zupełnie innej charakterystyce niż hala czy budynek mieszkalny. Co jest w nim trudnego z punktu widzenia producenta?
To są obiekty bardzo wymagające, ale jednocześnie wdzięczne. Z jednej strony wymagają dużej precyzji, z drugiej – nie powiedziałabym, że są proste, ale dobrze się je produkuje. Duże elementy, jasna logika konstrukcji. Zakłady lubią duże elementy.
Co jest wąskim gardłem?
Transport. Te elementy są bardzo duże. Z suwnicami nie mamy problemu, bo mamy bardzo dużą nośność, ale z transportem w Niemczech mamy problem ogromny. W Niemczech obecnie remontowanych jest bardzo dużo dróg i my po prostu nie możemy dowieźć elementów np. wież wiatrowych na budowę. W tym przypadku mamy duży problem z uzyskaniem pozwoleń – w tej sprawie zostały poruszone służby po obu stronach, mówię już o szczeblach ministerialnych. W Niemczech procedury są o wiele bardziej skomplikowane niż w Polsce.
Jak Pani ocenia ten rynek w perspektywie najbliższych lat?
W Niemczech 2025 był rokiem zawieszenia bardzo wielu inwestycji – rokiem przygotowań. Rozstrzygnięcia przetargów, rozpisanych w ubiegłym roku nastąpiło dopiero w tym roku. Przykładem są właśnie te serwerownie. Dodatkowo inwestorzy borykali się z innymi problemami, m.in. były tam problemy z przyłączami energetycznymi. Niemcy mają kłopot z dystrybucją energii. Mam nadzieję, że jak już przebrną przez swoje procedury, to rynek ruszy. A pieniądze mają.
Drugi kierunek to schrony. Na jakim etapie jesteście?
Mówimy ostatnio o dwóch przetargach, które wygraliśmy. To produkt, który w tej chwili dopracowujemy razem z Wojskową Akademią Techniczną – bardziej skomplikowany z punktu widzenia wymogów. Uczelnia ma nad tym czuwać i wydać certyfikację. Wtedy będziemy mieli gotowe rozwiązanie modelowe, które można po prostu „wziąć z półki” i realizować w dowolnym miejscu w Polsce. Taki jest status na dziś.
Zanim pójdziemy dalej – uporządkujmy pojęcia, bo w branży panuje w tej sprawie bałagan. Czym jest dual use?
Właśnie, nie mylmy tych dwóch nazw. Dual use to jest np. parking, który ma funkcję schronu. A my mówimy o schronie jako schronie – obiekcie, który może stanąć w szczerym polu, ale może też zostać postawiony pod boiskiem czy pod parkingiem. To są dwie różne rzeczy i warto je rozdzielić.
Czy w Polsce istnieje już realny rynek schronów, czy to na razie pojedyncze przetargi?
To będą indywidualne przetargi ogłaszane przez poszczególne miasta, powiaty i gminy – w zależności od tego, kto za co odpowiada. Dopiero one będą ogłaszane i rozstrzygane. W jakim trybie, tego nie wiemy, bo to zależy również od tego, kto to będzie finansował, czy gminy mają pieniądze. To jest proces.
A wolumen?
Jeżeli każda gmina ma zapewnić miejsca schronienia ludności, to proszę sobie przeliczyć, ile jest gmin w Polsce. Skala możliwości jest gigantyczna. Ale to z pewnością rozłoży się w czasie – nie jest tak, że wszystko będzie realizowane naraz.
Skąd pewność, że to jest dla Was technologicznie wykonalne?
My to potrafimy robić. Tak samo zresztą jak wieże wiatrowe – mogłoby się wydawać, że to proste elementy do złożenia, natomiast tolerancje schodzą tam do milimetrów, do których to wszystko musi się poskładać. Serwerownie pod tym względem to też obiekty bardzo wymagające. To jest ten sam typ kompetencji.
Popyt w obu kierunkach rośnie. Czy fabryki za tym nadążają?
Nasze moce produkcyjne są ograniczone i proszę o tym pamiętać. Nie jesteśmy tylko generalnym wykonawcą, który może w nieskończoność brać kolejne projekty. Jeśli chodzi o serwerownie, to w tym roku moce mamy w tym zakresie zapełnione.
Czyli 100% obłożenia?
Nie, i to jest ważne rozróżnienie, bo to są różne linie produkcyjne. Nie jest tak, że równocześnie mamy obłożone wszystkie linie na 100%. Na liniach do produkcji ścian fabryki mają pełne wypełnienie, tam już wiele nie wciśniemy. Ale na liniach do produkcji słupów, belek czy innych elementów strukturalnych mam jeszcze wolne moce. To zależy od typu obiektu.
Ile Państwo produkują?
Cel na ten rok to ok. 240 tys. m3, w widełkach 240–250. To widać w naszych raportach miesięcznych. Chcielibyśmy produkować 20 tys. m3 miesięcznie i więcej.
A same serwerownie z tych pięciu listów intencyjnych?
Serwerownie tylko częściowo są realizowane w tym roku. Podpisujemy umowy, ale największa realizacja w dużej mierze przypadnie na rok 2027.
Przy okazji dużych obiektów infrastrukturalnych – mówi się o Centralnym Porcie Komunikacyjnym.
Mamy fabrykę w Mszczonowie, czyli właściwie „rzut beretem” od planowanego lotniska. Nie wyobrażam sobie, żebyśmy nie brali udziału w budowie tego portu. Ale przypuszczalnie – a nawet na pewno – nie będziemy jedyni. Nie mamy takich mocy, żeby dostarczyć taką ilość prefabrykacji w tak krótkim czasie. Przy bardzo dużych inwestycjach inwestor rzadko kiedy zawiesza się tylko na jednym dostawcy.
Wróćmy do tego, co pozwala wchodzić w tak trudne obiekty. Nad czym pracuje Wasze R&D?
Nad rzeczami, które przekładają się wprost na optymalizacje godzin produkcyjnych i metrów sześciennych. Nasze R&D opracowało cieńsze ściany – to daje klientowi 2–5% PUM-u więcej na obiekcie, czasem więcej. Opracowało też technologię, w której nie potrzebujemy klasycznego zbrojenia, tylko zbrojenia rozproszonego. To pozwala produkować w innym, szybszym cyklu –np. bez etapu układania zbrojenia – przy podobnych parametrach wytrzymałościowych. Mamy również zastrzeżone znaki towarowe na łączniki międzyścienne, dzięki którym ściany montuje się szybciej i precyzyjniej.
Jak to jest zorganizowane?
Dwutorowo. Jedna ścieżka to typowe R&D: mamy system mieszkaniowy, halowy i parkingowy, wszystkie opracowane przez naszych inżynierów. Ale klient nie zawsze chce cały system, czasem tylko elementy. Więc druga ścieżka to praca wprost na projektach klientów. Nasz R&D przychodzi do zamawiającego z pomysłem, jak przeprojektować rozwiązanie – i podkreślam, nie mówię o zwykłej optymalizacji, którą robi dział sprzedaży czy realizacji. To jest inna liga.
A cyfryzacja? BIM, sztuczna inteligencja?
Budownictwo jest chyba najmniej zdigitalizowaną branżą w Polsce, a podejrzewam, że nie tylko w Polsce. Ale BIM to u nas oczywistość i standard – pracujemy na nim my, nasi zamawiający i nasi podwykonawcy. Mamy dużo zdigitalizowanych procesów produkcyjnych, choćby SCADA śledzącą zużycie energii przez maszyny. W specjalistycznych programach projektowych bardzo dużo pracy wykonuje już AI – bez tego nie dałoby się projektować tak precyzyjnie i tak wykorzystywać powtarzalności. Czego brakuje? Pełnego wykorzystania AI we wszystkich procesach, choćby w działach wsparcia. Tam jest ogromny potencjał.
Niemcy i Skandynawia to rynki, gdzie prefabrykacja jest standardem, a nie nowinką. Czego się tam Państwo nauczyli?
Zagranica to dziś 35–40% naszej sprzedaży. Do tej pory byliśmy tam głównie jako prefabrykacja, ale coraz większego znaczenia nabiera generalne wykonawstwo – szczególnie prężnie rozwijamy się w Szwecji. W Niemczech mamy własną fabrykę, którą kupiliśmy w 2020 r., więc jesteśmy producentem na tym rynku.
Jest jeden wątek z tej rozmowy, który mnie uderzył najmocniej. Nauka z rynku niemieckiego dotyczyła nie technologii, tylko wykonawców.
Nie zdawaliśmy sobie sprawy, że niemieckie firmy mogą sobie nie poradzić – chodziło o montaż. To była też kwestia skomplikowania projektu, ale Niemcy nie poradzili sobie zupełnie ze złożonością obiektu i organizacją i tempem pracy. I nauka jest taka, że raczej już nie weźmiemy niemieckiego podwykonawcy do montażu. Po prostu wysyłamy własne ekipy.
20 lat temu takie zdanie brzmiałoby jak herezja.
No cóż, taka prawda. Niemcy zatrzymali się trochę w innej rzeczywistości i „przegapili pociąg” w zakresie zmian, jakie zadziały się np. w Polsce.
A co jeszcze różni tamten rynek?
Instytucja tzw. Prüfstatikera, czyli projektanta sprawdzającego. Jeden człowiek, który musi wszystko zaakceptować. U nas takiej instytucji nie ma. To jest ogromne utrudnienie i spowolnienie wszystkich inwestycji, wręcz kompletne ich blokowanie.
A marże?
Na tych rynkach są zupełnie inne niż w Polsce. W Polsce nadal szoruje się po dnie, na rynkach zagranicznych widać odbicie. Na rynku niemieckim zakontraktowaliśmy już 150% zakładanego na ten rok budżetu, w Szwecji 120%. Warto dodać, że Szwecję znamy bardzo dobrze – jesteśmy tam od lat w prefabrykacji, od kilku lat także w generalnym wykonawstwie. Nasz pierwszy szwedzki kontrakt w formule generalnego wykonawstwa niestety nie był rentowny. Nauczyliśmy się, jak po tym rynku się poruszać, i kolejne kontrakty są absolutnie rentowne.
Skoro polska myśl prefabrykacyjna radzi sobie w Niemczech i Szwecji, dlaczego w Polsce prefabrykacja od lat jest „technologią, która za chwilę wybuchnie", a wciąż ma niewielki udział?
Trochę brakuje świadomości, trochę wiedzy. Ta wiedza wcale nie jest powszechna. Cały czas jesteśmy w procesie jej krzewienia – pracujemy z uczelniami, swego czasu mieliśmy nawet klasę patronacką otwartą w technikum. Ale najważniejsze wąskie gardło jest gdzie indziej.
Gdzie?
W biurach projektowych. W Polsce nie ma aż tak dużo biur, które projektują w tej technologii. A prefabrykat jest tańszy tylko wtedy, gdy jest odpowiednio przemyślany od samego początku. Jeżeli projekt nie powstaje pod tę technologię od pierwszej kreski, to cała reszta rozmowy jest bardzo trudna. Nad współpracą z projektantami pracujemy dziś bardzo mocno.
A kadry?
W budownictwie mamy w ogóle problem z ludźmi, z inżynierami – kadry inżynierskiej kształci się za mało. To jest problem systemowy, nie firmowy. Do tego dochodzi rzecz, o której trzeba mówić otwarcie: w budownictwie brakuje ok. 120 tys. ludzi do pracy. Jeszcze tego nie widzimy aż tak bardzo, bo nie ma projektów. Ale jak ruszą – a jest jeszcze pytanie, czy cudzoziemcy z nami zostaną – to uderzy. Demografia nie pomaga. I dlatego uważam, że prefabrykacja jest odpowiedzią na brak ludzi.
Ten argument w branży wraca od lat i nie bardzo się bronił.
Bo dotąd stawiano go źle. Nie chodzi o stawkę godzinową – pracownikowi płacimy praktycznie tyle samo, co rynek. Chodzi o liczbę godzin. Na budowie nie zautomatyzuje pan procesu tak, jak w hali produkcyjnej. Mamy zakład pod Gdańskiem, jeden z najnowocześniejszych w Europie, w którym pracuje 30 osób – a w standardowej fabryce prefabrykatów pracuje kilkaset. Są tam roboty układające szalunki. To jest cała różnica.
Jakie cele stawia sobie Pani na najbliższe lata?
W świecie, w którym dziś żyjemy, perspektywa pięcioletnia jest absolutnie nieprzewidywalna. To maksimum, na jakie menedżer może dziś patrzeć, ale ja bardziej patrzę na rok, dwa. W tej perspektywie mamy trzy cele: przywrócić grupie rentowność – to pierwszy i najważniejszy; przeprowadzić automatyzację i digitalizację – to bez dyskusji; oraz dotrzeć z produktem szerzej do mieszkaniówki, upowszechnić go tam, gdzie dziś nas nie ma.
Rada dla tych, którzy wchodzą dziś do branży?
Ten świat zmienia się bardzo szybko i w każdym zakresie. Trzeba nauczyć się wykorzystywać nowoczesne narzędzia takie jak AI, ale trzeba też wykorzystywać nowoczesne produkty takie jak prefabrykacja, która jest odpowiedzią na zapotrzebowanie rynku na nowoczesne obiekty realizowane szybko i w bardzo dobrej jakości
Prefabrykacja to przyszłość budownictwa, szczególnie mając na uwadze duże braki demograficzne.
No items found.
Opublikowano:
15.09.2026
Beata Żaczek
Dodaj do ulubionych:
Polecane artykuły



Beata Żaczek
Więcej artykułów autora
No items found.
Najnowsze wydanie!



Komentarz