Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Raport AXI IMMO: Warszawski rynek biurowy z 22-procentowym wzrostem popytu i luką podażową

Warszawa odnotowuje spadek pustostanów do 7,9% przy rosnącej aktywności najemców w I-III kwartale 2026 roku

Warszawski rynek biurowy dynamicznie przyspiesza, notując w pierwszych trzech kwartałach 2026 roku popyt na poziomie ponad 590 tys. mkw. Ograniczona aktywność deweloperska oraz powrót transakcji przekraczających 10 tys. mkw. prowadzą do gwałtownego spadku dostępności powierzchni, szczególnie w prestiżowych lokalizacjach centralnych.

REKLAMA

Z najnowszego raportu AXI IMMO „Rynek biurowy w Warszawie I–III kwartał 2026” wynika, że od stycznia do września 2026 r. firmy wynajęły o 22% więcej powierzchni niż w analogicznym okresie ubiegłego roku. Jednocześnie wskaźnik pustostanów dla całej stolicy obniżył się do 7,9%, a w ścisłym centrum – do rekordowo niskiego poziomu 4,3%.

Reaktywacja popytu i dominacja stref centralnych

Popyt brutto w referowanym okresie przekroczył 590 tys. mkw., natomiast popyt netto osiągnął wartość około 330 tys. mkw., co oznacza wzrost o 18% r/r. Największa aktywność najemców koncentrowała się w strefach Centrum, Centralnym Obszarze Biznesu oraz na Służewcu. Blisko połowę wolumenu wynajętej powierzchni stanowiły nowe umowy.

Kluczowym trendem jest powrót umów wielkopowierzchniowych. Do najważniejszych kontraktów I–III kw. 2026 r. należą:
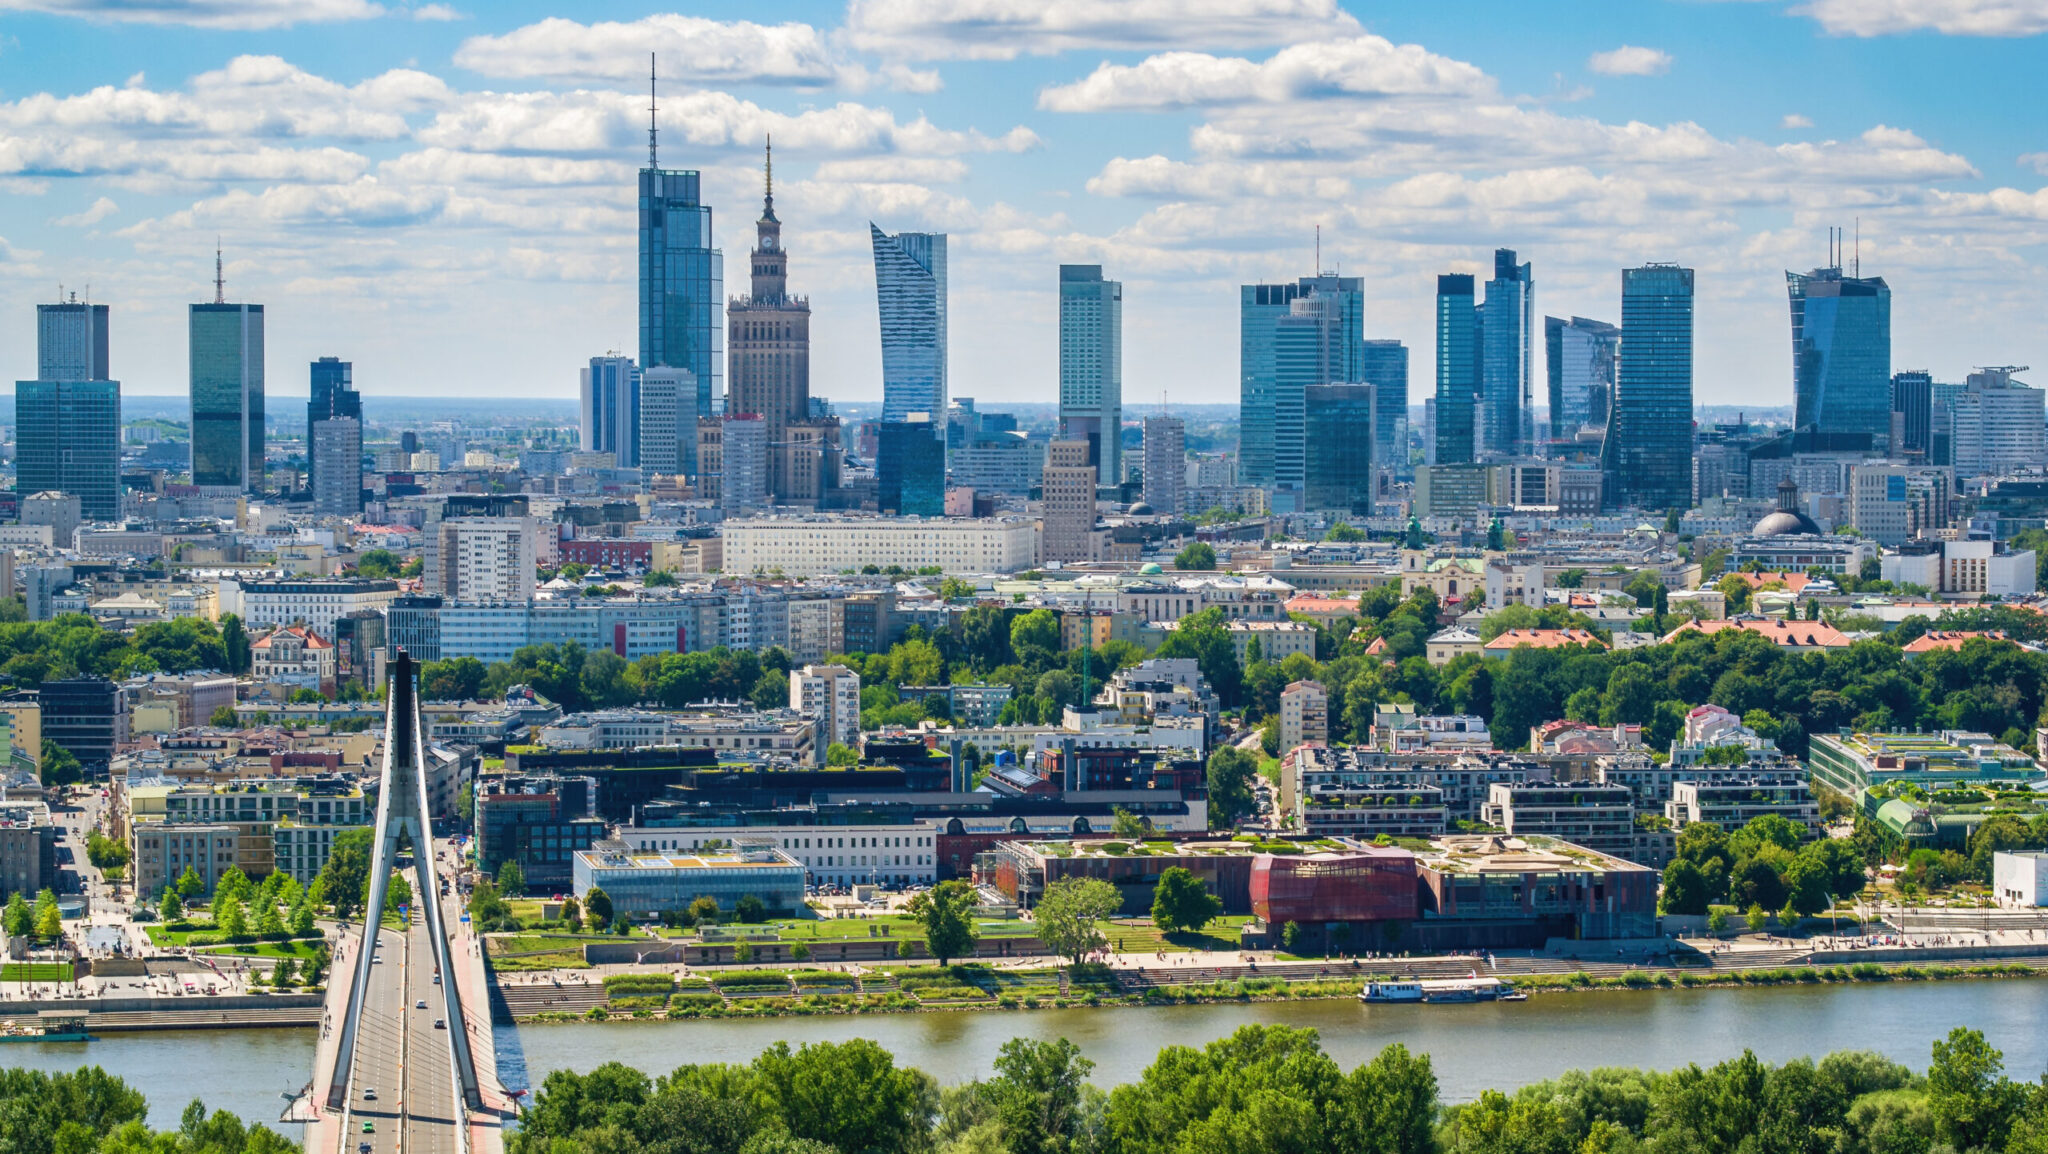
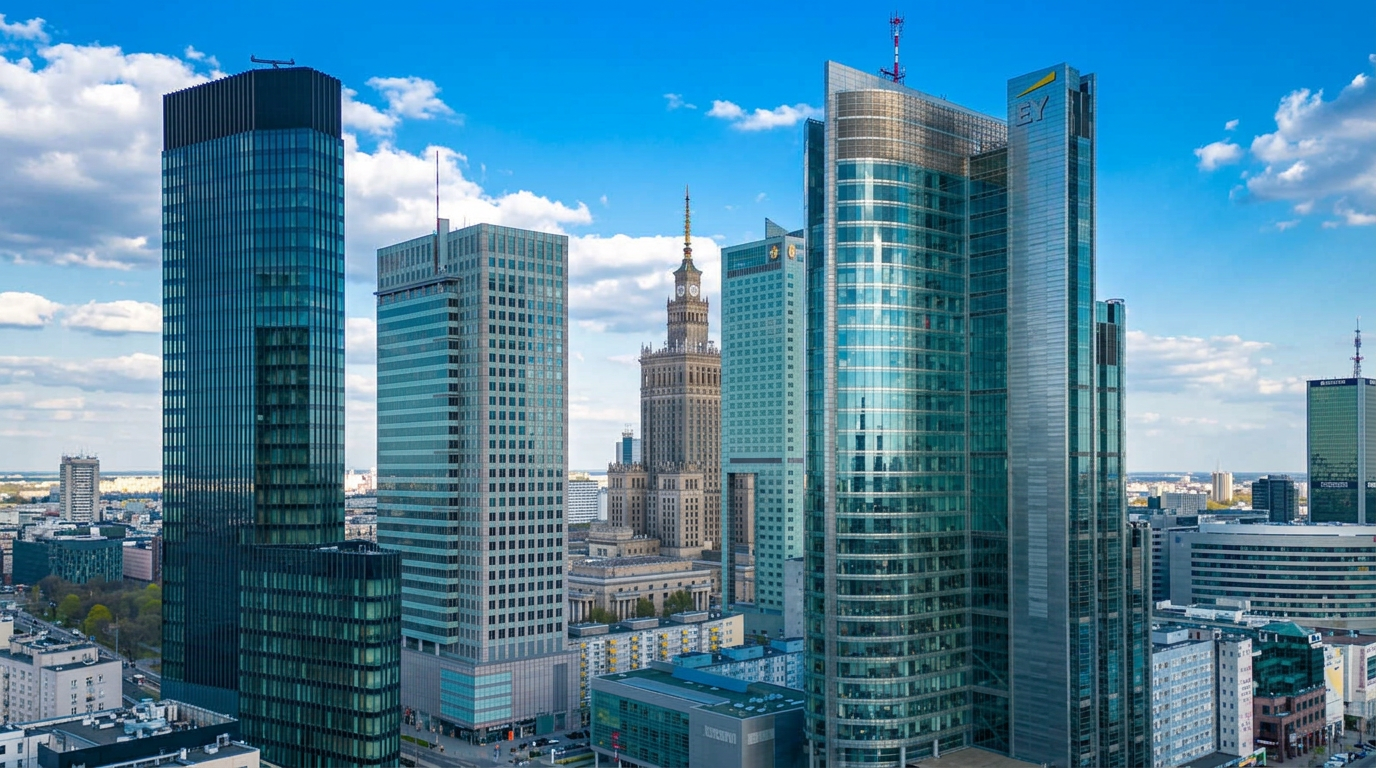
Panorama Warszawy z rzeką, mostem wantowym oraz wieżowcami z dominującą iglicą Pałacu Kultury i Nauki w słoneczny dzień.

Widok zewnętrzny na panoramę Warszawy z mostem wantowym i rzeką na pierwszym planie oraz wieżowcami w tle. Prawobrzeżna część stolicy zyskuje na znaczeniu w strategiach najemców i deweloperów.

  • Frontex w Warsaw Spire B – przedłużenie najmu 21,5 tys. mkw.,

  • PwC w Afi Tower – nowa umowa na 20 tys. mkw.,

  • Visa Europe w The Bridge – najem 17,3 tys. mkw.

Warto odnotować również rosnące znaczenie umów typu pre-let, zawieranych jeszcze na etapie budowy. W pierwszych trzech kwartałach 2026 r. ich udział w nowych kontraktach wzrósł do 15%, podczas gdy rok wcześniej wynosił on zaledwie 7%.

„Warszawski rynek biurowy wszedł w etap, w którym rosnąca aktywność najemców coraz częściej zderza się z ograniczoną dostępnością odpowiedniej powierzchni. Dotyczy to przede wszystkim firm poszukujących większych modułów w nowych, dobrze zlokalizowanych i nowoczesnych technologicznie budynkach. Przy tego typu wymaganiach liczba realnych opcji potrafi być niewielka, dlatego część najemców rozpoczyna procesy relokacyjne znacznie wcześniej niż jeszcze kilka lat temu. Widzimy również powrót dużych transakcji, co potwierdza, że mimo zmian modeli pracy biuro nadal pozostaje istotnym elementem strategii największych organizacji” – komentuje Emilia Trofimiuk, Research Manager w Dziale Badań i Analiz Rynkowych AXI IMMO.

Stabilizacja zasobów i nowa rola Pragi

Całkowite zasoby nowoczesnej powierzchni biurowej w Warszawie wyniosły na koniec września 6,23 mln mkw. Od początku roku rynek powiększył się jedynie o 45 tys. mkw., co jest wynikiem znacznie niższym niż w latach ubiegłych. Do użytku oddano projekty Studio A (Skanska) oraz Vena (PHN), a po modernizacji przywrócono obiekty przy ul. Przemysłowej. Mimo nowej podaży, całkowite zasoby rynku pozostają zasadniczo stabilne, ponieważ część starszych obiektów jest wycofywana z użytkowania biurowego.

Mimo koncentracji inwestycji w centrum, deweloperzy coraz chętniej spoglądają na prawobrzeżną Warszawę. Na Pradze realizowane są etapy projektów wielofunkcyjnych, które adaptują poprzemysłowe dziedzictwo na potrzeby nowoczesnego biznesu.

„Wzrost wolumenu powierzchni znajdującej się w budowie nie oznacza jeszcze szybkiego zakończenia luki podażowej. Nowa podaż pozostaje wciąż bardzo ograniczona. Na tym tle warto wyróżnić Pragę, która umacnia swoją pozycję na warszawskim rynku biurowym. Nowe inwestycje powstają tam w ramach większych projektów wielofunkcyjnych, które łączą funkcje biurowe, mieszkaniowe i usługowe. Ten kierunek rozwoju będzie zyskiwał na znaczeniu również w kolejnych latach” – dodaje Emilia Trofimiuk.

Czynsze pod wpływem luki podażowej

Na koniec III kwartału 2026 r. w budowie znajdowało się około 170 tys. mkw. powierzchni biurowej (wzrost o 15% r/r). Deficyt nowej podaży przy wysokim zapotrzebowaniu na standard ESG i nowoczesne technologie wpływa na wzrost stawek czynszowych. Obecnie czynsze ofertowe w Warszawie wahają się od 10 do 28 EUR/mkw./miesiąc, osiągając w segmencie prime poziom 25–32 EUR/mkw./miesiąc.
Nowoczesne przeszklone biurowce o geometrycznych bryłach odbijające światło zachodzącego słońca na mokrym, lśniącym placu.

Nowoczesne, geometryczne biurowce z wielkoformatowymi przeszkleniami o zachodzie słońca. Najwyższy standard technologiczny i wymagania ESG windują stawki czynszów w segmencie prime.

„Rynek coraz mocniej premiuje jakość. Najemcy są gotowi zapłacić więcej za lokalizację, standard budynku, rozwiązania technologiczne i środowisko pracy, które wspiera przyciąganie pracowników do biura. Przy ograniczonej dostępności najlepszych powierzchni oznacza to presję na dalszy wzrost czynszów w segmencie prime. Jednocześnie starsze budynki będą musiały coraz wyraźniej konkurować nie tylko ceną, ale także zakresem modernizacji i jakością oferowanego produktu” – podsumowuje Emilia Trofimiuk.

Według prognoz AXI IMMO, skutki luki podażowej pozostaną odczuwalne przez najbliższe dwa do trzech lat, co utrzyma trend wzrostowy w zakresie stawek najmu w najbardziej pożądanych lokalizacjach.

Galeria zdjęć

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Cushman & Wakefield: Co trzeci student wyda na lokum ponad 2 tys. zł miesięcznie

Badanie Cushman & Wakefield i Otodom: co trzeci student przeznaczy ponad 2 tys. zł na czynsz. Na jedno miejsce w akademiku przypada 10 osób.

STRABAG Real Estate z pierwszą umową w Upper One: 7 tys. mkw. dla sektora IT

STRABAG Real Estate wynajął 7 tys. mkw. powierzchni biurowej w Upper One firmie z sektora IT. Najemca wprowadzi się do budynku w 2027 roku.

Avison Young: Wolumen inwestycyjny na polskim rynku nieruchomości wzrósł o 81% w Q1-Q3 2026 roku

Rynek nieruchomości komercyjnych w Polsce Q1-Q3 2026: wolumen 4,7 mld euro, wzrost inwestycji o 81%. Raport Avison Young analizuje sektory biurowy, magazynowy i handlowy.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Raport AXI IMMO: Warszawski rynek biurowy z 22-procentowym wzrostem popytu i luką podażową

Warszawa odnotowuje spadek pustostanów do 7,9% przy rosnącej aktywności najemców w I-III kwartale 2026 roku

02.11.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Warszawski rynek biurowy dynamicznie przyspiesza, notując w pierwszych trzech kwartałach 2026 roku popyt na poziomie ponad 590 tys. mkw. Ograniczona aktywność deweloperska oraz powrót transakcji przekraczających 10 tys. mkw. prowadzą do gwałtownego spadku dostępności powierzchni, szczególnie w prestiżowych lokalizacjach centralnych.

REKLAMA

Z najnowszego raportu AXI IMMO „Rynek biurowy w Warszawie I–III kwartał 2026” wynika, że od stycznia do września 2026 r. firmy wynajęły o 22% więcej powierzchni niż w analogicznym okresie ubiegłego roku. Jednocześnie wskaźnik pustostanów dla całej stolicy obniżył się do 7,9%, a w ścisłym centrum – do rekordowo niskiego poziomu 4,3%.

Reaktywacja popytu i dominacja stref centralnych

Popyt brutto w referowanym okresie przekroczył 590 tys. mkw., natomiast popyt netto osiągnął wartość około 330 tys. mkw., co oznacza wzrost o 18% r/r. Największa aktywność najemców koncentrowała się w strefach Centrum, Centralnym Obszarze Biznesu oraz na Służewcu. Blisko połowę wolumenu wynajętej powierzchni stanowiły nowe umowy.

Kluczowym trendem jest powrót umów wielkopowierzchniowych. Do najważniejszych kontraktów I–III kw. 2026 r. należą:

Panorama Warszawy z rzeką, mostem wantowym oraz wieżowcami z dominującą iglicą Pałacu Kultury i Nauki w słoneczny dzień.

Widok zewnętrzny na panoramę Warszawy z mostem wantowym i rzeką na pierwszym planie oraz wieżowcami w tle. Prawobrzeżna część stolicy zyskuje na znaczeniu w strategiach najemców i deweloperów.

  • Frontex w Warsaw Spire B – przedłużenie najmu 21,5 tys. mkw.,

  • PwC w Afi Tower – nowa umowa na 20 tys. mkw.,

  • Visa Europe w The Bridge – najem 17,3 tys. mkw.

Warto odnotować również rosnące znaczenie umów typu pre-let, zawieranych jeszcze na etapie budowy. W pierwszych trzech kwartałach 2026 r. ich udział w nowych kontraktach wzrósł do 15%, podczas gdy rok wcześniej wynosił on zaledwie 7%.

„Warszawski rynek biurowy wszedł w etap, w którym rosnąca aktywność najemców coraz częściej zderza się z ograniczoną dostępnością odpowiedniej powierzchni. Dotyczy to przede wszystkim firm poszukujących większych modułów w nowych, dobrze zlokalizowanych i nowoczesnych technologicznie budynkach. Przy tego typu wymaganiach liczba realnych opcji potrafi być niewielka, dlatego część najemców rozpoczyna procesy relokacyjne znacznie wcześniej niż jeszcze kilka lat temu. Widzimy również powrót dużych transakcji, co potwierdza, że mimo zmian modeli pracy biuro nadal pozostaje istotnym elementem strategii największych organizacji” – komentuje Emilia Trofimiuk, Research Manager w Dziale Badań i Analiz Rynkowych AXI IMMO.

Stabilizacja zasobów i nowa rola Pragi

Całkowite zasoby nowoczesnej powierzchni biurowej w Warszawie wyniosły na koniec września 6,23 mln mkw. Od początku roku rynek powiększył się jedynie o 45 tys. mkw., co jest wynikiem znacznie niższym niż w latach ubiegłych. Do użytku oddano projekty Studio A (Skanska) oraz Vena (PHN), a po modernizacji przywrócono obiekty przy ul. Przemysłowej. Mimo nowej podaży, całkowite zasoby rynku pozostają zasadniczo stabilne, ponieważ część starszych obiektów jest wycofywana z użytkowania biurowego.

Mimo koncentracji inwestycji w centrum, deweloperzy coraz chętniej spoglądają na prawobrzeżną Warszawę. Na Pradze realizowane są etapy projektów wielofunkcyjnych, które adaptują poprzemysłowe dziedzictwo na potrzeby nowoczesnego biznesu.

„Wzrost wolumenu powierzchni znajdującej się w budowie nie oznacza jeszcze szybkiego zakończenia luki podażowej. Nowa podaż pozostaje wciąż bardzo ograniczona. Na tym tle warto wyróżnić Pragę, która umacnia swoją pozycję na warszawskim rynku biurowym. Nowe inwestycje powstają tam w ramach większych projektów wielofunkcyjnych, które łączą funkcje biurowe, mieszkaniowe i usługowe. Ten kierunek rozwoju będzie zyskiwał na znaczeniu również w kolejnych latach” – dodaje Emilia Trofimiuk.

Czynsze pod wpływem luki podażowej

Na koniec III kwartału 2026 r. w budowie znajdowało się około 170 tys. mkw. powierzchni biurowej (wzrost o 15% r/r). Deficyt nowej podaży przy wysokim zapotrzebowaniu na standard ESG i nowoczesne technologie wpływa na wzrost stawek czynszowych. Obecnie czynsze ofertowe w Warszawie wahają się od 10 do 28 EUR/mkw./miesiąc, osiągając w segmencie prime poziom 25–32 EUR/mkw./miesiąc.

Nowoczesne przeszklone biurowce o geometrycznych bryłach odbijające światło zachodzącego słońca na mokrym, lśniącym placu.

Nowoczesne, geometryczne biurowce z wielkoformatowymi przeszkleniami o zachodzie słońca. Najwyższy standard technologiczny i wymagania ESG windują stawki czynszów w segmencie prime.

„Rynek coraz mocniej premiuje jakość. Najemcy są gotowi zapłacić więcej za lokalizację, standard budynku, rozwiązania technologiczne i środowisko pracy, które wspiera przyciąganie pracowników do biura. Przy ograniczonej dostępności najlepszych powierzchni oznacza to presję na dalszy wzrost czynszów w segmencie prime. Jednocześnie starsze budynki będą musiały coraz wyraźniej konkurować nie tylko ceną, ale także zakresem modernizacji i jakością oferowanego produktu” – podsumowuje Emilia Trofimiuk.

Według prognoz AXI IMMO, skutki luki podażowej pozostaną odczuwalne przez najbliższe dwa do trzech lat, co utrzyma trend wzrostowy w zakresie stawek najmu w najbardziej pożądanych lokalizacjach.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Z najnowszego raportu AXI IMMO „Rynek biurowy w Warszawie I–III kwartał 2026” wynika, że od stycznia do września 2026 r. firmy wynajęły o 22% więcej powierzchni niż w analogicznym okresie ubiegłego roku. Jednocześnie wskaźnik pustostanów dla całej stolicy obniżył się do 7,9%, a w ścisłym centrum – do rekordowo niskiego poziomu 4,3%.

Reaktywacja popytu i dominacja stref centralnych

Popyt brutto w referowanym okresie przekroczył 590 tys. mkw., natomiast popyt netto osiągnął wartość około 330 tys. mkw., co oznacza wzrost o 18% r/r. Największa aktywność najemców koncentrowała się w strefach Centrum, Centralnym Obszarze Biznesu oraz na Służewcu. Blisko połowę wolumenu wynajętej powierzchni stanowiły nowe umowy.

Kluczowym trendem jest powrót umów wielkopowierzchniowych. Do najważniejszych kontraktów I–III kw. 2026 r. należą:

Panorama Warszawy z rzeką, mostem wantowym oraz wieżowcami z dominującą iglicą Pałacu Kultury i Nauki w słoneczny dzień.

Widok zewnętrzny na panoramę Warszawy z mostem wantowym i rzeką na pierwszym planie oraz wieżowcami w tle. Prawobrzeżna część stolicy zyskuje na znaczeniu w strategiach najemców i deweloperów.

  • Frontex w Warsaw Spire B – przedłużenie najmu 21,5 tys. mkw.,

  • PwC w Afi Tower – nowa umowa na 20 tys. mkw.,

  • Visa Europe w The Bridge – najem 17,3 tys. mkw.

Warto odnotować również rosnące znaczenie umów typu pre-let, zawieranych jeszcze na etapie budowy. W pierwszych trzech kwartałach 2026 r. ich udział w nowych kontraktach wzrósł do 15%, podczas gdy rok wcześniej wynosił on zaledwie 7%.

„Warszawski rynek biurowy wszedł w etap, w którym rosnąca aktywność najemców coraz częściej zderza się z ograniczoną dostępnością odpowiedniej powierzchni. Dotyczy to przede wszystkim firm poszukujących większych modułów w nowych, dobrze zlokalizowanych i nowoczesnych technologicznie budynkach. Przy tego typu wymaganiach liczba realnych opcji potrafi być niewielka, dlatego część najemców rozpoczyna procesy relokacyjne znacznie wcześniej niż jeszcze kilka lat temu. Widzimy również powrót dużych transakcji, co potwierdza, że mimo zmian modeli pracy biuro nadal pozostaje istotnym elementem strategii największych organizacji” – komentuje Emilia Trofimiuk, Research Manager w Dziale Badań i Analiz Rynkowych AXI IMMO.

Stabilizacja zasobów i nowa rola Pragi

Całkowite zasoby nowoczesnej powierzchni biurowej w Warszawie wyniosły na koniec września 6,23 mln mkw. Od początku roku rynek powiększył się jedynie o 45 tys. mkw., co jest wynikiem znacznie niższym niż w latach ubiegłych. Do użytku oddano projekty Studio A (Skanska) oraz Vena (PHN), a po modernizacji przywrócono obiekty przy ul. Przemysłowej. Mimo nowej podaży, całkowite zasoby rynku pozostają zasadniczo stabilne, ponieważ część starszych obiektów jest wycofywana z użytkowania biurowego.

Mimo koncentracji inwestycji w centrum, deweloperzy coraz chętniej spoglądają na prawobrzeżną Warszawę. Na Pradze realizowane są etapy projektów wielofunkcyjnych, które adaptują poprzemysłowe dziedzictwo na potrzeby nowoczesnego biznesu.

„Wzrost wolumenu powierzchni znajdującej się w budowie nie oznacza jeszcze szybkiego zakończenia luki podażowej. Nowa podaż pozostaje wciąż bardzo ograniczona. Na tym tle warto wyróżnić Pragę, która umacnia swoją pozycję na warszawskim rynku biurowym. Nowe inwestycje powstają tam w ramach większych projektów wielofunkcyjnych, które łączą funkcje biurowe, mieszkaniowe i usługowe. Ten kierunek rozwoju będzie zyskiwał na znaczeniu również w kolejnych latach” – dodaje Emilia Trofimiuk.

Czynsze pod wpływem luki podażowej

Na koniec III kwartału 2026 r. w budowie znajdowało się około 170 tys. mkw. powierzchni biurowej (wzrost o 15% r/r). Deficyt nowej podaży przy wysokim zapotrzebowaniu na standard ESG i nowoczesne technologie wpływa na wzrost stawek czynszowych. Obecnie czynsze ofertowe w Warszawie wahają się od 10 do 28 EUR/mkw./miesiąc, osiągając w segmencie prime poziom 25–32 EUR/mkw./miesiąc.

Nowoczesne przeszklone biurowce o geometrycznych bryłach odbijające światło zachodzącego słońca na mokrym, lśniącym placu.

Nowoczesne, geometryczne biurowce z wielkoformatowymi przeszkleniami o zachodzie słońca. Najwyższy standard technologiczny i wymagania ESG windują stawki czynszów w segmencie prime.

„Rynek coraz mocniej premiuje jakość. Najemcy są gotowi zapłacić więcej za lokalizację, standard budynku, rozwiązania technologiczne i środowisko pracy, które wspiera przyciąganie pracowników do biura. Przy ograniczonej dostępności najlepszych powierzchni oznacza to presję na dalszy wzrost czynszów w segmencie prime. Jednocześnie starsze budynki będą musiały coraz wyraźniej konkurować nie tylko ceną, ale także zakresem modernizacji i jakością oferowanego produktu” – podsumowuje Emilia Trofimiuk.

Według prognoz AXI IMMO, skutki luki podażowej pozostaną odczuwalne przez najbliższe dwa do trzech lat, co utrzyma trend wzrostowy w zakresie stawek najmu w najbardziej pożądanych lokalizacjach.

REKLAMA
O autorze
O rozmówcach