
Walter Herz: Reforma planistyczna redefiniuje rynek gruntów i podbija ceny bezpiecznych działek
Wygaśnięcie lex deweloper oraz brak planów ogólnych w 60 proc. gmin wymuszają zmianę strategii inwestycyjnych
Wygaśnięcie specustawy mieszkaniowej oraz opóźnienia w uchwalaniu planów ogólnych w większości polskich gmin tworzą nową mapę ryzyka na rynku nieruchomości. Działki z zabezpieczoną ścieżką inwestycyjną zyskują na wartości, podczas gdy tereny spekulacyjne bez MPZP mogą stać się pułapką dla kapitału.

Reforma planistyczna bezpośrednio wpływa na hierarchię gruntów w Polsce. Tereny z uchwalonym Miejscowym Planem Zagospodarowania Przestrzennego (MPZP), prawomocną decyzją o Warunkach Zabudowy (WZ) czy Ustaleniem Lokalizacji Inwestycji Mieszkaniowej (ULIM) stają się najbardziej pożądanymi aktywami. Ryzyko regulacyjne stało się wymiernym składnikiem ceny ziemi. Efekt reformy może być wyraźnie widoczny w podaży nowych projektów w 2027 roku.
Koniec specustawy mieszkaniowej i luka decyzyjna
Z dniem 31 sierpnia 2026 r. wygasła specustawa mieszkaniowa, znana jako lex deweloper. Przez osiem lat obowiązywania umożliwiła ona realizację inwestycji na ponad 100 tys. mieszkań, co odpowiada rocznej produkcji deweloperów w skali kraju. Choć projekty rozpoczęte przed wrześniem mogą być kontynuowane na podstawie przepisów przejściowych, nowe inwestycje napotykają na barierę administracyjną.
W gminach, które nie uchwaliły jeszcze planu ogólnego, po 1 września br. nie jest możliwe uzyskanie WZ na nowy wniosek, zmiana MPZP ani procedowanie Zintegrowanego Planu Inwestycyjnego (ZPI), który zastąpił dotychczasowe przepisy specustawy. Warto podkreślić, że paraliż decyzyjny w tych gminach jest dotkliwy – zablokowane zostało nie tylko wydawanie nowych decyzji WZ, ale również uchwalanie nowych i nowelizowanie obowiązujących już planów miejscowych.
Działki z MPZP, prawomocną WZ czy uchwalonym ULIM-em (Ustalenie Lokalizacji Inwestycji Mieszkaniowej) zyskują na wartości, podczas gdy tereny bez zabezpieczonej ścieżki inwestycyjnej, obciążone ryzykiem wielomiesięcznego oczekiwania na decyzję, tracą. Ryzyko regulacyjne zaczyna być bezpośrednim składnikiem cen gruntów. – mówi Katarzyna Tencza, Transaction Director w Walter Herz.
Plan ogólny jako nowy filtr wyceny aktywów
Dane Ministerstwa Rozwoju i Technologii wskazują, że do 31 sierpnia br. plany ogólne uchwaliło 877 gmin (ok. 35 proc.), a do 3 września liczba ta wzrosła do 946 (ok. 38 proc.). Choć próg 30 proc. wymagany przez Unię Europejską został przekroczony, większość samorządów wciąż pracuje nad dokumentami. Plan ogólny posiada m.in. Poznań, Wrocław, Lublin, Bydgoszcz i Szczecin, ale Warszawa, Gdańsk, Łódź czy Katowice dysponują jedynie projektami, a Kraków i Rzeszów nie dotarły jeszcze do tego etapu. Warto zaznaczyć, że obecny wynik pozwolił Polsce na przekroczenie minimalnego progu 30 proc. gmin z uchwalonymi planami, który został uzgodniony z Unią Europejską.
Dla inwestorów oznacza to konieczność weryfikacji, czy nieruchomość znajdzie się w obszarze uzupełnienia zabudowy przewidzianym w planie ogólnym. Jeśli działka trafi poza taką strefę lub do strefy o innej funkcji, jej wartość inwestycyjna może drastycznie spaść. Inwestorzy kupują dziś przede wszystkim przewidywalność przyszłego wykorzystania gruntu.
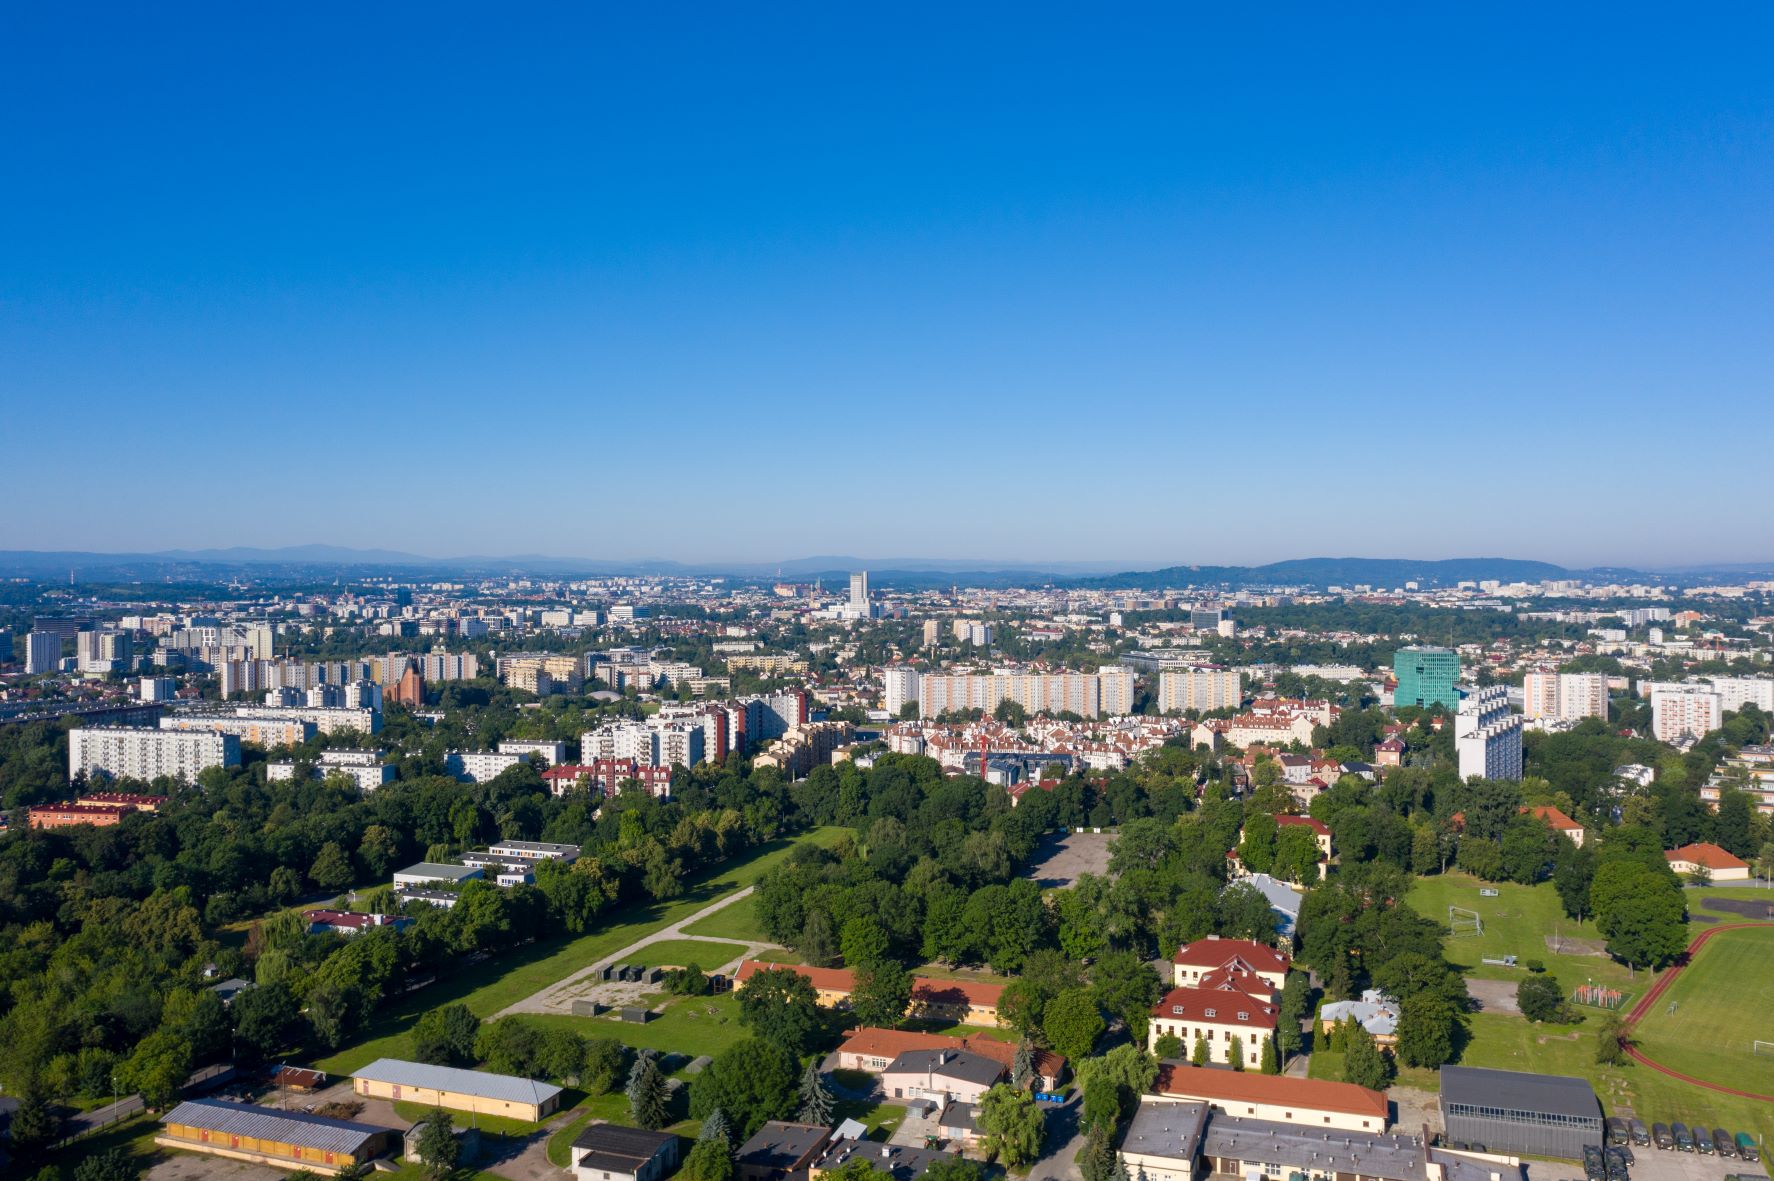
Panorama miasta z lotu ptaka ukazuje rozległą zabudowę mieszkaniową i tereny zielone. W kontekście artykułu, wizualizacja dynamicznego rozwoju miast i zarządzania przestrzenią.
Sytuacja na kluczowych rynkach: Warszawa, Kraków i Gdańsk
W stolicy plan ogólny ma zostać uchwalony na przełomie 2026 i 2027 roku. Do tego czasu miasto wstrzymało opiniowanie koncepcji ZPI składanych od połowy maja. Skala partycypacji w infrastrukturę w Warszawie z 16 inwestycji w trybie lex deweloper wyniosła dotąd około 420 mln zł, a łączna liczba mieszkań objętych pozytywnymi uchwałami podjętymi do maja 2026 roku szacowana jest na 7–9 tysięcy. Dodatkowo, podczas sesji 27 sierpnia br. przyjęto cztery kolejne ULIM-y.
W Krakowie sytuację łagodzi wysokie, 90-procentowe pokrycie miasta MPZP, jednak nowe ZPI pozostają zablokowane do czasu wejścia w życie planu ogólnego (szacowanego na połowę 2027 r.). Z kolei w Gdańsku realizacja siedmiu projektów w trybie specustawy przyniosła inwestycje towarzyszące o wartości 207 mln zł oraz umowy drogowe na 262 mln zł, ale obecne procedury planu ogólnego wróciły do ponownych uzgodnień.
ZPI nie wypełnia luki
Mimo że Zintegrowany Plan Inwestycyjny miał być głównym następcą specustawy, większość dużych miast nie jest gotowa na jego sprawne stosowanie. W ciągu ostatnich trzech lat jedynie Lublin doprowadził procedurę ZPI do etapu pozwalającego na jego praktyczne wykorzystanie. Oznacza to, że luka po lex deweloper nie zostaje automatycznie wypełniona, co utrudnia m.in. konwersję terenów biurowych i handlowych na mieszkania.
Wzrost cen gruntów i perspektywy podaży na 2027 rok
Blokada decyzyjna w gminach bez planów ogólnych już przekłada się na rynek ziemi. Według danych Otodom z sierpnia 2026 r. w Warszawie stawki zbliżają się do 900 zł za mkw., w Krakowie wynoszą ok. 600 zł (wzrost o 20 proc. r/r), a w Gdańsku ok. 484 zł (wzrost o 24 proc.). Popyt na działki budowlane wzrósł o 21 proc. przy jednoczesnym spadku oferty o 11 proc. W Krakowie udział kosztu gruntu w cenie mieszkania wzrósł już do 25–30 proc.
Skutkiem długotrwałej luki planistycznej może być spadek podaży nowych mieszkań w 2027 roku oraz dalsza presja na ceny nieruchomości. Kapitał inwestycyjny może w tej sytuacji szukać lokalizacji, gdzie system planistyczny jest już operacyjny, co stwarza przejściową premię inwestycyjną dla takich miast jak Poznań czy Wrocław.
O Walter Herz
Walter Herz to wiodący polski podmiot w sektorze nieruchomości komercyjnych, doradzający od 2012 roku. Firma jest twórcą Akademii Najemcy – pierwszego w Polsce projektu edukacyjnego dla najemców powierzchni komercyjnych – oraz stosuje Kodeks Dobrych Praktyk w celu zapewnienia najwyższych standardów etycznych.
Galeria zdjęć

Polecane artykuły

Więcej artykułów autora
Najnowsze wydanie!


Komentarz