
Rynek dwóch prędkości: Newmark Polska analizuje polaryzację stawek i popytu w sektorze biurowym
Centralne lokalizacje w Warszawie notują 4 proc. pustostanów przy 16 proc. wskaźniku wakatów na Służewcu
Polski rynek biurowy wkroczył w fazę dynamicznej polaryzacji, w której popyt koncentruje się niemal wyłącznie na obiektach typu prime w centrach miast. Podczas gdy COB zmaga się z brakiem wolnej przestrzeni, starsze budynki w lokalizacjach peryferyjnych tracą najemców, co wymusza na deweloperach fale wyburzeń i konwersji funkcji.

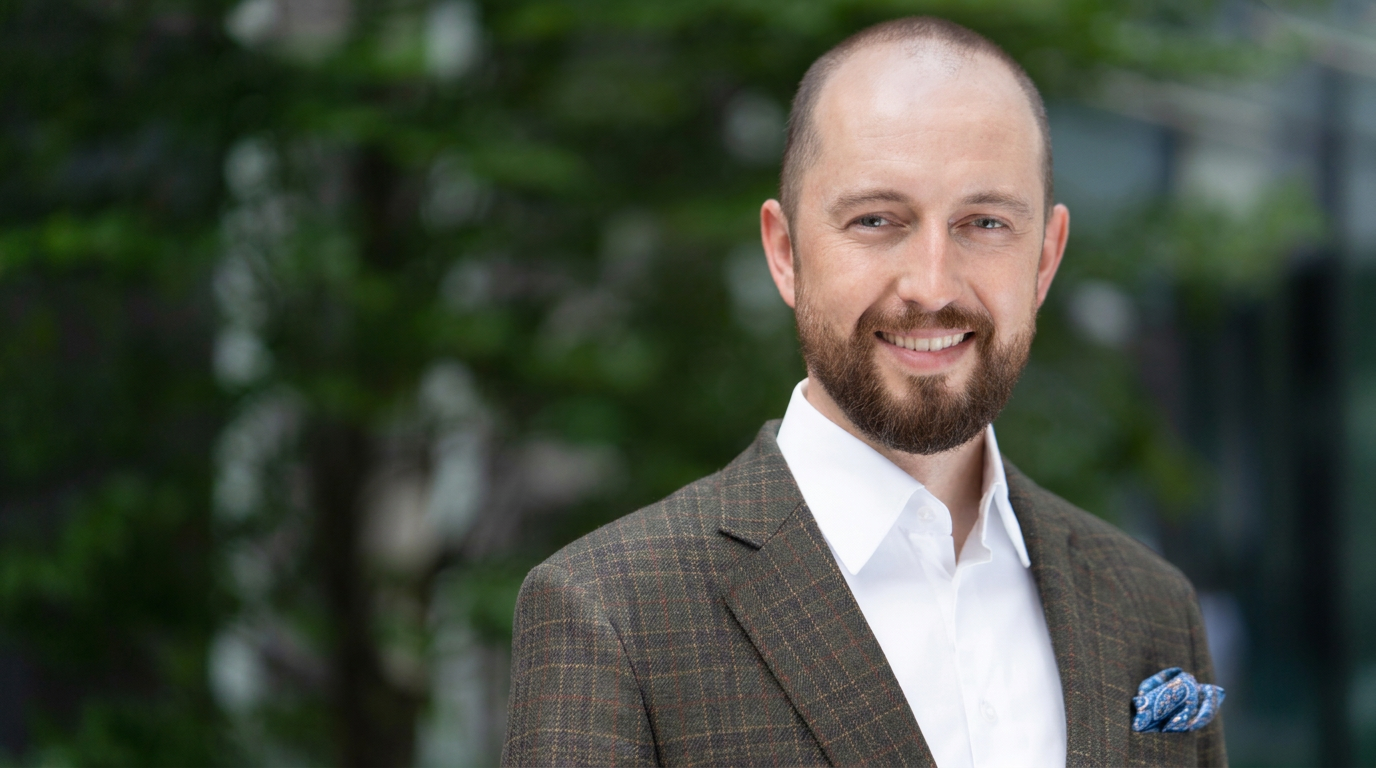
W Warszawie popyt koncentruje się w centrum miasta, podczas gdy na Służewcu i Ochocie odnotowujemy ponad 15-procentowe pustostany. Podobny trend widać już w Krakowie i innych dużych ośrodkach – twierdzi Karol Wyka, dyrektor zarządzający Działu Powierzchni Biurowych w Newmark Polska.
Dla wielu firm powrót pracowników do biur stał się okazją do ponownej oceny wykorzystywanej powierzchni. Przedsiębiorcy coraz częściej dążą do częstszej obecności zespołów w siedzibach, co wymusza podniesienie standardu oferowanych przestrzeni.
Coraz więcej pracodawców kwestionuje efektywność pracy zdalnej, stawiając na częstszą obecność zespołów w siedzibie firmy. Chcąc zachęcić pracowników i przyszłych kandydatów, muszą jednak zapewnić im przestrzeń o odpowiednim standardzie, w dobrej lokalizacji i z wygodnym dojazdem. W rezultacie popyt koncentruje się na najlepszych adresach, podczas gdy słabsze lokalizacje jeszcze bardziej tracą na atrakcyjności, a ich właściciele muszą mierzyć się z rosnącą liczbą pustostanów – wyjaśnia Wyka.
Dostępność powierzchni w Centralnym Obszarze Biznesu (COB) drastycznie spadła – wskaźnik pustostanów wynosi tam obecnie nieco ponad 4 proc. Dla porównania, w rejonie Służewca sięga on 16 proc., a w korytarzu Żwirki i Wigury przekracza 15 proc. Znalezienie modułu o powierzchni 500 mkw. w centrum z krótkim terminem dostępności jest obecnie dużym wyzwaniem.
Drugie życie biurowców i fala wyburzeń
Popytowi na obiekty klasy A towarzyszy rekordowo niska nowa podaż. W pierwszych trzech kwartałach 2026 roku w Warszawie oddano do użytku zaledwie 45 tys. mkw. biur, co stanowi spadek o niemal 50 proc. w porównaniu do analogicznego okresu 2025 roku. W tym samym czasie zapotrzebowanie najemców wzrosło o 21,8 proc.
Najemcy koncentrują się w najbardziej atrakcyjnych punktach miasta, gdzie dostępność nowych biur, jak i gruntów inwestycyjnych jest ograniczona. Dlatego deweloperzy coraz częściej sięgają po istniejące nieruchomości. Starsze budynki są wyburzane, a na ich miejscu powstają nowoczesne obiekty lepiej odpowiadające potrzebom najemców. To trend od lat widoczny w Europie Zachodniej, szczególnie w Londynie, gdzie niedobór wolnych działek skłania inwestorów do przebudowy istniejących budynków lub zastępowania ich nowymi projektami. W Polsce również będziemy obserwować coraz więcej takich inwestycji – prognozuje ekspert Newmark Polska.
Przykładem tej strategii jest rozbiórka 22-kondygnacyjnego biurowca Ilmet przy rondzie ONZ, realizowana przez Skanska. W jego miejscu powstanie 188-metrowa wieża Warsaw One, oferująca 60 tys. mkw. nowoczesnej powierzchni. Z kolei w lokalizacjach o słabszym popycie, jak Służewiec, obiekty takie jak Empark Mokotów Business Park ustępują miejsca nowym osiedlom mieszkaniowym. Szacuje się, że od 2015 roku metamorfozę przeszło blisko 1 mln mkw. powierzchni biurowej na głównych rynkach w Polsce.
Strategia Mixed-use: Więcej niż biura
Nowoczesne inwestycje coraz częściej opierają się na łączeniu funkcji biurowych, mieszkalnych oraz handlowo-usługowych. Projekty wielofunkcyjne pozwalają na intensywniejsze wykorzystanie terenu i utrzymanie aktywności w okolicy przez całą dobę.
Łączenie biur, mieszkań, handlu i usług pozwala rozłożyć aktywność w czasie i lepiej wykorzystać potencjał działki. Mixed-use ma sens, gdy poszczególne elementy rzeczywiście się uzupełniają: pracownicy biur korzystają z handlu i usług w ciągu dnia, a mieszkańcy – po południu i wieczorem. Dzięki temu przestrzeń nie pustoszeje po godzinach pracy i może być wykorzystywana intensywniej i dłużej – mówi Karol Wyka.
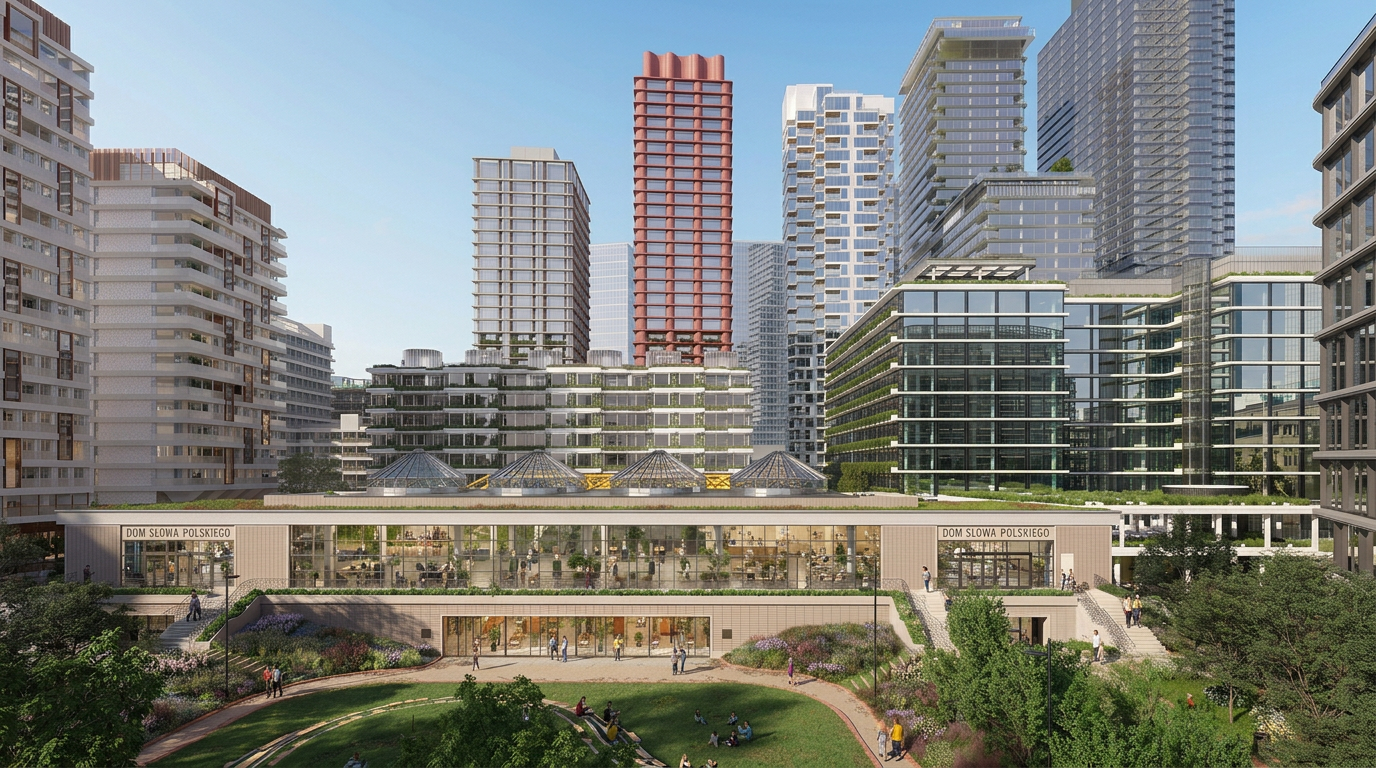
Wśród kluczowych realizacji tego typu w stolicy znajdują się NOHO ONE na terenie dawnej Polfy, inwestycja Towarowa 22 (200 tys. mkw. powierzchni) oraz Port Praski. Ekspert zwraca również uwagę, że inwestorzy coraz częściej analizują projekty w kontekście urbanistycznym, dbając o funkcje parterów oraz o to, jak ludzie przemieszczają się między budynkami, co zwiększa odporność inwestycji na wahania gospodarcze.
Regiony: Koniec szerokiej oferty w zasięgu wzroku
Na rynkach regionalnych dynamika wzrostu branży usług wspólnych (BSS) wyhamowała z poziomów dwucyfrowych do 5 proc. w 2024 r., 6,9 proc. w 2025 r. i zaledwie 2,4 proc. w 2026 roku. Mimo to, sukcesywne wchłanianie istniejących zasobów trwa – absorpcja netto w regionach wyniosła ponad 98,2 tys. mkw., co jest siedmiokrotnym wzrostem rok do roku.
Sektor nadal się rozwija, ale nie napędza już popytu na biura tak mocno jak wcześniej. Dodatkowo automatyzacja i rozwój AI w kolejnych latach mogą jeszcze bardziej ograniczać wzrost zatrudnienia – komentuje ekspert.
Pomimo wysokich wskaźników pustostanów (Wrocław 21,3 proc., Katowice 20,9 proc., Kraków 17,7 proc.), nowa podaż jest ograniczona. W Katowicach w trzech kwartałach 2026 r. dostarczono jedynie 5,2 tys. mkw. biur, we Wrocławiu 24,1 tys. mkw., a w Krakowie 27,3 tys. mkw., podczas gdy popyt był znacznie wyższy. Karol Wyka sugeruje, że obecny moment jest optymalny dla najemców na negocjacje, zanim oferta wysokiej klasy biur w regionach ulegnie znacznemu uszczupleniu.
Koszty operacyjne i elastyczność przestrzeni
Stawki czynszów w Warszawie wykazują ogromną rozpiętość – od 12 euro/mkw. na Służewcu do 35 euro w COB. Zdaniem eksperta Newmark Polska, wyższy czynsz w prestiżowej lokalizacji może generować realne zyski poprzez wzrost produktywności pracowników.
Na stawki wpływają zarówno relacje popytu i podaży, jak i rosnące znaczenie lokalizacji dla funkcjonowania biura. Dlatego kosztu najmu nie można oceniać w oderwaniu od całkowitych wydatków firmy, zwłaszcza że biuro odpowiada zazwyczaj za zaledwie 7–9 proc. jej kosztów operacyjnych. Jeśli lepsza lokalizacja zachęca pracowników do częstszego korzystania z siedziby, sprzyja ich efektywności i pozwala lepiej wykorzystać dostępną powierzchnię, wyższy czynsz może być uzasadniony – argumentuje Karol Wyka.
W obliczu niepewności co do przyszłych modeli pracy i rozwoju AI, kluczowym parametrem staje się elastyczność projektu. Zespoły workplace coraz częściej bazują na twardych danych o wykorzystaniu przestrzeni, by projektować biura zdolne do łatwej rekonfiguracji, powiększania lub zmniejszania w perspektywie kolejnej dekady.

Polecane artykuły
Więcej artykułów autora
Najnowsze wydanie!


Komentarz