Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Rekordowa aktywność na warszawskim rynku biurowym – BNP Paribas Real Estate Poland podsumowuje II kwartał 2026

Najemcy wynajęli 283 tys. m kw. powierzchni, co stanowi najlepszy wynik od siedmiu lat przy malejącej podaży w centrum

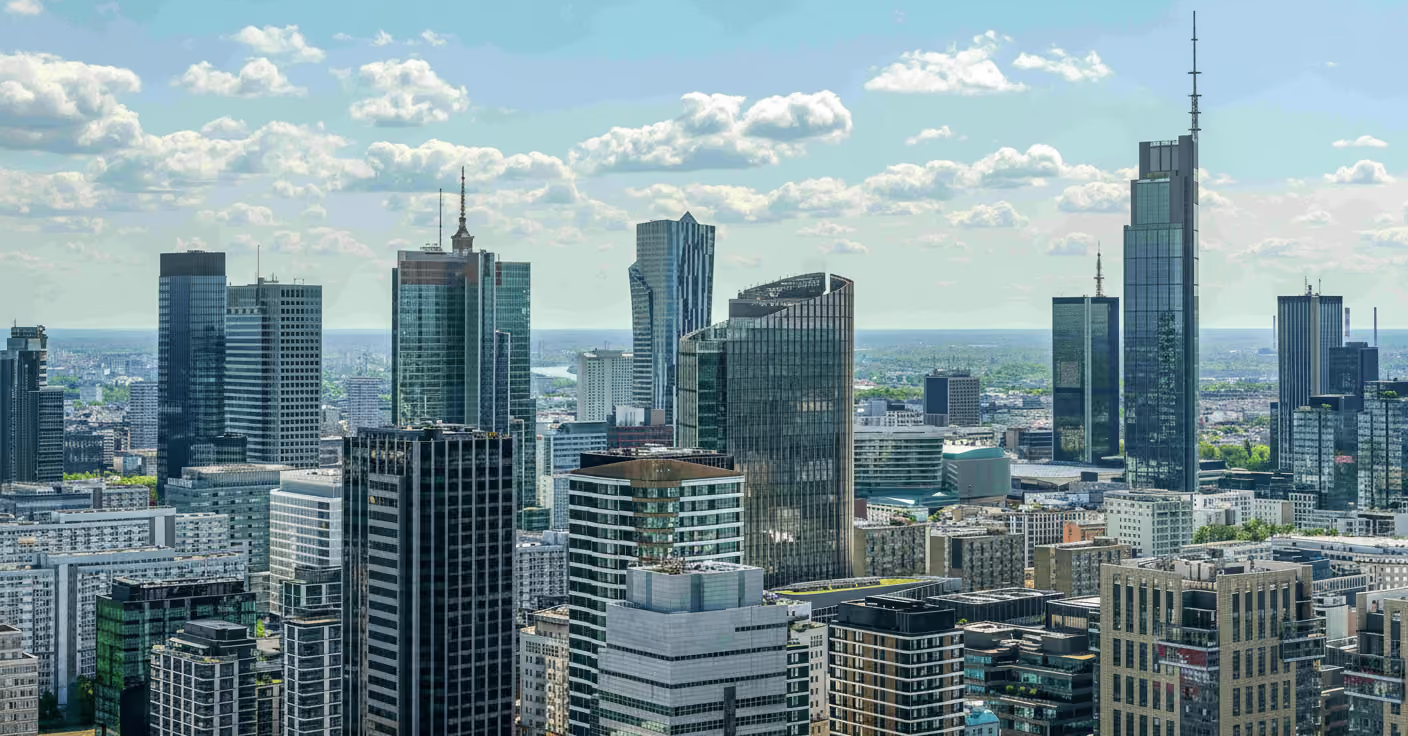
Warszawski rynek biurowy odnotował w II kwartale 2026 roku najwyższą aktywność najemców od siedmiu lat, osiągając wolumen 283 tys. m kw. wynajętej powierzchni. Przy drastycznie ograniczonej nowej podaży i spadającym wskaźniku pustostanów, rynek wyraźnie dzieli się na strefy o dwóch różnych prędkościach negocjacyjnych.

REKLAMA

Z raportu BNP Paribas Real Estate Poland „Review – rynek biurowy w Warszawie, II kw. 2026” wynika, że wolumen transakcji zawartych między kwietniem a czerwcem wyniósł rekordowe 283 tys. m kw. i był o 83,5% wyższy niż w analogicznym okresie ubiegłego roku. Poprzedni rekord z 2019 roku wynosił 258 tys. m kw. Obecnie motorem napędowym rynku są zarówno duże korporacje, jak i podmioty z sektora publicznego oraz dynamicznie rozwijającej się branży dual-use.

Największe transakcje i struktura rynku

Liderem zestawienia transakcji w drugim kwartale zostało przedłużenie umowy przez poufnego najemcę w budynku Senator (Centralny Obszar Biznesu), obejmujące 23,9 tys. m kw. Znaczące umowy podpisali również: Frontex w Warsaw Spire B (21,5 tys. m kw. – przedłużenie) oraz Visa Europe w projekcie The Bridge (17,3 tys. m kw. – nowa umowa).

Struktura popytu wskazuje na dominację renegocjacji, które odpowiadały za 52% wszystkich kontraktów. Nowe umowy stanowiły 44% wolumenu, natomiast udział przednajmów utrzymał się na poziomie 3,6%. W ujęciu sektorowym aktywny pozostaje sektor publiczny (13% udziału w ostatnich 4 kwartałach), który wyprzedził branżę produkcyjną (12%) oraz IT (11%).

Należy oczekiwać dalszego spadku dostępności nowoczesnych biur w najbardziej poszukiwanych lokalizacjach. Rynek coraz wyraźniej funkcjonuje jako przestrzeń dwóch prędkości. W centrum przewagę negocjacyjną posiadają właściciele, podczas gdy poza centralnymi strefami większa dostępność powierzchni nadal zapewnia najemcom szerszy wybór i większą elastyczność negocjacyjną – ocenia Wiktoria Weilandt, Pełniąca Obowiązki Dyrektora, Dział Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.

Podaż w fazie spowolnienia i zasoby w budowie

W II kwartale 2026 roku do użytku oddano jedynie 2,3 tys. m kw. nowej powierzchni w ramach inwestycji Przemysłowa 26 zrealizowanej przez Powiśle Nieruchomości. Łączna nowa podaż z ostatnich czterech kwartałów wyniosła niespełna 49 tys. m kw. Analitycy wskazują jednak na ożywienie w segmencie budowy – do końca 2028 roku planowane jest dostarczenie 138,9 tys. m kw., z czego większość (63%) powstanie w centrum stolicy.

Do kluczowych projektów w realizacji należą:

  • AFI Tower – 50 000 m kw. (planowane oddanie: III kw. 2028)

  • Upper One – 35 500 m kw. (planowane oddanie: I kw. 2027)

  • Skyliner II – 23 000 m kw. (planowane oddanie: IV kw. 2026)

Spadek pustostanów i presja na czynsze

Całkowite zasoby wolnej powierzchni w Warszawie skurczyły się do poziomu 529,5 tys. m kw., co oznacza spadek o 22% rok do roku i 11% kwartał do kwartału. Średni wskaźnik pustostanów dla miasta wynosi 8,5%, jednak w strefach centralnych wskaźnik ten spadł do poziomu 4,8%. W biurowcach najnowszej generacji (do 5 lat) wolna przestrzeń to zaledwie 2,1%.

Najtrudniejsza sytuacja dla najemców panuje w strefach Centrum Wschód (3,8% pustostanów) oraz Ursynów i Wilanów (2,7%). Z kolei największy wybór biur oferują Korytarz Żwirki i Wigury (19,7%) oraz Służewiec (17%).

Rosnąca konkurencja o najlepsze biura przekłada się również na ceny. Obecnie najwyższe czynsze bazowe za powierzchnie biurowe w centrum Warszawy wynoszą 30,00 EUR za m kw. miesięcznie, a poza centrum sięgają 19,50 EUR. Prognozujemy, że stawki za najbardziej prestiżowe lokalizacje mogą jeszcze w tym roku przekroczyć poziom 30 EUR za m kw. – podaje Ewa Nicewicz, Starsza Konsultantka, Dział Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.

Perspektywy rynkowe

Stabilny popyt przy ograniczonej liczbie nowych otwarć będzie w nadchodzących miesiącach umacniać pozycję wynajmujących w sercu Warszawy. Analizy makroekonomiczne BNP Paribas wskazują na sprzyjające otoczenie, w tym prognozowany spadek głównej stopy procentowej NBP do 3,75% w 2026 roku. Najemcy poszukujący nowoczesnych powierzchni o wysokim standardzie technicznym i środowiskowym (ESG) muszą liczyć się z ograniczonym wyborem i koniecznością szybszego podejmowania decyzji o rezerwacji biur w powstających wieżowcach.

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Smishing niemal siedmiokrotnie skuteczniejszy od phishingu – Nimblr ostrzega przed lukami w bezpieczeństwie firm

Badania Nimblr i CERT Polska ujawniają wysoką skuteczność smishingu w firmach. Dowiedz się, dlaczego SMS-y oszukują pracowników częściej niż e-maile i jak wzmocnić cyberbezpieczeństwo organizacji.

AXI IMMO: Deficyt powierzchni biurowej w Warszawie zmienia układ sił na rynku

Raport AXI IMMO o rynku biurowym w Warszawie w 2026 r. Spadek pustostanów do 4,8%, wzrost czynszów i ograniczona podaż. Analiza Sary Romanowskiej.

Rekordowe 85 tys. zł za mkw. w warszawskim Liberty Tower od Cavatina Holding

Cavatina ogłasza rekordowe ceny w Liberty Tower – 85 tys. zł/mkw. Poznaj szczegóły tej prestiżowej inwestycji mixed-use w centrum Warszawy.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Rekordowa aktywność na warszawskim rynku biurowym – BNP Paribas Real Estate Poland podsumowuje II kwartał 2026

Najemcy wynajęli 283 tys. m kw. powierzchni, co stanowi najlepszy wynik od siedmiu lat przy malejącej podaży w centrum

13.08.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Warszawski rynek biurowy odnotował w II kwartale 2026 roku najwyższą aktywność najemców od siedmiu lat, osiągając wolumen 283 tys. m kw. wynajętej powierzchni. Przy drastycznie ograniczonej nowej podaży i spadającym wskaźniku pustostanów, rynek wyraźnie dzieli się na strefy o dwóch różnych prędkościach negocjacyjnych.

REKLAMA

Z raportu BNP Paribas Real Estate Poland „Review – rynek biurowy w Warszawie, II kw. 2026” wynika, że wolumen transakcji zawartych między kwietniem a czerwcem wyniósł rekordowe 283 tys. m kw. i był o 83,5% wyższy niż w analogicznym okresie ubiegłego roku. Poprzedni rekord z 2019 roku wynosił 258 tys. m kw. Obecnie motorem napędowym rynku są zarówno duże korporacje, jak i podmioty z sektora publicznego oraz dynamicznie rozwijającej się branży dual-use.

Największe transakcje i struktura rynku

Liderem zestawienia transakcji w drugim kwartale zostało przedłużenie umowy przez poufnego najemcę w budynku Senator (Centralny Obszar Biznesu), obejmujące 23,9 tys. m kw. Znaczące umowy podpisali również: Frontex w Warsaw Spire B (21,5 tys. m kw. – przedłużenie) oraz Visa Europe w projekcie The Bridge (17,3 tys. m kw. – nowa umowa).

Struktura popytu wskazuje na dominację renegocjacji, które odpowiadały za 52% wszystkich kontraktów. Nowe umowy stanowiły 44% wolumenu, natomiast udział przednajmów utrzymał się na poziomie 3,6%. W ujęciu sektorowym aktywny pozostaje sektor publiczny (13% udziału w ostatnich 4 kwartałach), który wyprzedził branżę produkcyjną (12%) oraz IT (11%).

Należy oczekiwać dalszego spadku dostępności nowoczesnych biur w najbardziej poszukiwanych lokalizacjach. Rynek coraz wyraźniej funkcjonuje jako przestrzeń dwóch prędkości. W centrum przewagę negocjacyjną posiadają właściciele, podczas gdy poza centralnymi strefami większa dostępność powierzchni nadal zapewnia najemcom szerszy wybór i większą elastyczność negocjacyjną – ocenia Wiktoria Weilandt, Pełniąca Obowiązki Dyrektora, Dział Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.

Podaż w fazie spowolnienia i zasoby w budowie

W II kwartale 2026 roku do użytku oddano jedynie 2,3 tys. m kw. nowej powierzchni w ramach inwestycji Przemysłowa 26 zrealizowanej przez Powiśle Nieruchomości. Łączna nowa podaż z ostatnich czterech kwartałów wyniosła niespełna 49 tys. m kw. Analitycy wskazują jednak na ożywienie w segmencie budowy – do końca 2028 roku planowane jest dostarczenie 138,9 tys. m kw., z czego większość (63%) powstanie w centrum stolicy.

Do kluczowych projektów w realizacji należą:

  • AFI Tower – 50 000 m kw. (planowane oddanie: III kw. 2028)

  • Upper One – 35 500 m kw. (planowane oddanie: I kw. 2027)

  • Skyliner II – 23 000 m kw. (planowane oddanie: IV kw. 2026)

Spadek pustostanów i presja na czynsze

Całkowite zasoby wolnej powierzchni w Warszawie skurczyły się do poziomu 529,5 tys. m kw., co oznacza spadek o 22% rok do roku i 11% kwartał do kwartału. Średni wskaźnik pustostanów dla miasta wynosi 8,5%, jednak w strefach centralnych wskaźnik ten spadł do poziomu 4,8%. W biurowcach najnowszej generacji (do 5 lat) wolna przestrzeń to zaledwie 2,1%.

Najtrudniejsza sytuacja dla najemców panuje w strefach Centrum Wschód (3,8% pustostanów) oraz Ursynów i Wilanów (2,7%). Z kolei największy wybór biur oferują Korytarz Żwirki i Wigury (19,7%) oraz Służewiec (17%).

Rosnąca konkurencja o najlepsze biura przekłada się również na ceny. Obecnie najwyższe czynsze bazowe za powierzchnie biurowe w centrum Warszawy wynoszą 30,00 EUR za m kw. miesięcznie, a poza centrum sięgają 19,50 EUR. Prognozujemy, że stawki za najbardziej prestiżowe lokalizacje mogą jeszcze w tym roku przekroczyć poziom 30 EUR za m kw. – podaje Ewa Nicewicz, Starsza Konsultantka, Dział Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.

Perspektywy rynkowe

Stabilny popyt przy ograniczonej liczbie nowych otwarć będzie w nadchodzących miesiącach umacniać pozycję wynajmujących w sercu Warszawy. Analizy makroekonomiczne BNP Paribas wskazują na sprzyjające otoczenie, w tym prognozowany spadek głównej stopy procentowej NBP do 3,75% w 2026 roku. Najemcy poszukujący nowoczesnych powierzchni o wysokim standardzie technicznym i środowiskowym (ESG) muszą liczyć się z ograniczonym wyborem i koniecznością szybszego podejmowania decyzji o rezerwacji biur w powstających wieżowcach.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Z raportu BNP Paribas Real Estate Poland „Review – rynek biurowy w Warszawie, II kw. 2026” wynika, że wolumen transakcji zawartych między kwietniem a czerwcem wyniósł rekordowe 283 tys. m kw. i był o 83,5% wyższy niż w analogicznym okresie ubiegłego roku. Poprzedni rekord z 2019 roku wynosił 258 tys. m kw. Obecnie motorem napędowym rynku są zarówno duże korporacje, jak i podmioty z sektora publicznego oraz dynamicznie rozwijającej się branży dual-use.

Największe transakcje i struktura rynku

Liderem zestawienia transakcji w drugim kwartale zostało przedłużenie umowy przez poufnego najemcę w budynku Senator (Centralny Obszar Biznesu), obejmujące 23,9 tys. m kw. Znaczące umowy podpisali również: Frontex w Warsaw Spire B (21,5 tys. m kw. – przedłużenie) oraz Visa Europe w projekcie The Bridge (17,3 tys. m kw. – nowa umowa).

Struktura popytu wskazuje na dominację renegocjacji, które odpowiadały za 52% wszystkich kontraktów. Nowe umowy stanowiły 44% wolumenu, natomiast udział przednajmów utrzymał się na poziomie 3,6%. W ujęciu sektorowym aktywny pozostaje sektor publiczny (13% udziału w ostatnich 4 kwartałach), który wyprzedził branżę produkcyjną (12%) oraz IT (11%).

Należy oczekiwać dalszego spadku dostępności nowoczesnych biur w najbardziej poszukiwanych lokalizacjach. Rynek coraz wyraźniej funkcjonuje jako przestrzeń dwóch prędkości. W centrum przewagę negocjacyjną posiadają właściciele, podczas gdy poza centralnymi strefami większa dostępność powierzchni nadal zapewnia najemcom szerszy wybór i większą elastyczność negocjacyjną – ocenia Wiktoria Weilandt, Pełniąca Obowiązki Dyrektora, Dział Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.

Podaż w fazie spowolnienia i zasoby w budowie

W II kwartale 2026 roku do użytku oddano jedynie 2,3 tys. m kw. nowej powierzchni w ramach inwestycji Przemysłowa 26 zrealizowanej przez Powiśle Nieruchomości. Łączna nowa podaż z ostatnich czterech kwartałów wyniosła niespełna 49 tys. m kw. Analitycy wskazują jednak na ożywienie w segmencie budowy – do końca 2028 roku planowane jest dostarczenie 138,9 tys. m kw., z czego większość (63%) powstanie w centrum stolicy.

Do kluczowych projektów w realizacji należą:

  • AFI Tower – 50 000 m kw. (planowane oddanie: III kw. 2028)

  • Upper One – 35 500 m kw. (planowane oddanie: I kw. 2027)

  • Skyliner II – 23 000 m kw. (planowane oddanie: IV kw. 2026)

Spadek pustostanów i presja na czynsze

Całkowite zasoby wolnej powierzchni w Warszawie skurczyły się do poziomu 529,5 tys. m kw., co oznacza spadek o 22% rok do roku i 11% kwartał do kwartału. Średni wskaźnik pustostanów dla miasta wynosi 8,5%, jednak w strefach centralnych wskaźnik ten spadł do poziomu 4,8%. W biurowcach najnowszej generacji (do 5 lat) wolna przestrzeń to zaledwie 2,1%.

Najtrudniejsza sytuacja dla najemców panuje w strefach Centrum Wschód (3,8% pustostanów) oraz Ursynów i Wilanów (2,7%). Z kolei największy wybór biur oferują Korytarz Żwirki i Wigury (19,7%) oraz Służewiec (17%).

Rosnąca konkurencja o najlepsze biura przekłada się również na ceny. Obecnie najwyższe czynsze bazowe za powierzchnie biurowe w centrum Warszawy wynoszą 30,00 EUR za m kw. miesięcznie, a poza centrum sięgają 19,50 EUR. Prognozujemy, że stawki za najbardziej prestiżowe lokalizacje mogą jeszcze w tym roku przekroczyć poziom 30 EUR za m kw. – podaje Ewa Nicewicz, Starsza Konsultantka, Dział Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.

Perspektywy rynkowe

Stabilny popyt przy ograniczonej liczbie nowych otwarć będzie w nadchodzących miesiącach umacniać pozycję wynajmujących w sercu Warszawy. Analizy makroekonomiczne BNP Paribas wskazują na sprzyjające otoczenie, w tym prognozowany spadek głównej stopy procentowej NBP do 3,75% w 2026 roku. Najemcy poszukujący nowoczesnych powierzchni o wysokim standardzie technicznym i środowiskowym (ESG) muszą liczyć się z ograniczonym wyborem i koniecznością szybszego podejmowania decyzji o rezerwacji biur w powstających wieżowcach.

REKLAMA
O autorze
O rozmówcach