Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Indeks Nastrojów Deweloperów: Rekordowa sprzedaż wakacyjna zaskoczyła branżę

Portal Tabelaofert raportuje wzrost sprzedaży do 4,3 tys. mieszkań miesięcznie w lipcu i sierpniu

Z najnowszego Indeksu Nastrojów Deweloperów przygotowanego przez portal Tabelaofert wynika, że branża z dużym optymizmem wchodzi w sezon jesienny. Po rekordowych wakacjach, podczas których na siedmiu rynkach sprzedawano średnio 4,3 tys. mieszkań miesięcznie, aż 92% deweloperów nie przewiduje spadku tempa sprzedaży we wrześniu.

REKLAMA

Wakacje, które w teorii miały być okresem uspokojenia, okazały się jednym z największych zaskoczeń branżowych w 2026 roku. Branża deweloperska bardzo wysoko ocenia perspektywy sprzedażowe – we wrześniu jedynie 8% podmiotów spodziewa się spadku zainteresowania ofertą. Blisko 40% respondentów oczekuje dalszego wzrostu, a połowa zakłada utrzymanie dotychczasowego, wysokiego tempa transakcji.

– Jeszcze w czerwcu deweloperzy przygotowywali się na trudniejsze wakacje, a tymczasem rynek zrobił im niespodziankę. Sprzedaż przez ostatnie trzy miesiące była dobra, wyraźnie lepsza od wcześniejszych przewidywań, a ożywienie, którego spodziewaliśmy się dopiero jesienią, przyszło znacznie wcześniej. Dlatego niższy wrześniowy odczyt indeksu nie jest sygnałem pogorszenia koniunktury. Po tak dobrych wakacjach poprzeczka została po prostu zawieszona znacznie wyżej. Jednocześnie deweloperzy z ostrożnym optymizmem patrzą na możliwość dalszego wzrostu sprzedaży w kolejnych miesiącach – komentuje Robert Chojnacki, założyciel portalu mieszkaniowego Tabelaofert.

Stabilizacja na wysokim poziomie sprzedaży

Fundamentem dobrych nastrojów są twarde dane rynkowe. W lipcu i sierpniu na siedmiu kluczowych rynkach w Polsce deweloperzy sprzedali łącznie blisko 8,6 tys. lokali. Oznacza to średnią na poziomie 4,3 tys. mieszkań miesięcznie, co stanowi wyraźny wzrost w porównaniu do drugiego kwartału (kwiecień-czerwiec), kiedy średnia wynosiła 3,8 tys. lokali.

Indeks Zmiany Tempa Sprzedaży potwierdza tę dynamikę. Po ujemnym odczycie w czerwcu (-0,09), w lipcu wskaźnik wzrósł do 0,26, a w sierpniu osiągnął tegoroczne maksimum na poziomie 0,53. Wrześniowy wynik oscyluje wokół poziomu 0,31, co nadal wskazuje na dodatnią dynamikę rynku.
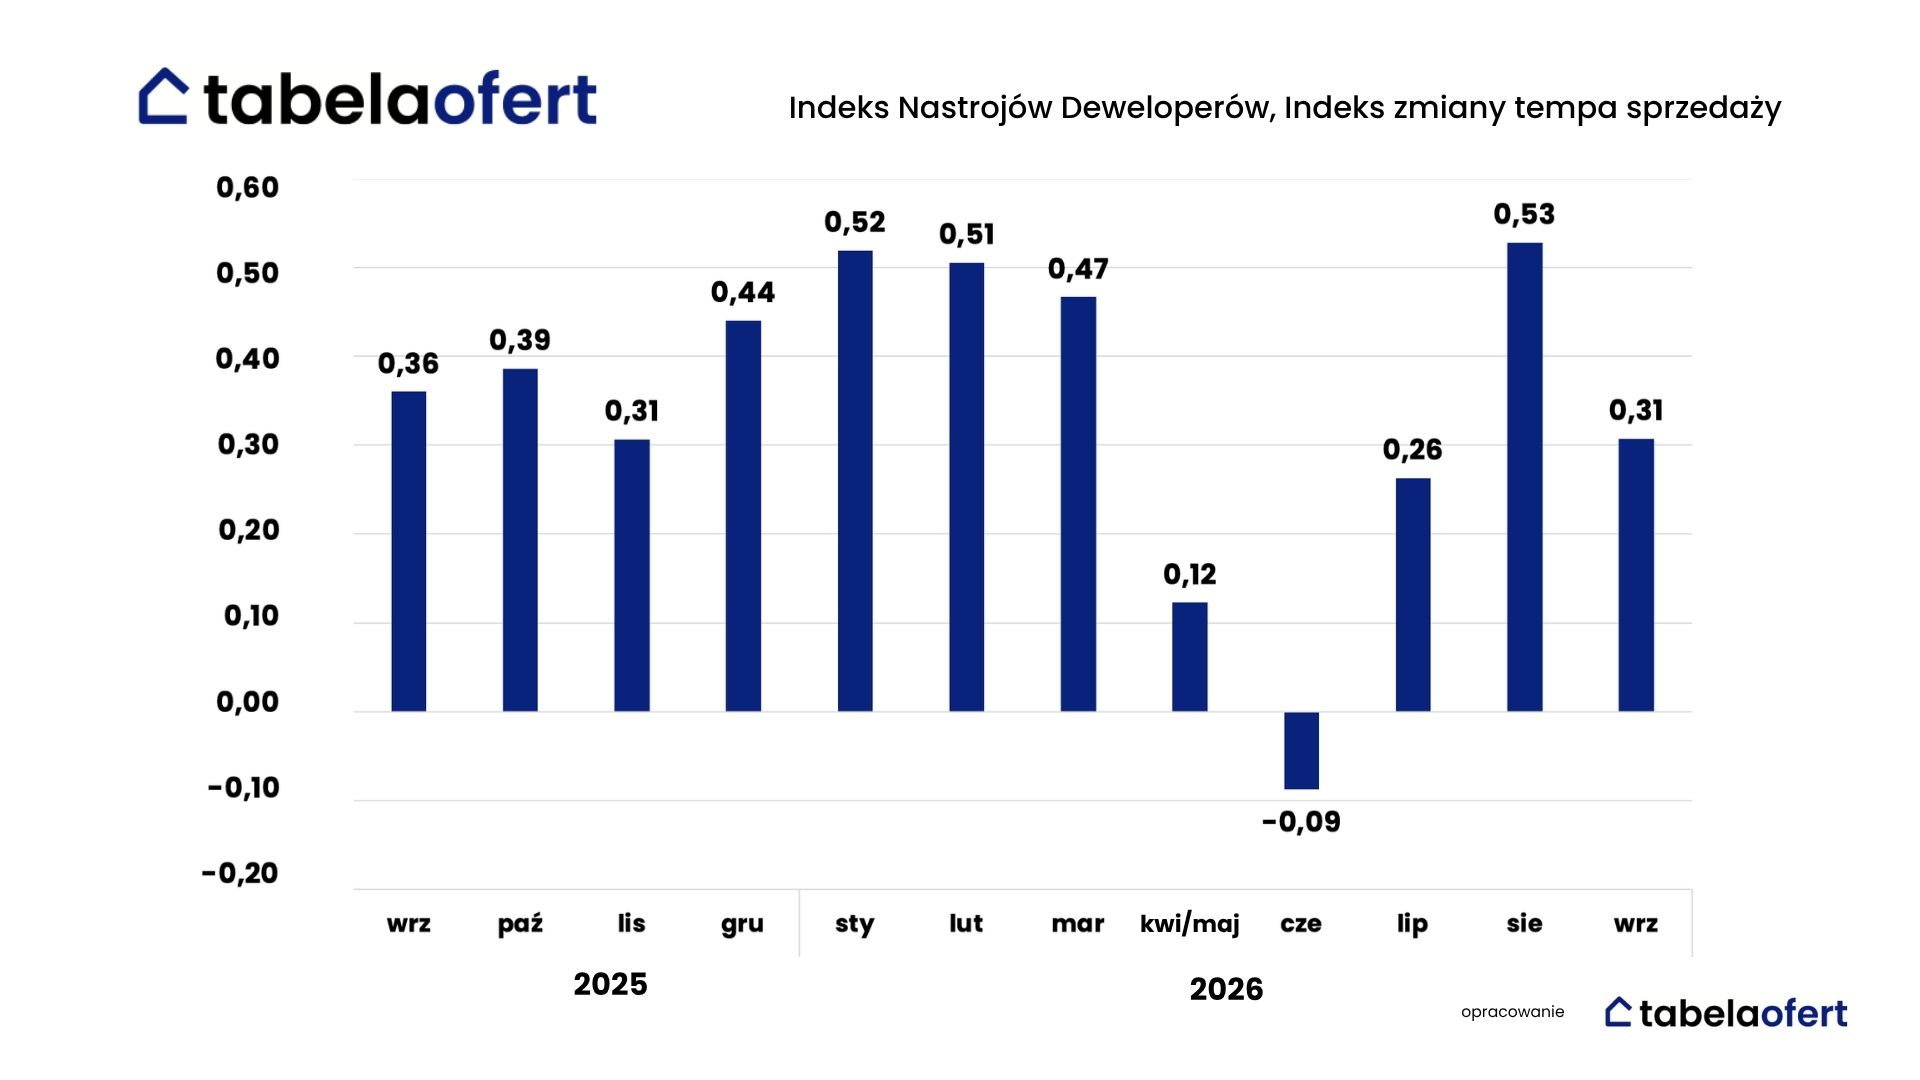
Pionowy wykres słupkowy w kolorze granatowym na białym tle, zatytułowany „Indeks Nastrojów Deweloperów, Indeks zmiany tempa sprzedaży”. Oś pozioma prezentuje skróty nazw miesięcy z lat 2025 i 2026. Nad słupkami widoczne są wartości liczbowe, jeden słupek jest ujemny.

Grafika przedstawia pionowy wykres słupkowy „Indeks Nastrojów Deweloperów, Indeks zmiany tempa sprzedaży”. Wykres obrazuje dynamikę sprzedaży nieruchomości w ujęciu miesięcznym.

– Perspektywa na kolejne miesiące jest dziś inna niż jeszcze przed wakacjami. Na sprzedaż mieszkań coraz mocniej może wpływać oczekiwany wzrost stóp procentowych i związane z nim pogorszenie dostępności kredytów hipotecznych. Pierwsza podwyżka może zadziałać odwrotnie niż można byłoby oczekiwać. Część klientów może przyspieszyć decyzję o zakupie mieszkania, chcąc zaciągnąć kredyt, zanim finansowanie stanie się jeszcze droższe. Kolejne podwyżki mogą już jednak ograniczać popyt i przełożyć się na spadek sprzedaży – komentuje Ewa Palus, główna analityczka portalu mieszkaniowego Tabelaofert.

Prognozy cenowe: stabilizacja z tendencją wzrostową

Mimo ożywienia po stronie popytowej, oczekiwania dotyczące cen pozostają relatywnie stabilne. Indeks Zmiany Cen Mieszkań we wrześniu wyniósł 0,16 (wzrost z 0,13 w sierpniu). Jest to drugi najwyższy odczyt w bieżącym roku, co sugeruje możliwe punktowe korekty cenników w górę.

Analiza struktury odpowiedzi deweloperów wskazuje na następujące przewidywania:

  • 75% ankietowanych spodziewa się utrzymania cen na obecnym poziomie,

  • 20,2% zakłada wzrosty cen,

  • 4,8% dopuszcza możliwość spadków.

Mimo bardzo dobrych wyników sprzedaży, branża jako całość nie oczekuje wyraźnej presji na podnoszenie ogólnych cenników. Eksperci zaznaczają jednak, że lokalne podwyżki są możliwe i będzie ich pojawiać się coraz więcej.

Eksperci podkreślają, że za stabilizacją przemawia wysoki poziom oferty, w tym duża liczba lokali gotowych do odbioru. Dodatkowym czynnikiem hamującym wzrosty jest nadchodzący czwarty kwartał, tradycyjnie kojarzony z kampaniami promocyjnymi takimi jak Black Friday czy oferty świąteczne.
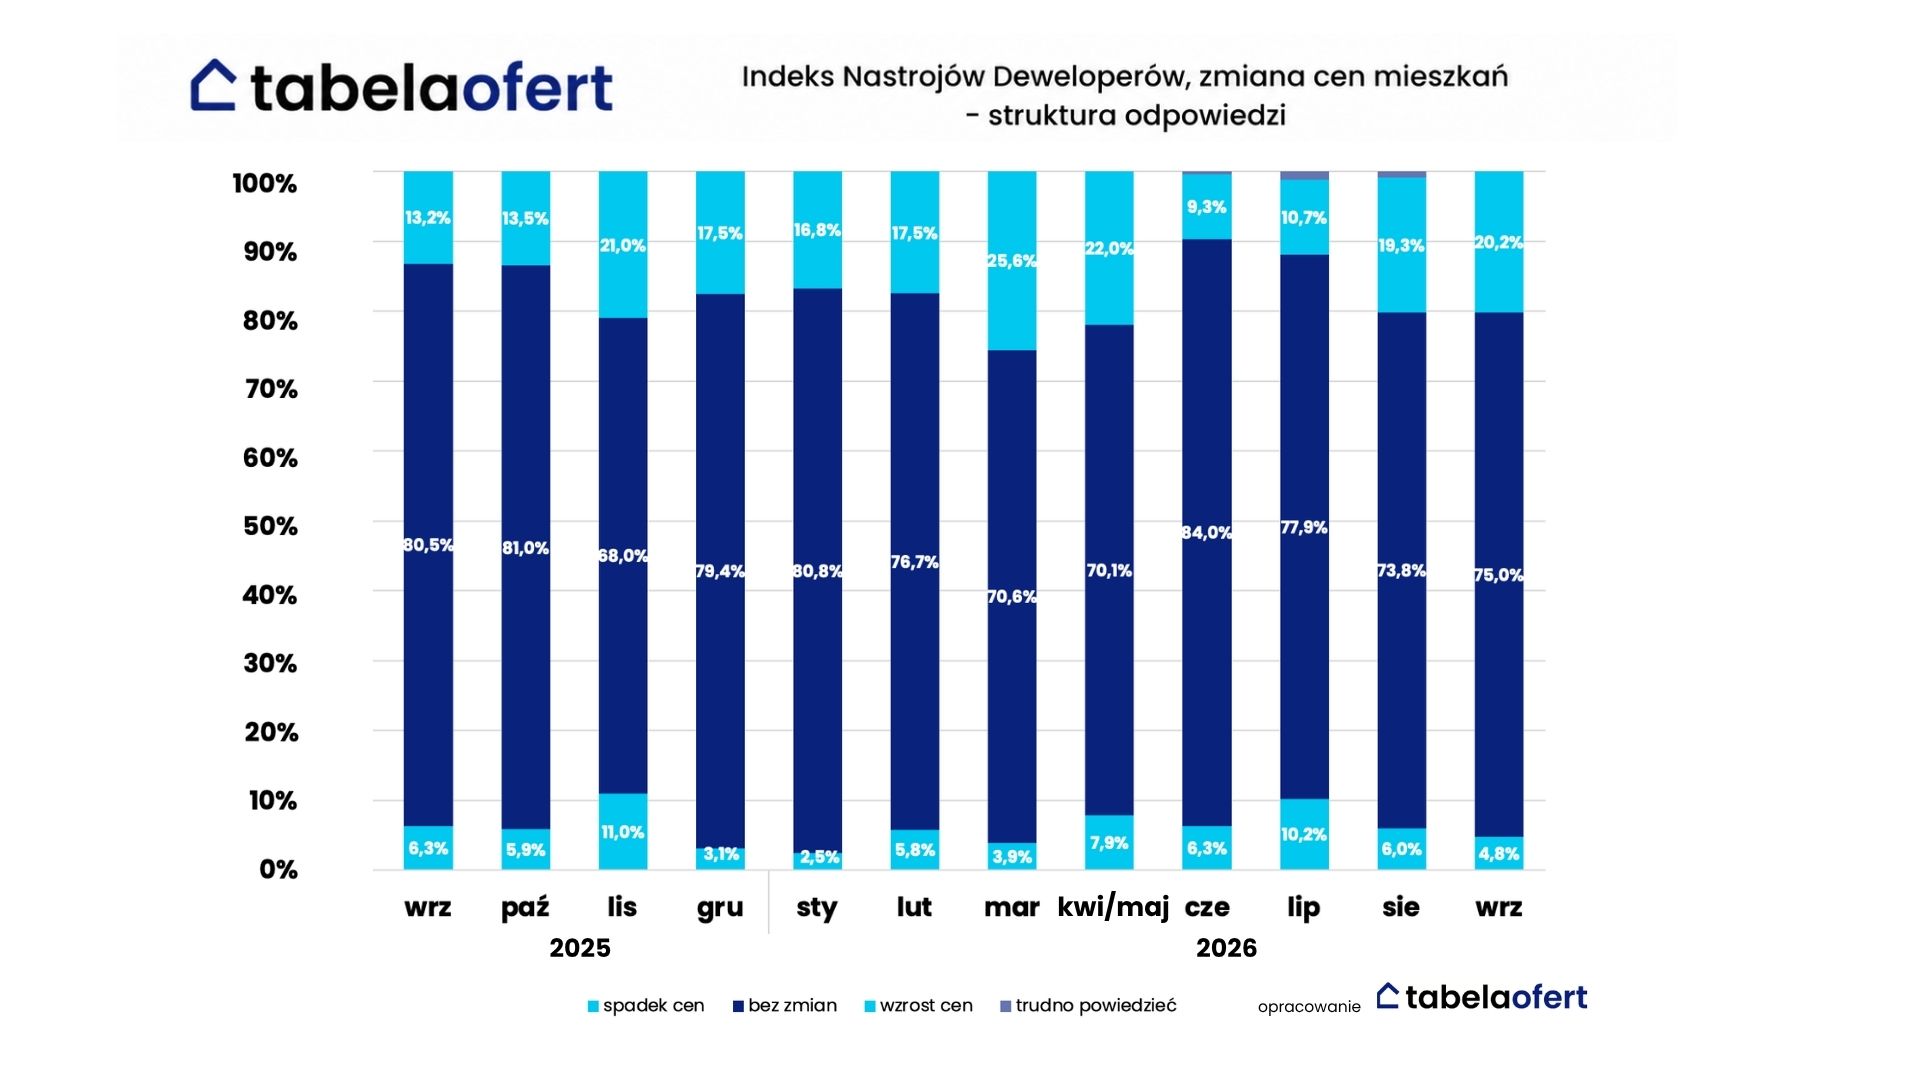
Pionowy wykres słupkowy skumulowany „Indeks Nastrojów Deweloperów, zmiana cen mieszkań – struktura odpowiedzi”. Oś pozioma przedstawia miesiące od września 2025 do września 2026, a oś pionowa skalę procentową. Słupki podzielone są na segmenty: ciemnogranatowy (brak zmian), błękitny (wzrost cen), jasnoniebieski (spadek cen).

Grafika przedstawia pionowy wykres słupkowy skumulowany pokazujący strukturę odpowiedzi deweloperów na temat zmiany cen mieszkań, z podziałem na miesiące.

Czynniki ryzyka na horyzoncie

Rynek nieruchomości stoi obecnie w obliczu dwóch przeciwstawnych sił. Wysokie koszty realizacji inwestycji i ceny gruntów blokują możliwość obniżek, podczas gdy duża podaż i presja nabywców na rabaty ograniczają przestrzeń do podwyżek. Kluczowe dla przyszłych wyników będą czynniki makroekonomiczne i polityczne.

– Na rynku działają dziś dwie przeciwstawne siły. Z jednej strony mamy bardzo dużą ofertę mieszkań, klientów oczekujących rabatów i deweloperów, którym zależy na sprzedaży gotowych lokali. To ogranicza przestrzeń do podnoszenia cen. Z drugiej strony wysokie ceny gruntów i rosnące koszty realizacji nowych inwestycji ograniczają możliwość ich obniżania. Dlatego najbardziej prawdopodobnym scenariuszem na najbliższe miesiące pozostaje stabilizacja cen. Po bardzo dobrych wakacjach rynek dostał dwa nowe czynniki ryzyka: perspektywę droższego kredytu i wzrost napięcia geopolitycznego. Pierwszy uderza w możliwości finansowe klientów, drugi w ich skłonność do podejmowania dużych, wieloletnich zobowiązań. To od nich w dużej mierze będzie zależało, czy bardzo dobra sprzedaż z ostatnich miesięcy utrzyma się również jesienią – podsumowuje Robert Chojnacki.

Galeria zdjęć
REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

WPIP Construction i Kompas Inwestycji o cichej pladze: marginalizacja biurowców uderza w rekrutację inżynierów

Eksperci WPIP Construction i Kompasu Inwestycji analizują wpływ jakości biurowców przy zakładach produkcyjnych na rekrutację. Poznaj dane o rynku budowlanym 2026 i zalety modelu Design & Build.

Deweloperzy o trendach, które zmienią rynek mieszkaniowy: konsolidacja, demografia i standard życia

Sonda serwisu dompress.pl dotycząca trendów na rynku mieszkaniowym. Deweloperzy analizują wpływ demografii, konsolidacji branży oraz projektów miastotwórczych na sektor nieruchomości.

Colliers Poland ze srebrnym medalem EcoVadis – firma wśród 15 proc. najwyżej ocenianych organizacji w ratingu

Colliers Poland otrzymał srebrny medal EcoVadis, osiągając 86. percentyl w globalnym benchmarku zarządzania ryzykiem, etyką i zrównoważonym rozwojem.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Indeks Nastrojów Deweloperów: Rekordowa sprzedaż wakacyjna zaskoczyła branżę

Portal Tabelaofert raportuje wzrost sprzedaży do 4,3 tys. mieszkań miesięcznie w lipcu i sierpniu

02.10.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Z najnowszego Indeksu Nastrojów Deweloperów przygotowanego przez portal Tabelaofert wynika, że branża z dużym optymizmem wchodzi w sezon jesienny. Po rekordowych wakacjach, podczas których na siedmiu rynkach sprzedawano średnio 4,3 tys. mieszkań miesięcznie, aż 92% deweloperów nie przewiduje spadku tempa sprzedaży we wrześniu.

REKLAMA

Wakacje, które w teorii miały być okresem uspokojenia, okazały się jednym z największych zaskoczeń branżowych w 2026 roku. Branża deweloperska bardzo wysoko ocenia perspektywy sprzedażowe – we wrześniu jedynie 8% podmiotów spodziewa się spadku zainteresowania ofertą. Blisko 40% respondentów oczekuje dalszego wzrostu, a połowa zakłada utrzymanie dotychczasowego, wysokiego tempa transakcji.

– Jeszcze w czerwcu deweloperzy przygotowywali się na trudniejsze wakacje, a tymczasem rynek zrobił im niespodziankę. Sprzedaż przez ostatnie trzy miesiące była dobra, wyraźnie lepsza od wcześniejszych przewidywań, a ożywienie, którego spodziewaliśmy się dopiero jesienią, przyszło znacznie wcześniej. Dlatego niższy wrześniowy odczyt indeksu nie jest sygnałem pogorszenia koniunktury. Po tak dobrych wakacjach poprzeczka została po prostu zawieszona znacznie wyżej. Jednocześnie deweloperzy z ostrożnym optymizmem patrzą na możliwość dalszego wzrostu sprzedaży w kolejnych miesiącach – komentuje Robert Chojnacki, założyciel portalu mieszkaniowego Tabelaofert.

Stabilizacja na wysokim poziomie sprzedaży

Fundamentem dobrych nastrojów są twarde dane rynkowe. W lipcu i sierpniu na siedmiu kluczowych rynkach w Polsce deweloperzy sprzedali łącznie blisko 8,6 tys. lokali. Oznacza to średnią na poziomie 4,3 tys. mieszkań miesięcznie, co stanowi wyraźny wzrost w porównaniu do drugiego kwartału (kwiecień-czerwiec), kiedy średnia wynosiła 3,8 tys. lokali.

Indeks Zmiany Tempa Sprzedaży potwierdza tę dynamikę. Po ujemnym odczycie w czerwcu (-0,09), w lipcu wskaźnik wzrósł do 0,26, a w sierpniu osiągnął tegoroczne maksimum na poziomie 0,53. Wrześniowy wynik oscyluje wokół poziomu 0,31, co nadal wskazuje na dodatnią dynamikę rynku.

Pionowy wykres słupkowy w kolorze granatowym na białym tle, zatytułowany „Indeks Nastrojów Deweloperów, Indeks zmiany tempa sprzedaży”. Oś pozioma prezentuje skróty nazw miesięcy z lat 2025 i 2026. Nad słupkami widoczne są wartości liczbowe, jeden słupek jest ujemny.

Grafika przedstawia pionowy wykres słupkowy „Indeks Nastrojów Deweloperów, Indeks zmiany tempa sprzedaży”. Wykres obrazuje dynamikę sprzedaży nieruchomości w ujęciu miesięcznym.

– Perspektywa na kolejne miesiące jest dziś inna niż jeszcze przed wakacjami. Na sprzedaż mieszkań coraz mocniej może wpływać oczekiwany wzrost stóp procentowych i związane z nim pogorszenie dostępności kredytów hipotecznych. Pierwsza podwyżka może zadziałać odwrotnie niż można byłoby oczekiwać. Część klientów może przyspieszyć decyzję o zakupie mieszkania, chcąc zaciągnąć kredyt, zanim finansowanie stanie się jeszcze droższe. Kolejne podwyżki mogą już jednak ograniczać popyt i przełożyć się na spadek sprzedaży – komentuje Ewa Palus, główna analityczka portalu mieszkaniowego Tabelaofert.

Prognozy cenowe: stabilizacja z tendencją wzrostową

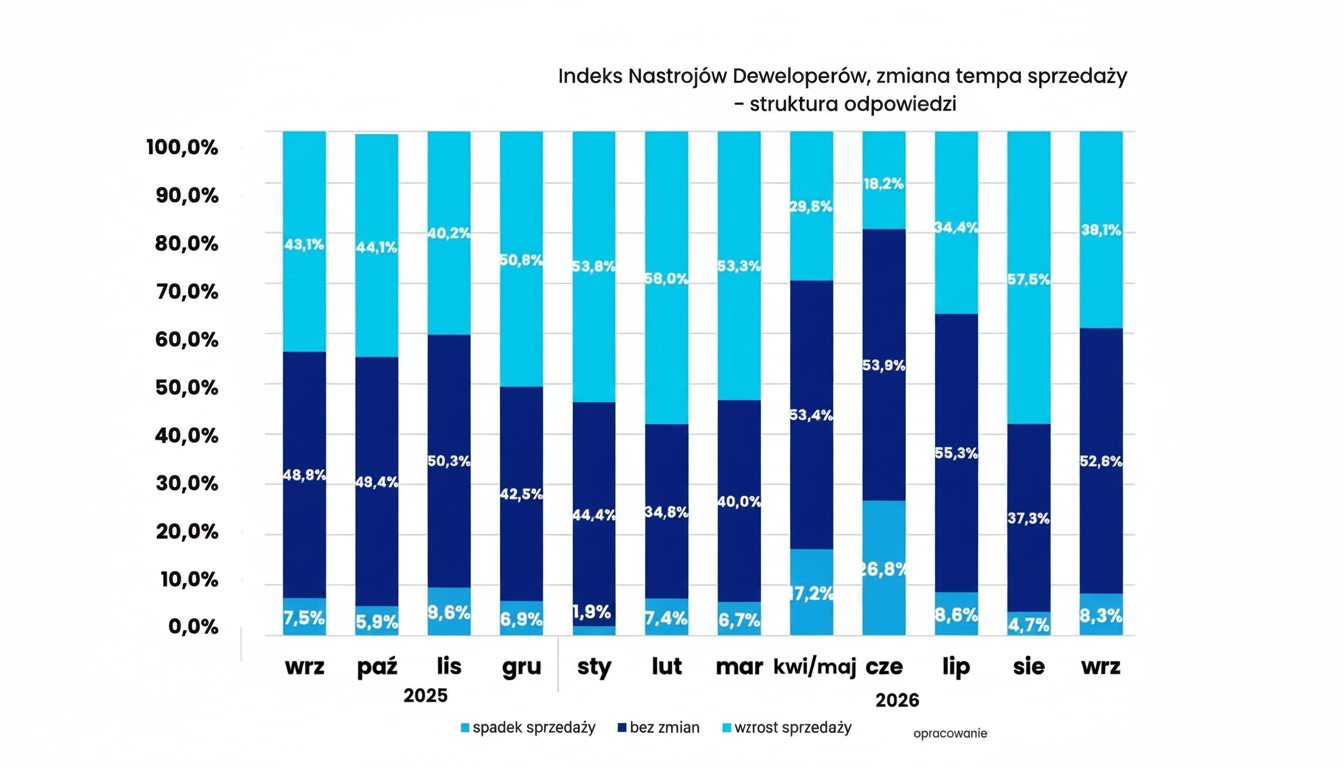
Mimo ożywienia po stronie popytowej, oczekiwania dotyczące cen pozostają relatywnie stabilne. Indeks Zmiany Cen Mieszkań we wrześniu wyniósł 0,16 (wzrost z 0,13 w sierpniu). Jest to drugi najwyższy odczyt w bieżącym roku, co sugeruje możliwe punktowe korekty cenników w górę.

Analiza struktury odpowiedzi deweloperów wskazuje na następujące przewidywania:

  • 75% ankietowanych spodziewa się utrzymania cen na obecnym poziomie,

  • 20,2% zakłada wzrosty cen,

  • 4,8% dopuszcza możliwość spadków.

Mimo bardzo dobrych wyników sprzedaży, branża jako całość nie oczekuje wyraźnej presji na podnoszenie ogólnych cenników. Eksperci zaznaczają jednak, że lokalne podwyżki są możliwe i będzie ich pojawiać się coraz więcej.

Eksperci podkreślają, że za stabilizacją przemawia wysoki poziom oferty, w tym duża liczba lokali gotowych do odbioru. Dodatkowym czynnikiem hamującym wzrosty jest nadchodzący czwarty kwartał, tradycyjnie kojarzony z kampaniami promocyjnymi takimi jak Black Friday czy oferty świąteczne.

Pionowy wykres słupkowy skumulowany „Indeks Nastrojów Deweloperów, zmiana cen mieszkań – struktura odpowiedzi”. Oś pozioma przedstawia miesiące od września 2025 do września 2026, a oś pionowa skalę procentową. Słupki podzielone są na segmenty: ciemnogranatowy (brak zmian), błękitny (wzrost cen), jasnoniebieski (spadek cen).

Grafika przedstawia pionowy wykres słupkowy skumulowany pokazujący strukturę odpowiedzi deweloperów na temat zmiany cen mieszkań, z podziałem na miesiące.

Czynniki ryzyka na horyzoncie

Rynek nieruchomości stoi obecnie w obliczu dwóch przeciwstawnych sił. Wysokie koszty realizacji inwestycji i ceny gruntów blokują możliwość obniżek, podczas gdy duża podaż i presja nabywców na rabaty ograniczają przestrzeń do podwyżek. Kluczowe dla przyszłych wyników będą czynniki makroekonomiczne i polityczne.

– Na rynku działają dziś dwie przeciwstawne siły. Z jednej strony mamy bardzo dużą ofertę mieszkań, klientów oczekujących rabatów i deweloperów, którym zależy na sprzedaży gotowych lokali. To ogranicza przestrzeń do podnoszenia cen. Z drugiej strony wysokie ceny gruntów i rosnące koszty realizacji nowych inwestycji ograniczają możliwość ich obniżania. Dlatego najbardziej prawdopodobnym scenariuszem na najbliższe miesiące pozostaje stabilizacja cen. Po bardzo dobrych wakacjach rynek dostał dwa nowe czynniki ryzyka: perspektywę droższego kredytu i wzrost napięcia geopolitycznego. Pierwszy uderza w możliwości finansowe klientów, drugi w ich skłonność do podejmowania dużych, wieloletnich zobowiązań. To od nich w dużej mierze będzie zależało, czy bardzo dobra sprzedaż z ostatnich miesięcy utrzyma się również jesienią – podsumowuje Robert Chojnacki.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Wakacje, które w teorii miały być okresem uspokojenia, okazały się jednym z największych zaskoczeń branżowych w 2026 roku. Branża deweloperska bardzo wysoko ocenia perspektywy sprzedażowe – we wrześniu jedynie 8% podmiotów spodziewa się spadku zainteresowania ofertą. Blisko 40% respondentów oczekuje dalszego wzrostu, a połowa zakłada utrzymanie dotychczasowego, wysokiego tempa transakcji.

– Jeszcze w czerwcu deweloperzy przygotowywali się na trudniejsze wakacje, a tymczasem rynek zrobił im niespodziankę. Sprzedaż przez ostatnie trzy miesiące była dobra, wyraźnie lepsza od wcześniejszych przewidywań, a ożywienie, którego spodziewaliśmy się dopiero jesienią, przyszło znacznie wcześniej. Dlatego niższy wrześniowy odczyt indeksu nie jest sygnałem pogorszenia koniunktury. Po tak dobrych wakacjach poprzeczka została po prostu zawieszona znacznie wyżej. Jednocześnie deweloperzy z ostrożnym optymizmem patrzą na możliwość dalszego wzrostu sprzedaży w kolejnych miesiącach – komentuje Robert Chojnacki, założyciel portalu mieszkaniowego Tabelaofert.

Stabilizacja na wysokim poziomie sprzedaży

Fundamentem dobrych nastrojów są twarde dane rynkowe. W lipcu i sierpniu na siedmiu kluczowych rynkach w Polsce deweloperzy sprzedali łącznie blisko 8,6 tys. lokali. Oznacza to średnią na poziomie 4,3 tys. mieszkań miesięcznie, co stanowi wyraźny wzrost w porównaniu do drugiego kwartału (kwiecień-czerwiec), kiedy średnia wynosiła 3,8 tys. lokali.

Indeks Zmiany Tempa Sprzedaży potwierdza tę dynamikę. Po ujemnym odczycie w czerwcu (-0,09), w lipcu wskaźnik wzrósł do 0,26, a w sierpniu osiągnął tegoroczne maksimum na poziomie 0,53. Wrześniowy wynik oscyluje wokół poziomu 0,31, co nadal wskazuje na dodatnią dynamikę rynku.

Pionowy wykres słupkowy w kolorze granatowym na białym tle, zatytułowany „Indeks Nastrojów Deweloperów, Indeks zmiany tempa sprzedaży”. Oś pozioma prezentuje skróty nazw miesięcy z lat 2025 i 2026. Nad słupkami widoczne są wartości liczbowe, jeden słupek jest ujemny.

Grafika przedstawia pionowy wykres słupkowy „Indeks Nastrojów Deweloperów, Indeks zmiany tempa sprzedaży”. Wykres obrazuje dynamikę sprzedaży nieruchomości w ujęciu miesięcznym.

– Perspektywa na kolejne miesiące jest dziś inna niż jeszcze przed wakacjami. Na sprzedaż mieszkań coraz mocniej może wpływać oczekiwany wzrost stóp procentowych i związane z nim pogorszenie dostępności kredytów hipotecznych. Pierwsza podwyżka może zadziałać odwrotnie niż można byłoby oczekiwać. Część klientów może przyspieszyć decyzję o zakupie mieszkania, chcąc zaciągnąć kredyt, zanim finansowanie stanie się jeszcze droższe. Kolejne podwyżki mogą już jednak ograniczać popyt i przełożyć się na spadek sprzedaży – komentuje Ewa Palus, główna analityczka portalu mieszkaniowego Tabelaofert.

Prognozy cenowe: stabilizacja z tendencją wzrostową

Mimo ożywienia po stronie popytowej, oczekiwania dotyczące cen pozostają relatywnie stabilne. Indeks Zmiany Cen Mieszkań we wrześniu wyniósł 0,16 (wzrost z 0,13 w sierpniu). Jest to drugi najwyższy odczyt w bieżącym roku, co sugeruje możliwe punktowe korekty cenników w górę.

Analiza struktury odpowiedzi deweloperów wskazuje na następujące przewidywania:

  • 75% ankietowanych spodziewa się utrzymania cen na obecnym poziomie,

  • 20,2% zakłada wzrosty cen,

  • 4,8% dopuszcza możliwość spadków.

Mimo bardzo dobrych wyników sprzedaży, branża jako całość nie oczekuje wyraźnej presji na podnoszenie ogólnych cenników. Eksperci zaznaczają jednak, że lokalne podwyżki są możliwe i będzie ich pojawiać się coraz więcej.

Eksperci podkreślają, że za stabilizacją przemawia wysoki poziom oferty, w tym duża liczba lokali gotowych do odbioru. Dodatkowym czynnikiem hamującym wzrosty jest nadchodzący czwarty kwartał, tradycyjnie kojarzony z kampaniami promocyjnymi takimi jak Black Friday czy oferty świąteczne.

Pionowy wykres słupkowy skumulowany „Indeks Nastrojów Deweloperów, zmiana cen mieszkań – struktura odpowiedzi”. Oś pozioma przedstawia miesiące od września 2025 do września 2026, a oś pionowa skalę procentową. Słupki podzielone są na segmenty: ciemnogranatowy (brak zmian), błękitny (wzrost cen), jasnoniebieski (spadek cen).

Grafika przedstawia pionowy wykres słupkowy skumulowany pokazujący strukturę odpowiedzi deweloperów na temat zmiany cen mieszkań, z podziałem na miesiące.

Czynniki ryzyka na horyzoncie

Rynek nieruchomości stoi obecnie w obliczu dwóch przeciwstawnych sił. Wysokie koszty realizacji inwestycji i ceny gruntów blokują możliwość obniżek, podczas gdy duża podaż i presja nabywców na rabaty ograniczają przestrzeń do podwyżek. Kluczowe dla przyszłych wyników będą czynniki makroekonomiczne i polityczne.

– Na rynku działają dziś dwie przeciwstawne siły. Z jednej strony mamy bardzo dużą ofertę mieszkań, klientów oczekujących rabatów i deweloperów, którym zależy na sprzedaży gotowych lokali. To ogranicza przestrzeń do podnoszenia cen. Z drugiej strony wysokie ceny gruntów i rosnące koszty realizacji nowych inwestycji ograniczają możliwość ich obniżania. Dlatego najbardziej prawdopodobnym scenariuszem na najbliższe miesiące pozostaje stabilizacja cen. Po bardzo dobrych wakacjach rynek dostał dwa nowe czynniki ryzyka: perspektywę droższego kredytu i wzrost napięcia geopolitycznego. Pierwszy uderza w możliwości finansowe klientów, drugi w ich skłonność do podejmowania dużych, wieloletnich zobowiązań. To od nich w dużej mierze będzie zależało, czy bardzo dobra sprzedaż z ostatnich miesięcy utrzyma się również jesienią – podsumowuje Robert Chojnacki.

REKLAMA
O autorze
O rozmówcach