Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Rekordowy popyt na magazyny w Polsce. Colliers raportuje najwyższy wynik w historii sektora po trzech kwartałach

Aktywność najemców osiągnęła 5,3 mln mkw. brutto, co przy spadku pustostanów do 5,5% zwiastuje presję na wzrost czynszów

Według najnowszych danych Colliers, polski rynek magazynowy odnotował po trzech kwartałach 2026 roku najwyższy popyt w swojej historii. Rekordowa aktywność najemców, wynosząca 5,3 mln mkw., przełożyła się na gwałtowny spadek dostępności dużych modułów magazynowych oraz zainicjowała wzrostową presję na stawki czynszów.

REKLAMA

Zasoby nowoczesnej powierzchni magazynowo-przemysłowej w Polsce na koniec września 2026 roku wyniosły blisko 37,8 mln mkw. Od początku roku deweloperzy dostarczyli 1,5 mln mkw. nowej przestrzeni, co jest wynikiem zbliżonym do analogicznego okresu ubiegłego roku. Pomimo stałego dopływu podaży, wysoka absorpcja istniejącej powierzchni sprawiła, że ogólna dostępność magazynów nie uległa zwiększeniu.

Dynamika popytu netto i rola firm z Chin

Kluczowym wskaźnikiem kondycji rynku jest popyt netto, który od stycznia do września 2026 roku osiągnął poziom 3,4 mln mkw., notując wzrost o ponad 50% rok do roku. Całkowita aktywność, mierzona popytem brutto, zamknęła się w wolumenie 5,3 mln mkw., co stanowi wzrost o 20% względem ubiegłego roku. Za te wyniki odpowiadają głównie sektory logistyczny oraz e-commerce, w tym znaczący udział przedsiębiorstw z Chin, które wygenerowały 20% popytu netto.

Skala wzrostu popytu netto pokazuje, że nie mamy do czynienia wyłącznie z odnawianiem istniejących umów, ale z realnym wzrostem zapotrzebowania na powierzchnie magazynowe. Rekordowe wyniki are efektem zarówno rozwoju sektora e-commerce, jak i dalszej rozbudowy sieci dystrybucyjnych. To jeden z najmocniejszych sygnałów świadczących o dobrej kondycji polskiego rynku logistycznego – mówi Antoni Szwech, Senior Business Analyst w dziale Market Insights w Colliers.

Spadek dostępności dużych modułów magazynowych

Od czwartego kwartału 2025 roku stopa pustostanów w Polsce pozostaje w trendzie spadkowym. W ciągu ostatnich 12 miesięcy wskaźnik ten obniżył się z poziomu 8,2% do 5,5%, co jest najniższą wartością odnotowaną od końca 2022 roku. Największe deficyty widoczne są w segmencie powierzchni powyżej 20 tys. mkw. – ich udział w całkowitej ofercie rynkowej skurczył się z 40% do zaledwie 15% w ciągu roku.
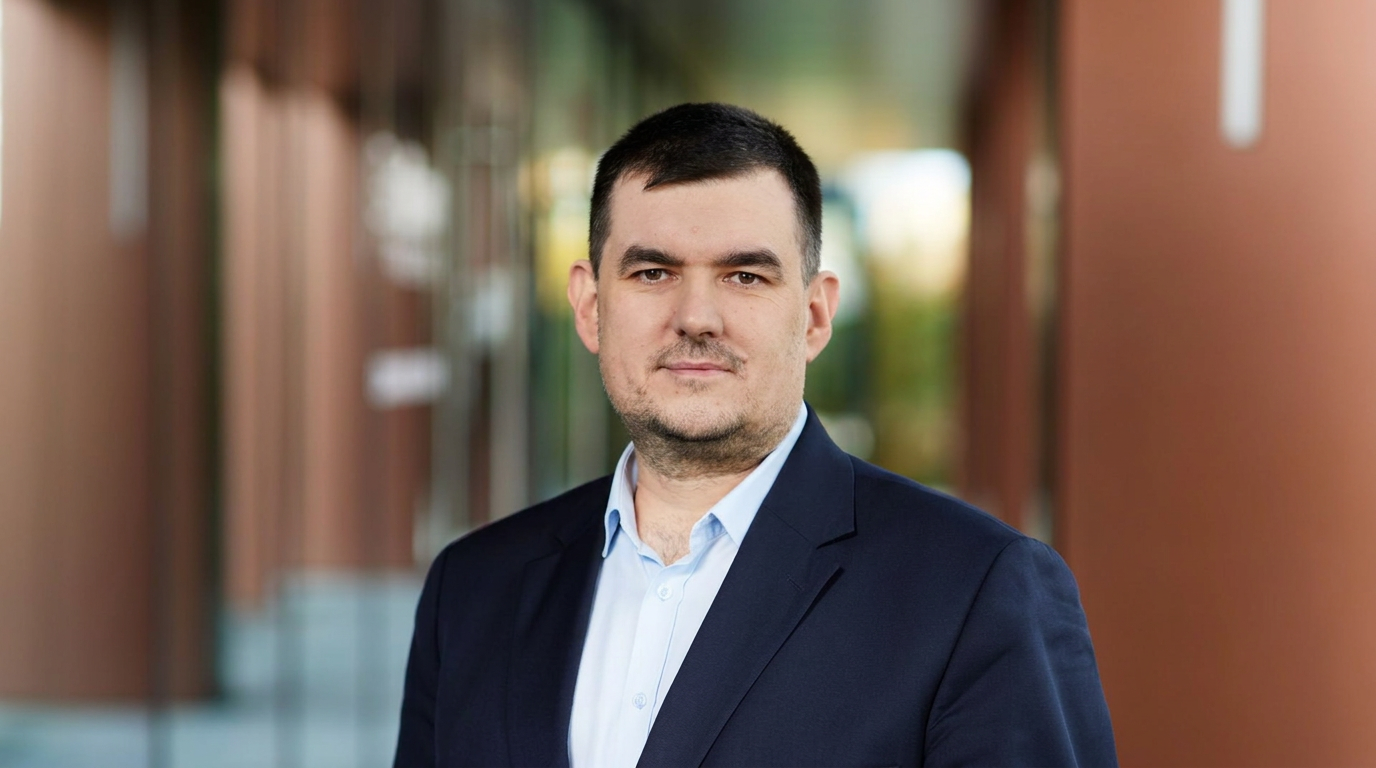
Uśmiechnięty mężczyzna w ciemnym garniturze, białej koszuli i jasnobrązowym krawacie pozuje ze skrzyżowanymi rękami na tle biurowców.

Mężczyzna w eleganckim garniturze pozuje na tle przeszklonych fasad biurowców. Eksperci wskazują na malejącą dostępność dużych modułów magazynowych i konieczność strategicznego planowania procesów najmu.

Firmy poszukujące dużych powierzchni magazynowych mają dziś do dyspozycji znacznie mniej opcji niż jeszcze rok temu. Coraz częściej optymalnym rozwiązaniem stają się projekty realizowane na potrzeby konkretnego najemcy lub zabezpieczanie powierzchni na wczesnym etapie planowanego projektu inwestycyjnego. Z perspektywy najemców najbliższe kwartały będą więc okresem, w którym strategiczne planowanie procesów najmu może mieć coraz większe znaczenie dla dostępności powierzchni, możliwości wyboru lokalizacji oraz możliwych do zabezpieczenia warunków komercyjnych i prawnych negocjowanych umów – wyjaśnia Łukasz Pańczyk, Dyrektor w Dziale Powierzchni Logistycznych i Przemysłowych Colliers.

Aktywność deweloperska i prognozy czynszowe

W odpowiedzi na niedobór wolnej powierzchni rośnie aktywność inwestycyjna. W budowie znajduje się obecnie 1,7 mln mkw. magazynów (wzrost o 9% rdr), z czego najwięcej, bo ponad 640 tys. mkw., realizowanych jest w województwie śląskim. Wspomniane województwo śląskie wyróżnia się nie tylko skalą budów, ale i wysokim poziomem komercjalizacji – ponad 70% realizowanej tam obecnie powierzchni posiada już zabezpieczonych najemców.

Sektor deweloperski zachowuje jednak dyscyplinę – projekty spekulacyjne stanowią mniej niż 40% wolumenu w budowie, a ogólny stopień przednajmu (pre-let) dla realizowanych inwestycji wynosi 62%. Mimo obecnej ostrożności, część deweloperów zapowiada w najbliższych kwartałach zwiększenie udziału inwestycji spekulacyjnych, w tym projektów realizowanych całkowicie bez umów najmu w najbardziej prestiżowych lokalizacjach.

Eksperci przewidują, że połączenie rekordowego popytu i malejących pustostanów doprowadzi do wzrostu stawek czynszowych. Najsilniejsza presja cenowa dotyczyć będzie dużych obiektów logistycznych. W segmencie mniejszych modułów stawki powinny pozostać stabilne ze względu na relatywnie szerszą ofertę rynkową.

Galeria zdjęć

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Rekordowy popyt na magazyny w Polsce. Chińscy najemcy odpowiadają za 18 proc. rynku w raporcie Knight Frank

Popyt na polskie magazyny osiągnął rekordowe 5,3 mln m kw. Firmy z Chin wynajęły milion m kw. Pustostany spadły do 5,7 proc., a wartość inwestycji wzrosła o 54 proc. rdr.

Ajax Systems Poland nowym najemcą MLP Business Park Łódź – firma zajmie 4,7 tys. mkw.

Ajax Systems Poland wynajmuje 4,7 tys. mkw. w MLP Business Park Łódź. Nowoczesna przestrzeń magazynowo-biurowa została przekazana najemcy w listopadzie 2026 r.

Raport ULI i PwC: Wartość inwestycji w Polsce wzrosła o 77 proc., Warszawa utrzymuje pozycję lidera CEE

Inwestycje w Polsce wzrosły o 77% rdr (4,8 mld euro). Warszawa liderem CEE w raporcie Emerging Trends in Real Estate Europe 2027 przygotowanym przez PwC i ULI.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Rekordowy popyt na magazyny w Polsce. Colliers raportuje najwyższy wynik w historii sektora po trzech kwartałach

Aktywność najemców osiągnęła 5,3 mln mkw. brutto, co przy spadku pustostanów do 5,5% zwiastuje presję na wzrost czynszów

13.11.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Według najnowszych danych Colliers, polski rynek magazynowy odnotował po trzech kwartałach 2026 roku najwyższy popyt w swojej historii. Rekordowa aktywność najemców, wynosząca 5,3 mln mkw., przełożyła się na gwałtowny spadek dostępności dużych modułów magazynowych oraz zainicjowała wzrostową presję na stawki czynszów.

REKLAMA

Zasoby nowoczesnej powierzchni magazynowo-przemysłowej w Polsce na koniec września 2026 roku wyniosły blisko 37,8 mln mkw. Od początku roku deweloperzy dostarczyli 1,5 mln mkw. nowej przestrzeni, co jest wynikiem zbliżonym do analogicznego okresu ubiegłego roku. Pomimo stałego dopływu podaży, wysoka absorpcja istniejącej powierzchni sprawiła, że ogólna dostępność magazynów nie uległa zwiększeniu.

Dynamika popytu netto i rola firm z Chin

Kluczowym wskaźnikiem kondycji rynku jest popyt netto, który od stycznia do września 2026 roku osiągnął poziom 3,4 mln mkw., notując wzrost o ponad 50% rok do roku. Całkowita aktywność, mierzona popytem brutto, zamknęła się w wolumenie 5,3 mln mkw., co stanowi wzrost o 20% względem ubiegłego roku. Za te wyniki odpowiadają głównie sektory logistyczny oraz e-commerce, w tym znaczący udział przedsiębiorstw z Chin, które wygenerowały 20% popytu netto.

Skala wzrostu popytu netto pokazuje, że nie mamy do czynienia wyłącznie z odnawianiem istniejących umów, ale z realnym wzrostem zapotrzebowania na powierzchnie magazynowe. Rekordowe wyniki are efektem zarówno rozwoju sektora e-commerce, jak i dalszej rozbudowy sieci dystrybucyjnych. To jeden z najmocniejszych sygnałów świadczących o dobrej kondycji polskiego rynku logistycznego – mówi Antoni Szwech, Senior Business Analyst w dziale Market Insights w Colliers.

Spadek dostępności dużych modułów magazynowych

Od czwartego kwartału 2025 roku stopa pustostanów w Polsce pozostaje w trendzie spadkowym. W ciągu ostatnich 12 miesięcy wskaźnik ten obniżył się z poziomu 8,2% do 5,5%, co jest najniższą wartością odnotowaną od końca 2022 roku. Największe deficyty widoczne są w segmencie powierzchni powyżej 20 tys. mkw. – ich udział w całkowitej ofercie rynkowej skurczył się z 40% do zaledwie 15% w ciągu roku.

Uśmiechnięty mężczyzna w ciemnym garniturze, białej koszuli i jasnobrązowym krawacie pozuje ze skrzyżowanymi rękami na tle biurowców.

Mężczyzna w eleganckim garniturze pozuje na tle przeszklonych fasad biurowców. Eksperci wskazują na malejącą dostępność dużych modułów magazynowych i konieczność strategicznego planowania procesów najmu.

Firmy poszukujące dużych powierzchni magazynowych mają dziś do dyspozycji znacznie mniej opcji niż jeszcze rok temu. Coraz częściej optymalnym rozwiązaniem stają się projekty realizowane na potrzeby konkretnego najemcy lub zabezpieczanie powierzchni na wczesnym etapie planowanego projektu inwestycyjnego. Z perspektywy najemców najbliższe kwartały będą więc okresem, w którym strategiczne planowanie procesów najmu może mieć coraz większe znaczenie dla dostępności powierzchni, możliwości wyboru lokalizacji oraz możliwych do zabezpieczenia warunków komercyjnych i prawnych negocjowanych umów – wyjaśnia Łukasz Pańczyk, Dyrektor w Dziale Powierzchni Logistycznych i Przemysłowych Colliers.

Aktywność deweloperska i prognozy czynszowe

W odpowiedzi na niedobór wolnej powierzchni rośnie aktywność inwestycyjna. W budowie znajduje się obecnie 1,7 mln mkw. magazynów (wzrost o 9% rdr), z czego najwięcej, bo ponad 640 tys. mkw., realizowanych jest w województwie śląskim. Wspomniane województwo śląskie wyróżnia się nie tylko skalą budów, ale i wysokim poziomem komercjalizacji – ponad 70% realizowanej tam obecnie powierzchni posiada już zabezpieczonych najemców.

Sektor deweloperski zachowuje jednak dyscyplinę – projekty spekulacyjne stanowią mniej niż 40% wolumenu w budowie, a ogólny stopień przednajmu (pre-let) dla realizowanych inwestycji wynosi 62%. Mimo obecnej ostrożności, część deweloperów zapowiada w najbliższych kwartałach zwiększenie udziału inwestycji spekulacyjnych, w tym projektów realizowanych całkowicie bez umów najmu w najbardziej prestiżowych lokalizacjach.

Eksperci przewidują, że połączenie rekordowego popytu i malejących pustostanów doprowadzi do wzrostu stawek czynszowych. Najsilniejsza presja cenowa dotyczyć będzie dużych obiektów logistycznych. W segmencie mniejszych modułów stawki powinny pozostać stabilne ze względu na relatywnie szerszą ofertę rynkową.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Zasoby nowoczesnej powierzchni magazynowo-przemysłowej w Polsce na koniec września 2026 roku wyniosły blisko 37,8 mln mkw. Od początku roku deweloperzy dostarczyli 1,5 mln mkw. nowej przestrzeni, co jest wynikiem zbliżonym do analogicznego okresu ubiegłego roku. Pomimo stałego dopływu podaży, wysoka absorpcja istniejącej powierzchni sprawiła, że ogólna dostępność magazynów nie uległa zwiększeniu.

Dynamika popytu netto i rola firm z Chin

Kluczowym wskaźnikiem kondycji rynku jest popyt netto, który od stycznia do września 2026 roku osiągnął poziom 3,4 mln mkw., notując wzrost o ponad 50% rok do roku. Całkowita aktywność, mierzona popytem brutto, zamknęła się w wolumenie 5,3 mln mkw., co stanowi wzrost o 20% względem ubiegłego roku. Za te wyniki odpowiadają głównie sektory logistyczny oraz e-commerce, w tym znaczący udział przedsiębiorstw z Chin, które wygenerowały 20% popytu netto.

Skala wzrostu popytu netto pokazuje, że nie mamy do czynienia wyłącznie z odnawianiem istniejących umów, ale z realnym wzrostem zapotrzebowania na powierzchnie magazynowe. Rekordowe wyniki are efektem zarówno rozwoju sektora e-commerce, jak i dalszej rozbudowy sieci dystrybucyjnych. To jeden z najmocniejszych sygnałów świadczących o dobrej kondycji polskiego rynku logistycznego – mówi Antoni Szwech, Senior Business Analyst w dziale Market Insights w Colliers.

Spadek dostępności dużych modułów magazynowych

Od czwartego kwartału 2025 roku stopa pustostanów w Polsce pozostaje w trendzie spadkowym. W ciągu ostatnich 12 miesięcy wskaźnik ten obniżył się z poziomu 8,2% do 5,5%, co jest najniższą wartością odnotowaną od końca 2022 roku. Największe deficyty widoczne są w segmencie powierzchni powyżej 20 tys. mkw. – ich udział w całkowitej ofercie rynkowej skurczył się z 40% do zaledwie 15% w ciągu roku.

Uśmiechnięty mężczyzna w ciemnym garniturze, białej koszuli i jasnobrązowym krawacie pozuje ze skrzyżowanymi rękami na tle biurowców.

Mężczyzna w eleganckim garniturze pozuje na tle przeszklonych fasad biurowców. Eksperci wskazują na malejącą dostępność dużych modułów magazynowych i konieczność strategicznego planowania procesów najmu.

Firmy poszukujące dużych powierzchni magazynowych mają dziś do dyspozycji znacznie mniej opcji niż jeszcze rok temu. Coraz częściej optymalnym rozwiązaniem stają się projekty realizowane na potrzeby konkretnego najemcy lub zabezpieczanie powierzchni na wczesnym etapie planowanego projektu inwestycyjnego. Z perspektywy najemców najbliższe kwartały będą więc okresem, w którym strategiczne planowanie procesów najmu może mieć coraz większe znaczenie dla dostępności powierzchni, możliwości wyboru lokalizacji oraz możliwych do zabezpieczenia warunków komercyjnych i prawnych negocjowanych umów – wyjaśnia Łukasz Pańczyk, Dyrektor w Dziale Powierzchni Logistycznych i Przemysłowych Colliers.

Aktywność deweloperska i prognozy czynszowe

W odpowiedzi na niedobór wolnej powierzchni rośnie aktywność inwestycyjna. W budowie znajduje się obecnie 1,7 mln mkw. magazynów (wzrost o 9% rdr), z czego najwięcej, bo ponad 640 tys. mkw., realizowanych jest w województwie śląskim. Wspomniane województwo śląskie wyróżnia się nie tylko skalą budów, ale i wysokim poziomem komercjalizacji – ponad 70% realizowanej tam obecnie powierzchni posiada już zabezpieczonych najemców.

Sektor deweloperski zachowuje jednak dyscyplinę – projekty spekulacyjne stanowią mniej niż 40% wolumenu w budowie, a ogólny stopień przednajmu (pre-let) dla realizowanych inwestycji wynosi 62%. Mimo obecnej ostrożności, część deweloperów zapowiada w najbliższych kwartałach zwiększenie udziału inwestycji spekulacyjnych, w tym projektów realizowanych całkowicie bez umów najmu w najbardziej prestiżowych lokalizacjach.

Eksperci przewidują, że połączenie rekordowego popytu i malejących pustostanów doprowadzi do wzrostu stawek czynszowych. Najsilniejsza presja cenowa dotyczyć będzie dużych obiektów logistycznych. W segmencie mniejszych modułów stawki powinny pozostać stabilne ze względu na relatywnie szerszą ofertę rynkową.

REKLAMA
O autorze
O rozmówcach