
Rekordowy popyt na magazyny w Polsce. Chińscy najemcy odpowiadają za 18 proc. rynku w raporcie Knight Frank
Popyt brutto wzrósł o 20 proc. osiągając 5,3 mln m kw. w trzech kwartałach 2026 roku
W pierwszych trzech kwartałach 2026 roku popyt brutto na powierzchnie magazynowe w Polsce osiągnął rekordowe 5,3 mln m kw., co stanowi wzrost o 20% rok do roku. Kluczowym czynnikiem stymulującym rynek jest ekspansja chińskich najemców, którzy zabezpieczyli już 18% całkowitego wolumenu transakcji.

Z najnowszych danych Knight Frank wynika, że polski sektor magazynowy utrzymuje bezprecedensowy poziom aktywności. Od stycznia do września 2026 roku popyt brutto osiągnął rekordowe 5,3 mln m kw., co oznacza wzrost o 20% (ponad 800 000 m kw.) względem analogicznego okresu ubiegłego roku i stanowi najlepszy wynik w historii rynku dla tego okresu.
Ekspansja chińskich przedsiębiorstw nabiera tempa
Szczególnie wyrazistym zjawiskiem jest skala aktywności firm z Chin. W ciągu pierwszych dziewięciu miesięcy 2026 roku wynajęły one w Polsce około 1 mln m kw. powierzchni magazynowej, co odpowiada za 18% całkowitego popytu brutto. Jest to wolumen większy niż łączna powierzchnia wynajęta przez tę grupę najemców we wszystkich wcześniejszych latach ich obecności w kraju.
„Aktywność chińskich najemców to obecnie jeden z najważniejszych trendów na polskim rynku magazynowym. Skala popytu wygenerowanego przez tę grupę w ciągu zaledwie dziewięciu miesięcy pokazuje, jak szybko rośnie jej znaczenie. W połączeniu z ograniczoną dostępnością nowej powierzchni przekłada się to na spadek liczby dostępnych modułów, wzmacnia pozycję właścicieli i wspiera wzrost czynszów efektywnych. Ograniczona dostępność powierzchni oznacza również rozpoczynanie przez najemców procesów związanych z przedłużeniami kończących się umów z dużo większym wyprzedzeniem, aby w analizie alternatywnych opcji móc uwzględnić również opcje dopiero możliwe do wybudowania przez deweloperów” – komentuje Przemysław Piętak, Director, Head of Industrial & Logistics Agency w Knight Frank.
Ograniczona podaż i historycznie niskie pustostany
Wysokiemu popytowi towarzyszy umiarkowana aktywność deweloperska. Do końca września 2026 roku na rynek dostarczono 1,58 mln m kw. nowej powierzchni, co jest wynikiem zbliżonym do ubiegłorocznego i jednym z najniższych od blisko dekady. Dysproporcja między zapotrzebowaniem a nową podażą doprowadziła do spadku wskaźnika pustostanów do poziomu 5,7% – najniższego od IV kwartału 2022 roku. W regionach kluczowych dla firm z Chin, takich jak Dolny Śląsk i Polska Centralna, dostępność wolnej powierzchni spadła do zaledwie 3,5%.
Przemysław Piętak podkreśla strategiczne znaczenie planowania lokalizacji w obecnych warunkach:
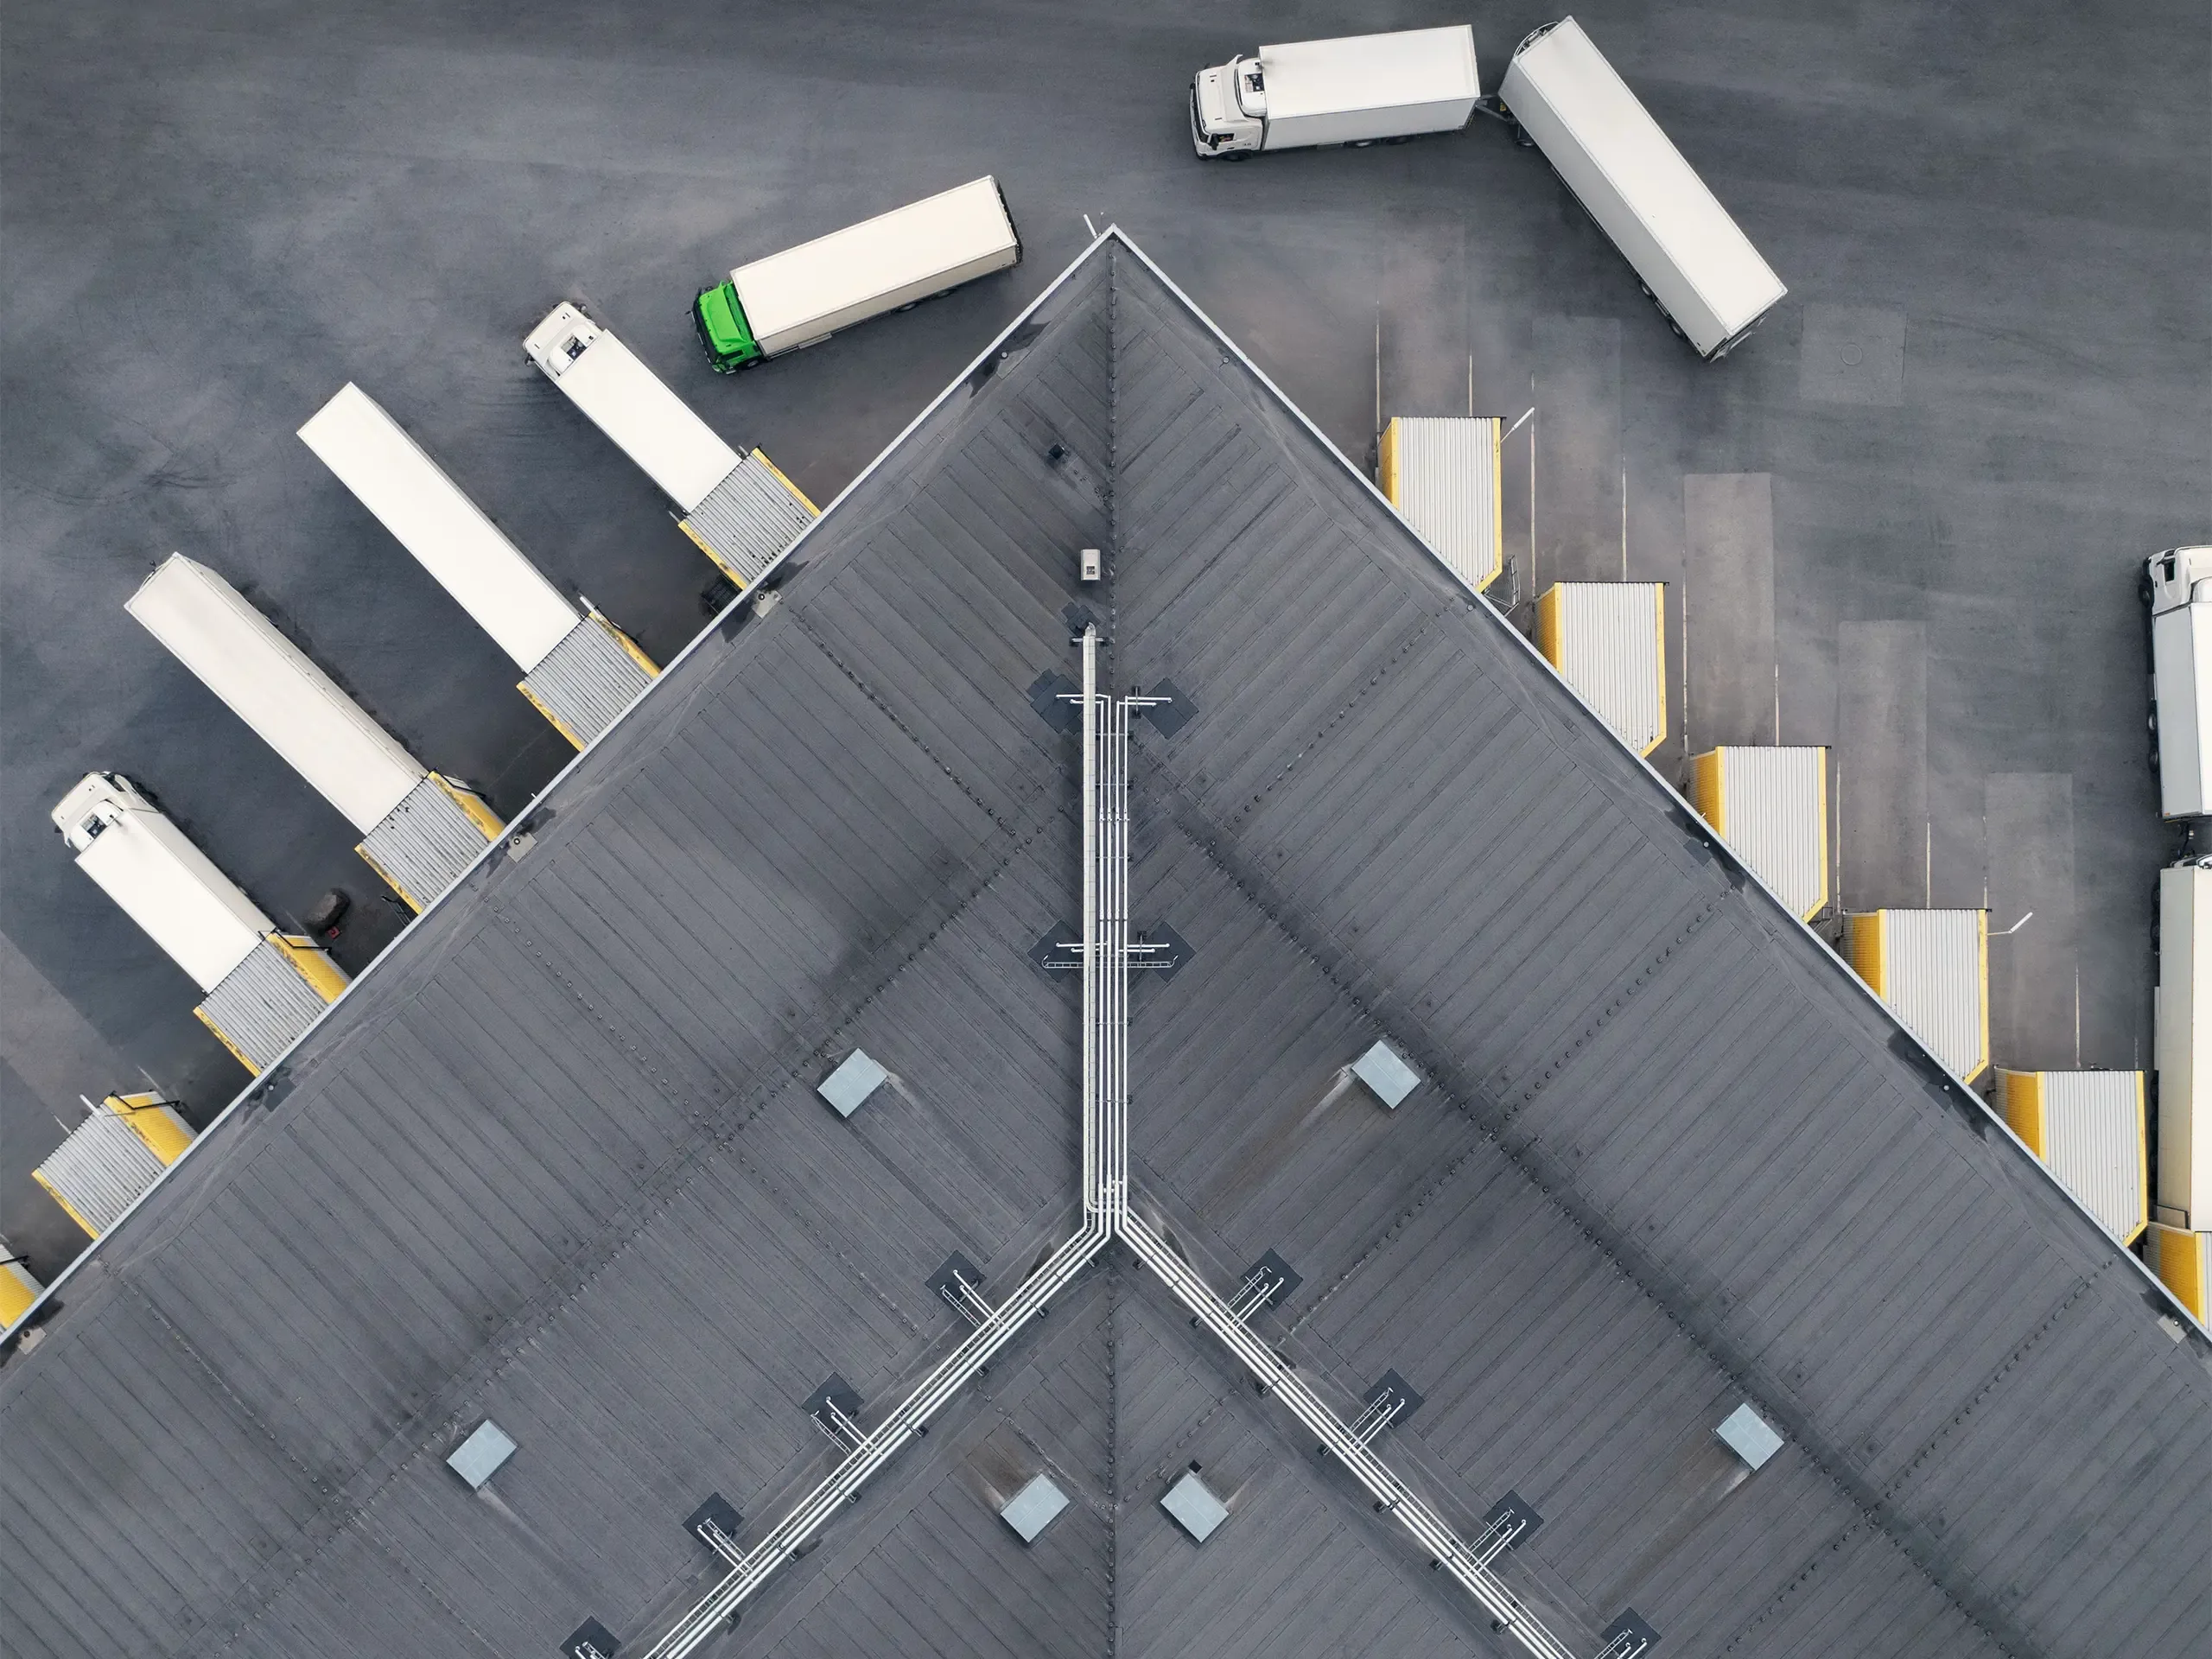
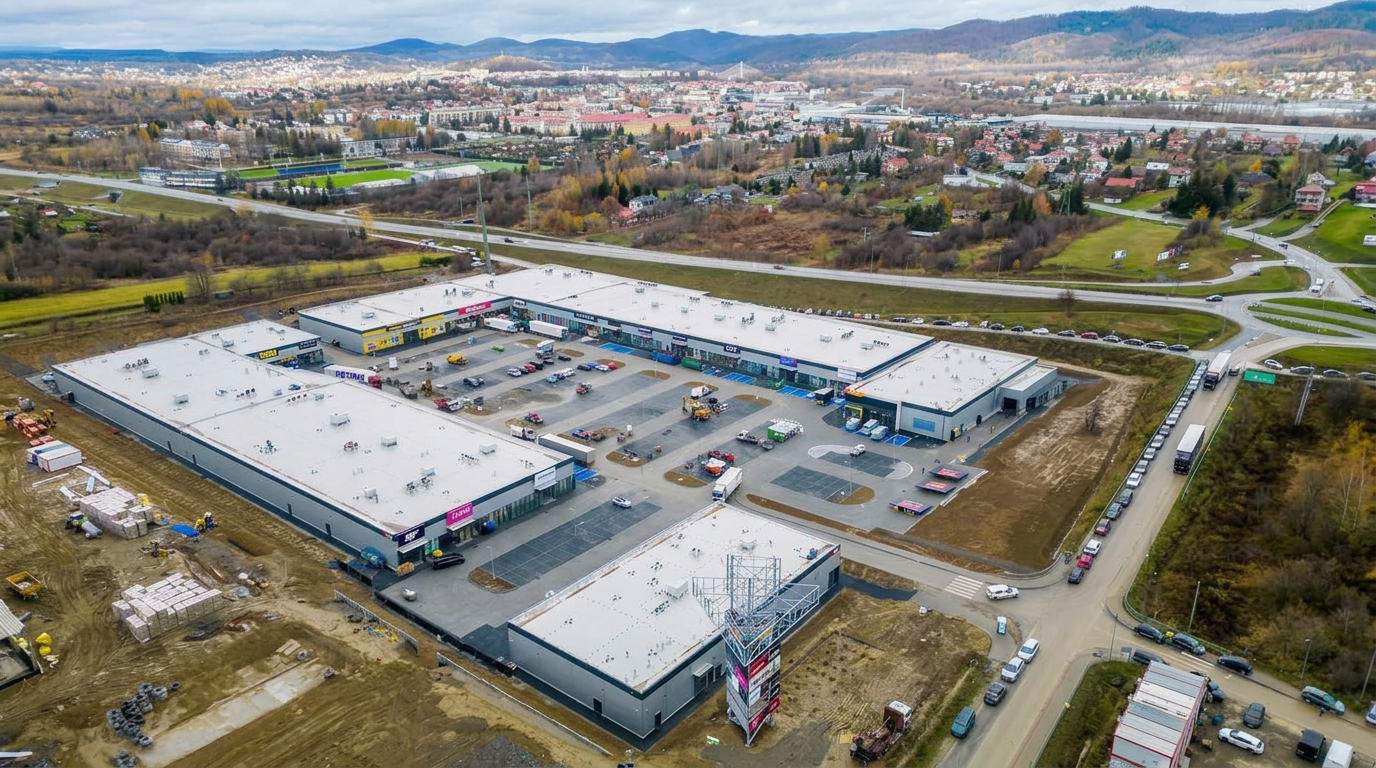
Centrum logistyczne z rampami przeładunkowymi i samochodami ciężarowymi widziane z góry. Popyt na nowoczesne powierzchnie magazynowe w Polsce osiąga historyczne rekordy przy malejącej dostępności wolnych modułów.
„Obecna sytuacja pokazuje, jak istotne staje się dopasowanie decyzji lokalizacyjnych do rzeczywistej dostępności powierzchni. Przy malejącej liczbie wolnych modułów i ograniczonej podaży nowych obiektów najemcy muszą z większym wyprzedzeniem planować swoje potrzeby. Jednocześnie rosnąca aktywność deweloperów wskazuje, że rynek zaczyna reagować na obserwowane ograniczenia”.
Deweloperzy reagują na deficyt powierzchni
Malejąca liczba wolnych modułów stymuluje uruchamianie nowych inwestycji. Na koniec września 2026 roku w budowie znajdowało się 1,67 mln m kw. magazynów. Tylko w III kwartale rozpoczęto projekty o łącznej powierzchni 740 000 m kw., a łączny wolumen budów rozpoczętych od początku roku wyniósł blisko 1,5 mln m kw. Co istotne, ponad 60% realizowanej obecnie powierzchni jest już zabezpieczone umowami typu pre-let.
Analizę sytuacji rynkowej uzupełnia Szymon Sobiecki, Senior Analyst, Research w Knight Frank:
„Dane za pierwsze trzy kwartały 2026 roku pokazują rynek, na którym silny popyt spotyka się z ograniczoną dostępnością nowej powierzchni. Wzrost aktywności deweloperów jest naturalną odpowiedzią na te warunki, jednak znaczący udział projektów zabezpieczonych umowami przednajmu wskazuje, że nowa podaż w dużej mierze odpowiada na konkretne potrzeby najemców”.
Stabilizacja czynszów ofertowych i wzrost stawek efektywnych
W III kwartale 2026 roku czynsze ofertowe pozostały na stabilnym poziomie. Dla obiektów typu big-box stawki mieściły się w granicach 3,8-5,0 EUR/m kw. miesięcznie. W przypadku logistyki miejskiej oraz mniejszych modułów typu SBU, wynajmujący oczekiwali od 5,0 do 7,5 EUR/m kw. Mimo stabilizacji ofertowej, ograniczenie zachęt (takich jak okresy bezczynszowe) prowadzi do realnego wzrostu stawek efektywnych.
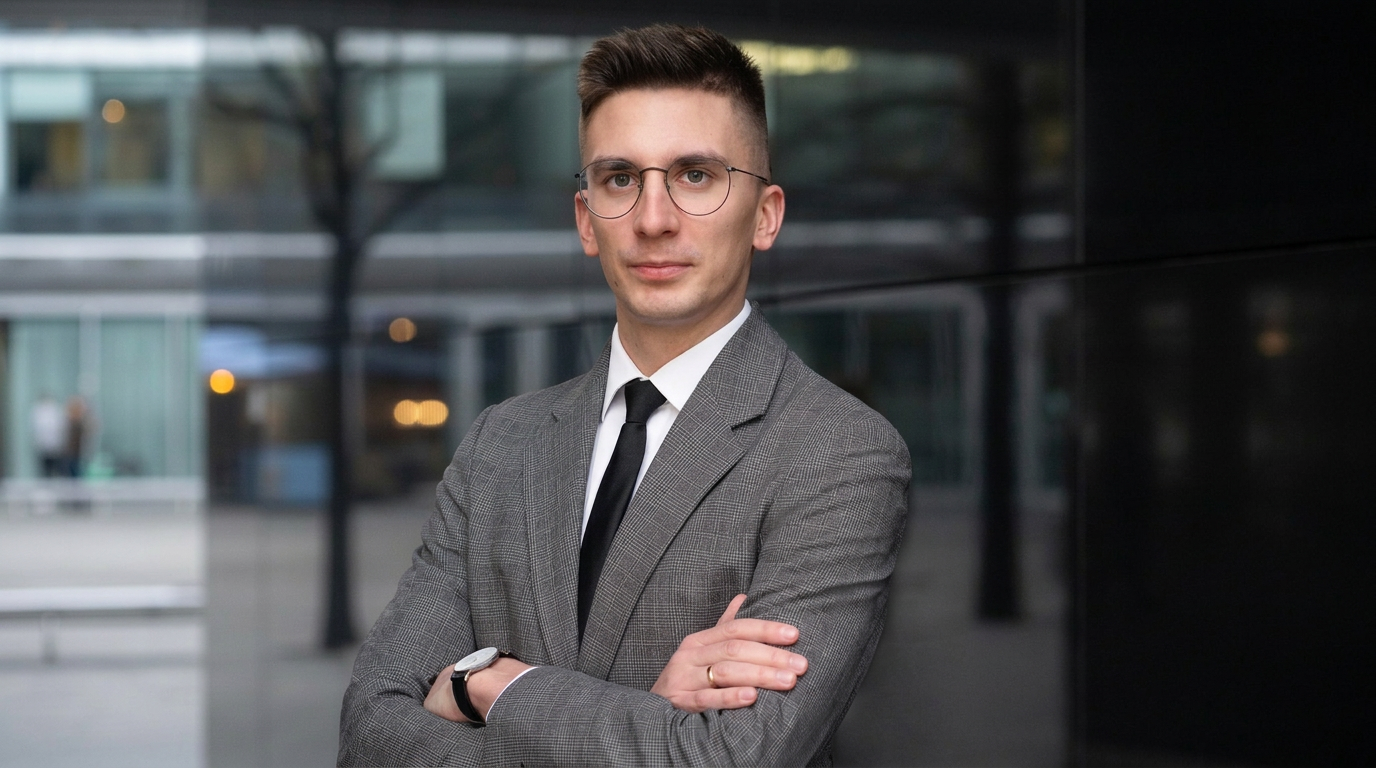
Szymon Sobiecki, Senior Analyst w Knight Frank, w szarej marynarce w kratę na tle biurowca. Ekspert wskazuje na silny popyt i wysoki udział umów przednajmu w nowo budowanych magazynach.
Wzrost wolumenu transakcji inwestycyjnych
Sektor magazynowy odnotował również wyraźne ożywienie na rynku kapitałowym. Wartość transakcji inwestycyjnych po trzech kwartałach wyniosła 1,3 mld EUR, co oznacza wzrost o 54% rok do roku. Dominowały duże operacje – cztery transakcje o wartości powyżej 100 mln EUR każda wygenerowały połowę całkowitego wolumenu. Inwestorzy koncentrowali się przede wszystkim na nowoczesnych aktywach zabezpieczonych długoterminowymi umowami najmu, które zapewniają stabilne i przewidywalne przepływy pieniężne.
Obecny krajobraz polskiego rynku magazynowego definiują trzy kluczowe czynniki: rekordowe zapotrzebowanie ze strony chińskich przedsiębiorstw, zacieśniająca się podaż oraz powrót dużego kapitału inwestycyjnego do nowoczesnych aktywów logistycznych.
Galeria zdjęć

Polecane artykuły

Więcej artykułów autora
Najnowsze wydanie!


Komentarz