Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Bariery administracyjne i reforma planistyczna hamują podaż mieszkań w polskich metropoliach

Analiza Walter Herz wskazuje na wydłużenie procedur wydawania pozwoleń na budowę do 18 miesięcy w Warszawie i ponad 14 miesięcy w Poznaniu

Wydłużające się procedury administracyjne oraz wdrażana reforma planowania przestrzennego stają się kluczowymi czynnikami ryzyka dla inwestycji wielorodzinnych w Polsce. Według analizy Walter Herz, w największych miastach regionalnych średni czas oczekiwania na pozwolenie na budowę wynosi obecnie od ośmiu do czternastu miesięcy, co bezpośrednio rzutuje na rentowność projektów.

REKLAMA

Rynek gruntów inwestycyjnych w Polsce pozostaje zdominowany przez projekty mieszkaniowe. Deweloperzy prowadzący inwestycje poza Warszawą koncentrują się przede wszystkim na Krakowie, Wrocławiu i Gdańsku, a następnie na Poznaniu i Łodzi. Najwyższe ceny osiągają działki w centralnych, dobrze skomunikowanych lokalizacjach Krakowa i Gdańska. O wartości gruntu decyduje teraz jednak nie tylko lokalizacja i potencjał zabudowy, ale przede wszystkim możliwość sprawnego przeprowadzenia całego procesu inwestycyjnego.

Wydłużony czas oczekiwania na decyzje administracyjne

W największych miastach regionalnych na pozwolenie na budowę mieszkaniowej inwestycji wielorodzinnej trzeba obecnie czekać średnio od ośmiu do czternastu miesięcy. Analizy Walter Herz, oparte na danych Głównego Urzędu Nadzoru Budowlanego, pokazują aktualne statystyki czasu trwania procedur. W Warszawie na pozwolenie na budowę inwestycji wielorodzinnej czeka się około półtora roku. W regionach sytuacja przedstawia się następująco:

  • Poznań: ponad 14 miesięcy,

  • Łódź: średnio 280 dni,

  • Kraków: średnio 267 dni,

  • Wrocław: 256 dni,

  • Gdańsk: 231 dni,

  • Gdynia: powyżej 10 miesięcy.

Dla porównania, jeszcze w 2016 roku średni czas wydania pozwolenia na budowę dla podobnych projektów wynosił od dwóch do trzech i pół miesiąca. Systematyczne pogarszanie się wskaźników odnotowano szczególnie wyraźnie w 2025 roku, przy jednoczesnym spadku liczby wydawanych decyzji w większości miast. W Gdańsku liczba wydanych decyzji spadła z 70 do 44, a w Krakowie ze 107 do 91. Wzrost odnotował jedynie Poznań i Gdynia.

Reforma planowania a bezpieczeństwo inwestycyjne

Drugim istotnym źródłem niepewności jest reforma planowania przestrzennego. W ponad 60 proc. gmin w Polsce nadal nie uchwalono planów ogólnych, co paraliżuje uruchamianie nowych projektów na terenach nieobjętych obowiązującymi Miejscowymi Planami Zagospodarowania Przestrzennego (MPZP). Po 1 września w gminach bez uchwalonego planu ogólnego nie można uzyskać decyzji o Warunkach Zabudowy (WZ) dla nowego wniosku, zmienić obowiązującego MPZP, ani procedować nowego Zintegrowanego Planu Inwestycyjnego.

Zmienia to sposób wyceny nieruchomości. Rynek coraz silniej premiuje grunty z jasnym statusem planistycznym, a najlepiej z gotowym pozwoleniem na budowę. Wycena nie obejmuje już tylko samej ziemi, ale przede wszystkim gotowy i wykonalny w krótkim terminie scenariusz inwestycyjny.
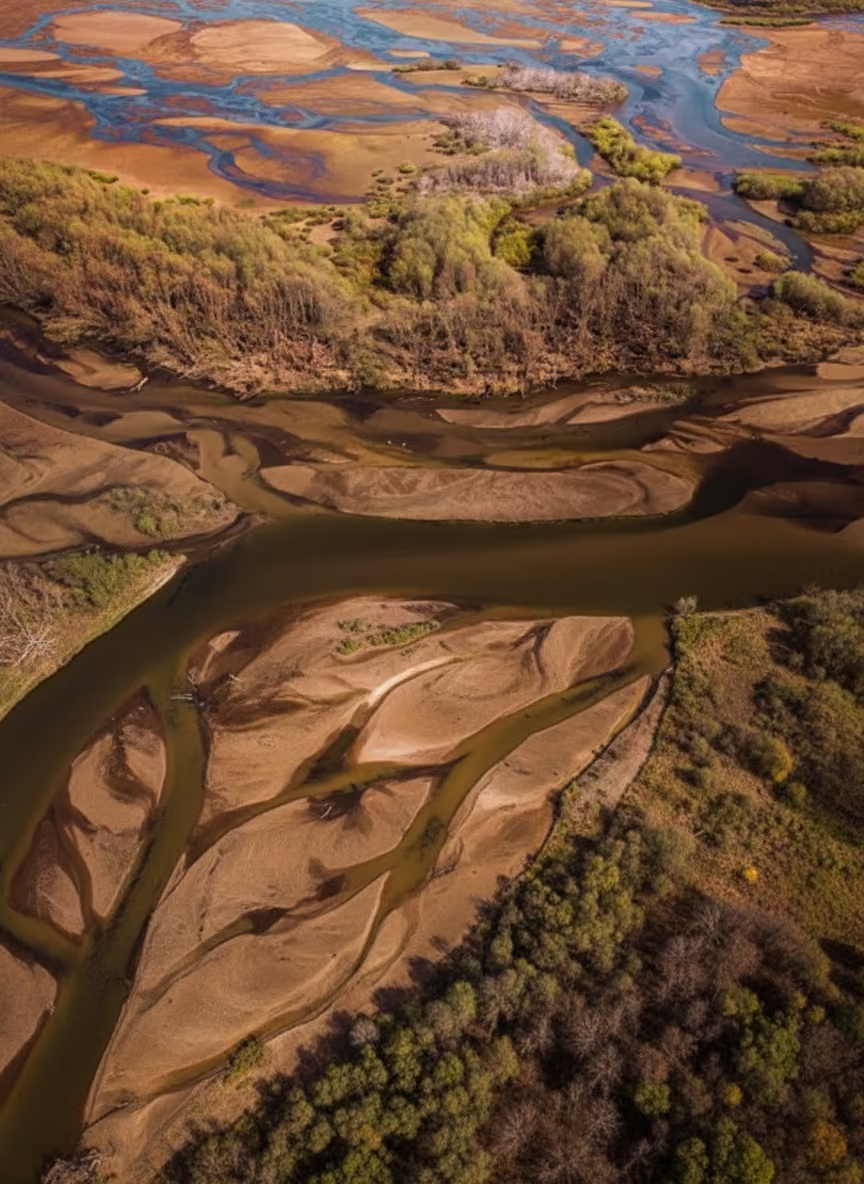
Lotniczy widok na mozaikę pól uprawnych i sadów w różnych odcieniach zieleni, beżu i brązu, z widocznymi rzędami roślinności i piaszczystymi drogami, oraz małym, ciemnym zbiornikiem wodnym o trójkątnym kształcie w górnej części.

Widok z lotu ptaka na mozaikę pól uprawnych i sadów o zróżnicowanych kształtach. Ten typ krajobrazu ilustruje potencjalne tereny pod inwestycje, które wymagają uregulowania statusu planistycznego.

Działki w dobrych lokalizacjach, z uregulowanym statusem planistycznym nadal znajdą nabywców. Ich deficyt ma jednak swoją cenę. Jeśli proces inwestycyjny pozostanie długi i nieprzewidywalny, rynek będzie coraz mocniej premiował te grunty, które są gotowe do realizacji projektów, podbijając ich wartość. Tym samym koszt administracyjnego ryzyka będzie wpływał, zarówno na ceny gruntów, jak i produktu końcowego, czyli mieszkań. – zaznacza Damian Karkosiński, Specjalista ds. inwestycji i akwizycji w Walter Herz.

Zintegrowane Plany Inwestycyjne (ZPI) jako alternatywa

W nowym systemie większą rolę mają odegrać Zintegrowane Plany Inwestycyjne, które zastępują tzw. specustawę mieszkaniową (lex deweloper). ZPI oferuje szansę na bardziej partnerską współpracę z gminą i większą przewidywalność kosztów, jednak jego skuteczne wykorzystanie jest uzależnione od uchwalenia wspomnianych planów ogólnych. Barierą pozostaje także konieczność partycypacji inwestorów w kosztach infrastruktury publicznej na podstawie umowy urbanistycznej.

Inwestorzy podkreślają, że kluczowa dla stabilizacji podaży mieszkań jest deregulacja, cyfryzacja procedur oraz standaryzacja dokumentacji. Obecnie zakres wymaganych opinii – od konserwatorskich po środowiskowe – różni się znacząco w zależności od lokalizacji, co potęguje nieprzewidywalność harmonogramów budowy. Rozwiązaniem mogłyby być ogólnokrajowe wytyczne przygotowywane przez GUNB, które ograniczyłyby różnice w praktyce poszczególnych urzędów, a także usprawnienie procedur środowiskowych.

Perspektywy rynkowe

Deweloperzy stają się coraz bardziej selektywni przy zakupie działek, odkładając projekty o mniej przewidywalnym harmonogramie. Niedobór gruntów gotowych pod zabudowę w połączeniu z rosnącymi kosztami finansowania zamrożonego kapitału tworzy barierę, która w dłuższej perspektywie ograniczy ofertę rynkową i wpłynie na dalszy wzrost cen mieszkań.

Galeria zdjęć

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Avison Young i partnerzy analizują rynek: Parki handlowe dominują nową podaż w Polsce

Analiza rynku parków handlowych w Polsce na podstawie raportu Avison Young, CMS, Newgate Investment i PROH. Dane o podaży, inwestycjach i demografii.

Raport Fundacji Pułaskiego: Woda kluczowym zasobem dla bezpieczeństwa i energetyki Polski

Raport Fundacji im. Kazimierza Pułaskiego analizuje rolę wody w bezpieczeństwie Polski, energetyce i obronności, w tym w projekcie Tarcza Wschód.

Rynek mieszkaniowy latem 2026: Poprawa zdolności kredytowej napędza sprzedaż u deweloperów

Deweloperzy podsumowują sprzedaż mieszkań latem 2026. Analiza popytu, zdolności kredytowej i najpopularniejszych metraży w największych aglomeracjach Polski.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Bariery administracyjne i reforma planistyczna hamują podaż mieszkań w polskich metropoliach

Analiza Walter Herz wskazuje na wydłużenie procedur wydawania pozwoleń na budowę do 18 miesięcy w Warszawie i ponad 14 miesięcy w Poznaniu

23.09.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Wydłużające się procedury administracyjne oraz wdrażana reforma planowania przestrzennego stają się kluczowymi czynnikami ryzyka dla inwestycji wielorodzinnych w Polsce. Według analizy Walter Herz, w największych miastach regionalnych średni czas oczekiwania na pozwolenie na budowę wynosi obecnie od ośmiu do czternastu miesięcy, co bezpośrednio rzutuje na rentowność projektów.

REKLAMA

Rynek gruntów inwestycyjnych w Polsce pozostaje zdominowany przez projekty mieszkaniowe. Deweloperzy prowadzący inwestycje poza Warszawą koncentrują się przede wszystkim na Krakowie, Wrocławiu i Gdańsku, a następnie na Poznaniu i Łodzi. Najwyższe ceny osiągają działki w centralnych, dobrze skomunikowanych lokalizacjach Krakowa i Gdańska. O wartości gruntu decyduje teraz jednak nie tylko lokalizacja i potencjał zabudowy, ale przede wszystkim możliwość sprawnego przeprowadzenia całego procesu inwestycyjnego.

Wydłużony czas oczekiwania na decyzje administracyjne

W największych miastach regionalnych na pozwolenie na budowę mieszkaniowej inwestycji wielorodzinnej trzeba obecnie czekać średnio od ośmiu do czternastu miesięcy. Analizy Walter Herz, oparte na danych Głównego Urzędu Nadzoru Budowlanego, pokazują aktualne statystyki czasu trwania procedur. W Warszawie na pozwolenie na budowę inwestycji wielorodzinnej czeka się około półtora roku. W regionach sytuacja przedstawia się następująco:

  • Poznań: ponad 14 miesięcy,

  • Łódź: średnio 280 dni,

  • Kraków: średnio 267 dni,

  • Wrocław: 256 dni,

  • Gdańsk: 231 dni,

  • Gdynia: powyżej 10 miesięcy.

Dla porównania, jeszcze w 2016 roku średni czas wydania pozwolenia na budowę dla podobnych projektów wynosił od dwóch do trzech i pół miesiąca. Systematyczne pogarszanie się wskaźników odnotowano szczególnie wyraźnie w 2025 roku, przy jednoczesnym spadku liczby wydawanych decyzji w większości miast. W Gdańsku liczba wydanych decyzji spadła z 70 do 44, a w Krakowie ze 107 do 91. Wzrost odnotował jedynie Poznań i Gdynia.

Reforma planowania a bezpieczeństwo inwestycyjne

Drugim istotnym źródłem niepewności jest reforma planowania przestrzennego. W ponad 60 proc. gmin w Polsce nadal nie uchwalono planów ogólnych, co paraliżuje uruchamianie nowych projektów na terenach nieobjętych obowiązującymi Miejscowymi Planami Zagospodarowania Przestrzennego (MPZP). Po 1 września w gminach bez uchwalonego planu ogólnego nie można uzyskać decyzji o Warunkach Zabudowy (WZ) dla nowego wniosku, zmienić obowiązującego MPZP, ani procedować nowego Zintegrowanego Planu Inwestycyjnego.

Zmienia to sposób wyceny nieruchomości. Rynek coraz silniej premiuje grunty z jasnym statusem planistycznym, a najlepiej z gotowym pozwoleniem na budowę. Wycena nie obejmuje już tylko samej ziemi, ale przede wszystkim gotowy i wykonalny w krótkim terminie scenariusz inwestycyjny.

Lotniczy widok na mozaikę pól uprawnych i sadów w różnych odcieniach zieleni, beżu i brązu, z widocznymi rzędami roślinności i piaszczystymi drogami, oraz małym, ciemnym zbiornikiem wodnym o trójkątnym kształcie w górnej części.

Widok z lotu ptaka na mozaikę pól uprawnych i sadów o zróżnicowanych kształtach. Ten typ krajobrazu ilustruje potencjalne tereny pod inwestycje, które wymagają uregulowania statusu planistycznego.

Działki w dobrych lokalizacjach, z uregulowanym statusem planistycznym nadal znajdą nabywców. Ich deficyt ma jednak swoją cenę. Jeśli proces inwestycyjny pozostanie długi i nieprzewidywalny, rynek będzie coraz mocniej premiował te grunty, które są gotowe do realizacji projektów, podbijając ich wartość. Tym samym koszt administracyjnego ryzyka będzie wpływał, zarówno na ceny gruntów, jak i produktu końcowego, czyli mieszkań. – zaznacza Damian Karkosiński, Specjalista ds. inwestycji i akwizycji w Walter Herz.

Zintegrowane Plany Inwestycyjne (ZPI) jako alternatywa

W nowym systemie większą rolę mają odegrać Zintegrowane Plany Inwestycyjne, które zastępują tzw. specustawę mieszkaniową (lex deweloper). ZPI oferuje szansę na bardziej partnerską współpracę z gminą i większą przewidywalność kosztów, jednak jego skuteczne wykorzystanie jest uzależnione od uchwalenia wspomnianych planów ogólnych. Barierą pozostaje także konieczność partycypacji inwestorów w kosztach infrastruktury publicznej na podstawie umowy urbanistycznej.

Inwestorzy podkreślają, że kluczowa dla stabilizacji podaży mieszkań jest deregulacja, cyfryzacja procedur oraz standaryzacja dokumentacji. Obecnie zakres wymaganych opinii – od konserwatorskich po środowiskowe – różni się znacząco w zależności od lokalizacji, co potęguje nieprzewidywalność harmonogramów budowy. Rozwiązaniem mogłyby być ogólnokrajowe wytyczne przygotowywane przez GUNB, które ograniczyłyby różnice w praktyce poszczególnych urzędów, a także usprawnienie procedur środowiskowych.

Perspektywy rynkowe

Deweloperzy stają się coraz bardziej selektywni przy zakupie działek, odkładając projekty o mniej przewidywalnym harmonogramie. Niedobór gruntów gotowych pod zabudowę w połączeniu z rosnącymi kosztami finansowania zamrożonego kapitału tworzy barierę, która w dłuższej perspektywie ograniczy ofertę rynkową i wpłynie na dalszy wzrost cen mieszkań.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Rynek gruntów inwestycyjnych w Polsce pozostaje zdominowany przez projekty mieszkaniowe. Deweloperzy prowadzący inwestycje poza Warszawą koncentrują się przede wszystkim na Krakowie, Wrocławiu i Gdańsku, a następnie na Poznaniu i Łodzi. Najwyższe ceny osiągają działki w centralnych, dobrze skomunikowanych lokalizacjach Krakowa i Gdańska. O wartości gruntu decyduje teraz jednak nie tylko lokalizacja i potencjał zabudowy, ale przede wszystkim możliwość sprawnego przeprowadzenia całego procesu inwestycyjnego.

Wydłużony czas oczekiwania na decyzje administracyjne

W największych miastach regionalnych na pozwolenie na budowę mieszkaniowej inwestycji wielorodzinnej trzeba obecnie czekać średnio od ośmiu do czternastu miesięcy. Analizy Walter Herz, oparte na danych Głównego Urzędu Nadzoru Budowlanego, pokazują aktualne statystyki czasu trwania procedur. W Warszawie na pozwolenie na budowę inwestycji wielorodzinnej czeka się około półtora roku. W regionach sytuacja przedstawia się następująco:

  • Poznań: ponad 14 miesięcy,

  • Łódź: średnio 280 dni,

  • Kraków: średnio 267 dni,

  • Wrocław: 256 dni,

  • Gdańsk: 231 dni,

  • Gdynia: powyżej 10 miesięcy.

Dla porównania, jeszcze w 2016 roku średni czas wydania pozwolenia na budowę dla podobnych projektów wynosił od dwóch do trzech i pół miesiąca. Systematyczne pogarszanie się wskaźników odnotowano szczególnie wyraźnie w 2025 roku, przy jednoczesnym spadku liczby wydawanych decyzji w większości miast. W Gdańsku liczba wydanych decyzji spadła z 70 do 44, a w Krakowie ze 107 do 91. Wzrost odnotował jedynie Poznań i Gdynia.

Reforma planowania a bezpieczeństwo inwestycyjne

Drugim istotnym źródłem niepewności jest reforma planowania przestrzennego. W ponad 60 proc. gmin w Polsce nadal nie uchwalono planów ogólnych, co paraliżuje uruchamianie nowych projektów na terenach nieobjętych obowiązującymi Miejscowymi Planami Zagospodarowania Przestrzennego (MPZP). Po 1 września w gminach bez uchwalonego planu ogólnego nie można uzyskać decyzji o Warunkach Zabudowy (WZ) dla nowego wniosku, zmienić obowiązującego MPZP, ani procedować nowego Zintegrowanego Planu Inwestycyjnego.

Zmienia to sposób wyceny nieruchomości. Rynek coraz silniej premiuje grunty z jasnym statusem planistycznym, a najlepiej z gotowym pozwoleniem na budowę. Wycena nie obejmuje już tylko samej ziemi, ale przede wszystkim gotowy i wykonalny w krótkim terminie scenariusz inwestycyjny.

Lotniczy widok na mozaikę pól uprawnych i sadów w różnych odcieniach zieleni, beżu i brązu, z widocznymi rzędami roślinności i piaszczystymi drogami, oraz małym, ciemnym zbiornikiem wodnym o trójkątnym kształcie w górnej części.

Widok z lotu ptaka na mozaikę pól uprawnych i sadów o zróżnicowanych kształtach. Ten typ krajobrazu ilustruje potencjalne tereny pod inwestycje, które wymagają uregulowania statusu planistycznego.

Działki w dobrych lokalizacjach, z uregulowanym statusem planistycznym nadal znajdą nabywców. Ich deficyt ma jednak swoją cenę. Jeśli proces inwestycyjny pozostanie długi i nieprzewidywalny, rynek będzie coraz mocniej premiował te grunty, które są gotowe do realizacji projektów, podbijając ich wartość. Tym samym koszt administracyjnego ryzyka będzie wpływał, zarówno na ceny gruntów, jak i produktu końcowego, czyli mieszkań. – zaznacza Damian Karkosiński, Specjalista ds. inwestycji i akwizycji w Walter Herz.

Zintegrowane Plany Inwestycyjne (ZPI) jako alternatywa

W nowym systemie większą rolę mają odegrać Zintegrowane Plany Inwestycyjne, które zastępują tzw. specustawę mieszkaniową (lex deweloper). ZPI oferuje szansę na bardziej partnerską współpracę z gminą i większą przewidywalność kosztów, jednak jego skuteczne wykorzystanie jest uzależnione od uchwalenia wspomnianych planów ogólnych. Barierą pozostaje także konieczność partycypacji inwestorów w kosztach infrastruktury publicznej na podstawie umowy urbanistycznej.

Inwestorzy podkreślają, że kluczowa dla stabilizacji podaży mieszkań jest deregulacja, cyfryzacja procedur oraz standaryzacja dokumentacji. Obecnie zakres wymaganych opinii – od konserwatorskich po środowiskowe – różni się znacząco w zależności od lokalizacji, co potęguje nieprzewidywalność harmonogramów budowy. Rozwiązaniem mogłyby być ogólnokrajowe wytyczne przygotowywane przez GUNB, które ograniczyłyby różnice w praktyce poszczególnych urzędów, a także usprawnienie procedur środowiskowych.

Perspektywy rynkowe

Deweloperzy stają się coraz bardziej selektywni przy zakupie działek, odkładając projekty o mniej przewidywalnym harmonogramie. Niedobór gruntów gotowych pod zabudowę w połączeniu z rosnącymi kosztami finansowania zamrożonego kapitału tworzy barierę, która w dłuższej perspektywie ograniczy ofertę rynkową i wpłynie na dalszy wzrost cen mieszkań.

REKLAMA
O autorze
O rozmówcach