Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Starzejące się zasoby CEE szansą dla inwestorów. Colliers o transformacji 22 mln mkw. biur

Zasoby biurowe w sześciu stolicach CEE przekroczyły 22 mln mkw. przy rekordowo niskiej nowej podaży

Rynek nieruchomości komercyjnych w Europie Środkowo-Wschodniej przechodzi z fazy ekspansji w etap transformacji. Przy historycznie niskiej podaży nowych projektów i starzejących się zasobach przekraczających 22 mln mkw. powierzchni biurowej, strategicznym priorytetem właścicieli staje się modernizacja oraz zmiana funkcji istniejących budynków.

REKLAMA

Na koniec 2025 roku całkowite zasoby powierzchni biurowej w sześciu kluczowych stolicach regionu (Warszawa, Praga, Budapeszt, Bukareszt, Bratysława i Sofia) przekroczyły 22 mln mkw. Jednocześnie wolumen nowej podaży spadł do poziomu nieco ponad 200 tys. mkw., co stanowi najniższy wynik w nowoczesnej historii tego rynku. Prognozy na 2026 rok zakładają dostarczenie jedynie 300 tys. mkw. nowych biur, co pogłębia nierównowagę rynkową.

Rynek biurowy i handlowy przed wyzwaniem modernizacji

Problem starzejących się aktywów dotyczy nie tylko sektora biurowego, ale również handlowego. Około 20 mln mkw. powierzchni handlowej w regionie CEE-6 oraz krajach bałtyckich ma już ponad 15 lat, co dotyczy niemal 60% nowoczesnych zasobów handlowych w stolicach tych państw. W samej Warszawie budynki biurowe starsze niż dekada stanowią 64% zasobów, a w sektorze handlowym wskaźnik ten wzrasta do 77%. Od 2020 roku z warszawskiego rynku wycofano już ponad 500 tys. mkw. powierzchni biurowej, co wskazuje na skalę zachodzących procesów adaptacyjnych.

Kolejny cykl na rynku nieruchomości w Europie Środkowo-Wschodniej będzie kształtowany w mniejszym stopniu przez nowe inwestycje, a w większym przez transformację istniejących aktywów. W całym regionie inwestorzy coraz częściej koncentrują się na zwiększaniu wartości dojrzałych nieruchomości poprzez modernizację, repozycjonowanie, zmianę funkcji lub przebudowę. Pytanie nie brzmi już, czy starsze budynki wymagają działań, lecz która strategia przyniesie najlepsze efekty w długim okresie – mówi Bartosz Jankowski, partner, członek zarządu, Colliers Define.

Strategie transformacji w praktyce

Analizy zawarte w raportach Colliers „Last Chance for Aging Assets”, „ExCEEding Borders Office 2026” oraz „Maintaining Retail Excellence and Restoring Potential” wskazują na kilka ścieżek ochrony wartości nieruchomości. Właściciele decydują się na głębokie modernizacje techniczne, wdrażanie standardów ESG oraz całkowite zmiany przeznaczenia obiektów. Przykładem udanej transformacji jest warszawski V Tower, gdzie unowocześniono infrastrukturę i ofertę usług, czy Lipowy Office Park, w którym biura ustąpiły miejsca funkcjom zakwaterowania dla studentów.

Podobne trendy obserwowane są w całym regionie: w Pradze zmodernizowano Danube House zgodnie ze standardami zrównoważonego rozwoju, w Budapeszcie przestarzałe biurowce przekształcono w hotele, a w Sofii starsze aktywa są zastępowane nowymi projektami lepiej odpowiadającymi obecnym potrzebom rynku. Na rynkach rozwiniętych, takich jak Grecja czy Irlandia, dominują wielkoskalowe konwersje na kompleksy wielofunkcyjne łączące biura, mieszkania i handel.

Nowy priorytet: ESG i elastyczność techniczna

Według ekspertów Colliers, o przyszłości nieruchomości nie będzie decydował wyłącznie wiek kalendarzowy, lecz zdolność do adaptacji do nowych wymogów technicznych i środowiskowych. Polaryzacja rynku sprawia, że kapitał inwestycyjny koncentruje się na budynkach spełniających wysokie standardy klimatyczne, podczas gdy obiekty niedostosowane tracą na płynności.

W sytuacji, gdy w wielu krajach regionu liczba nowych projektów pozostaje ograniczona, najbardziej atrakcyjne możliwości inwestycyjne mogą coraz częściej znajdować się w istniejących aktywach. Budynki, które skutecznie dostosują się do zmieniających się warunków rynkowych, będą lepiej przygotowane do tworzenia długoterminowej wartości dla właścicieli, najemców i inwestorów – dodaje Bartosz Jankowski.

Decyzja o terminie i zakresie modernizacji staje się kluczowym elementem strategii asset management na nadchodzącą dekadę. Właściciele, którzy zignorują potrzebę transformacji, narażają się na ryzyko utraty najemców na rzecz nowszych lub już zmodernizowanych obiektów klasy A.

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

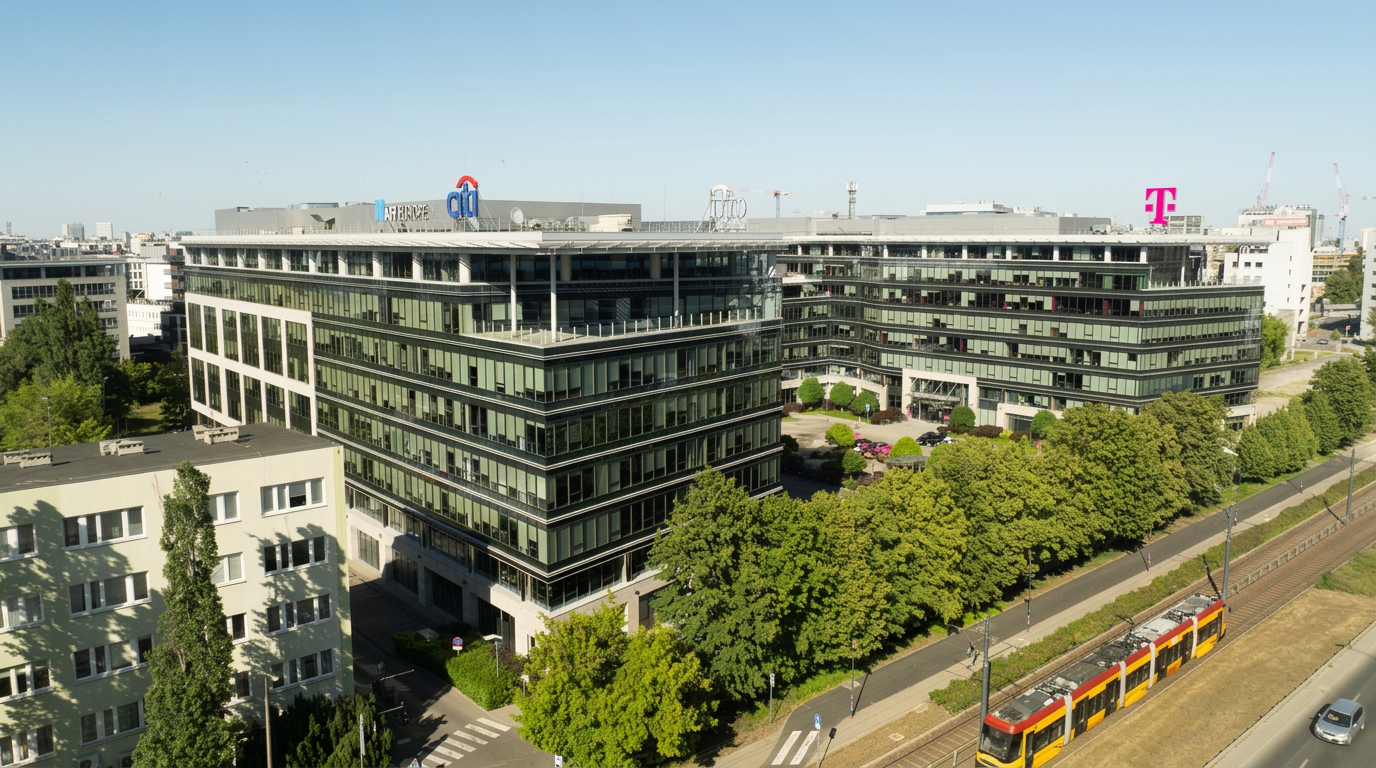
CBRE wyłącznym agentem T-Mobile Office Park w Warszawie

CBRE wyłącznym agentem T-Mobile Office Park w Warszawie. Firma skomercjalizuje 4,3 tys. mkw. powierzchni biurowej klasy A w budynku należącym do AFI Poland.

Logwin Poland zostaje w Nadarzynie – operator przedłuża najem blisko 10 000 mkw. w SEGRO Logistics Park Warsaw

Logwin Poland przedłużył umowę najmu w SEGRO Logistics Park Warsaw w Nadarzynie. Firma zajmuje blisko 9,2 tys. mkw. magazynu i 680 mkw. biur.

Adriana Andrzejewska wraca do CMS – nowa partner w Praktyce Nieruchomości i Budownictwa

Adriana Andrzejewska dołączyła do CMS jako partner w Praktyce Nieruchomości i Budownictwa. Ekspertka specjalizuje się w sektorze hospitality oraz doradztwie transakcyjnym dla inwestorów.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Starzejące się zasoby CEE szansą dla inwestorów. Colliers o transformacji 22 mln mkw. biur

Zasoby biurowe w sześciu stolicach CEE przekroczyły 22 mln mkw. przy rekordowo niskiej nowej podaży

04.11.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Rynek nieruchomości komercyjnych w Europie Środkowo-Wschodniej przechodzi z fazy ekspansji w etap transformacji. Przy historycznie niskiej podaży nowych projektów i starzejących się zasobach przekraczających 22 mln mkw. powierzchni biurowej, strategicznym priorytetem właścicieli staje się modernizacja oraz zmiana funkcji istniejących budynków.

REKLAMA

Na koniec 2025 roku całkowite zasoby powierzchni biurowej w sześciu kluczowych stolicach regionu (Warszawa, Praga, Budapeszt, Bukareszt, Bratysława i Sofia) przekroczyły 22 mln mkw. Jednocześnie wolumen nowej podaży spadł do poziomu nieco ponad 200 tys. mkw., co stanowi najniższy wynik w nowoczesnej historii tego rynku. Prognozy na 2026 rok zakładają dostarczenie jedynie 300 tys. mkw. nowych biur, co pogłębia nierównowagę rynkową.

Rynek biurowy i handlowy przed wyzwaniem modernizacji

Problem starzejących się aktywów dotyczy nie tylko sektora biurowego, ale również handlowego. Około 20 mln mkw. powierzchni handlowej w regionie CEE-6 oraz krajach bałtyckich ma już ponad 15 lat, co dotyczy niemal 60% nowoczesnych zasobów handlowych w stolicach tych państw. W samej Warszawie budynki biurowe starsze niż dekada stanowią 64% zasobów, a w sektorze handlowym wskaźnik ten wzrasta do 77%. Od 2020 roku z warszawskiego rynku wycofano już ponad 500 tys. mkw. powierzchni biurowej, co wskazuje na skalę zachodzących procesów adaptacyjnych.

Kolejny cykl na rynku nieruchomości w Europie Środkowo-Wschodniej będzie kształtowany w mniejszym stopniu przez nowe inwestycje, a w większym przez transformację istniejących aktywów. W całym regionie inwestorzy coraz częściej koncentrują się na zwiększaniu wartości dojrzałych nieruchomości poprzez modernizację, repozycjonowanie, zmianę funkcji lub przebudowę. Pytanie nie brzmi już, czy starsze budynki wymagają działań, lecz która strategia przyniesie najlepsze efekty w długim okresie – mówi Bartosz Jankowski, partner, członek zarządu, Colliers Define.

Strategie transformacji w praktyce

Analizy zawarte w raportach Colliers „Last Chance for Aging Assets”, „ExCEEding Borders Office 2026” oraz „Maintaining Retail Excellence and Restoring Potential” wskazują na kilka ścieżek ochrony wartości nieruchomości. Właściciele decydują się na głębokie modernizacje techniczne, wdrażanie standardów ESG oraz całkowite zmiany przeznaczenia obiektów. Przykładem udanej transformacji jest warszawski V Tower, gdzie unowocześniono infrastrukturę i ofertę usług, czy Lipowy Office Park, w którym biura ustąpiły miejsca funkcjom zakwaterowania dla studentów.

Podobne trendy obserwowane są w całym regionie: w Pradze zmodernizowano Danube House zgodnie ze standardami zrównoważonego rozwoju, w Budapeszcie przestarzałe biurowce przekształcono w hotele, a w Sofii starsze aktywa są zastępowane nowymi projektami lepiej odpowiadającymi obecnym potrzebom rynku. Na rynkach rozwiniętych, takich jak Grecja czy Irlandia, dominują wielkoskalowe konwersje na kompleksy wielofunkcyjne łączące biura, mieszkania i handel.

Nowy priorytet: ESG i elastyczność techniczna

Według ekspertów Colliers, o przyszłości nieruchomości nie będzie decydował wyłącznie wiek kalendarzowy, lecz zdolność do adaptacji do nowych wymogów technicznych i środowiskowych. Polaryzacja rynku sprawia, że kapitał inwestycyjny koncentruje się na budynkach spełniających wysokie standardy klimatyczne, podczas gdy obiekty niedostosowane tracą na płynności.

W sytuacji, gdy w wielu krajach regionu liczba nowych projektów pozostaje ograniczona, najbardziej atrakcyjne możliwości inwestycyjne mogą coraz częściej znajdować się w istniejących aktywach. Budynki, które skutecznie dostosują się do zmieniających się warunków rynkowych, będą lepiej przygotowane do tworzenia długoterminowej wartości dla właścicieli, najemców i inwestorów – dodaje Bartosz Jankowski.

Decyzja o terminie i zakresie modernizacji staje się kluczowym elementem strategii asset management na nadchodzącą dekadę. Właściciele, którzy zignorują potrzebę transformacji, narażają się na ryzyko utraty najemców na rzecz nowszych lub już zmodernizowanych obiektów klasy A.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Na koniec 2025 roku całkowite zasoby powierzchni biurowej w sześciu kluczowych stolicach regionu (Warszawa, Praga, Budapeszt, Bukareszt, Bratysława i Sofia) przekroczyły 22 mln mkw. Jednocześnie wolumen nowej podaży spadł do poziomu nieco ponad 200 tys. mkw., co stanowi najniższy wynik w nowoczesnej historii tego rynku. Prognozy na 2026 rok zakładają dostarczenie jedynie 300 tys. mkw. nowych biur, co pogłębia nierównowagę rynkową.

Rynek biurowy i handlowy przed wyzwaniem modernizacji

Problem starzejących się aktywów dotyczy nie tylko sektora biurowego, ale również handlowego. Około 20 mln mkw. powierzchni handlowej w regionie CEE-6 oraz krajach bałtyckich ma już ponad 15 lat, co dotyczy niemal 60% nowoczesnych zasobów handlowych w stolicach tych państw. W samej Warszawie budynki biurowe starsze niż dekada stanowią 64% zasobów, a w sektorze handlowym wskaźnik ten wzrasta do 77%. Od 2020 roku z warszawskiego rynku wycofano już ponad 500 tys. mkw. powierzchni biurowej, co wskazuje na skalę zachodzących procesów adaptacyjnych.

Kolejny cykl na rynku nieruchomości w Europie Środkowo-Wschodniej będzie kształtowany w mniejszym stopniu przez nowe inwestycje, a w większym przez transformację istniejących aktywów. W całym regionie inwestorzy coraz częściej koncentrują się na zwiększaniu wartości dojrzałych nieruchomości poprzez modernizację, repozycjonowanie, zmianę funkcji lub przebudowę. Pytanie nie brzmi już, czy starsze budynki wymagają działań, lecz która strategia przyniesie najlepsze efekty w długim okresie – mówi Bartosz Jankowski, partner, członek zarządu, Colliers Define.

Strategie transformacji w praktyce

Analizy zawarte w raportach Colliers „Last Chance for Aging Assets”, „ExCEEding Borders Office 2026” oraz „Maintaining Retail Excellence and Restoring Potential” wskazują na kilka ścieżek ochrony wartości nieruchomości. Właściciele decydują się na głębokie modernizacje techniczne, wdrażanie standardów ESG oraz całkowite zmiany przeznaczenia obiektów. Przykładem udanej transformacji jest warszawski V Tower, gdzie unowocześniono infrastrukturę i ofertę usług, czy Lipowy Office Park, w którym biura ustąpiły miejsca funkcjom zakwaterowania dla studentów.

Podobne trendy obserwowane są w całym regionie: w Pradze zmodernizowano Danube House zgodnie ze standardami zrównoważonego rozwoju, w Budapeszcie przestarzałe biurowce przekształcono w hotele, a w Sofii starsze aktywa są zastępowane nowymi projektami lepiej odpowiadającymi obecnym potrzebom rynku. Na rynkach rozwiniętych, takich jak Grecja czy Irlandia, dominują wielkoskalowe konwersje na kompleksy wielofunkcyjne łączące biura, mieszkania i handel.

Nowy priorytet: ESG i elastyczność techniczna

Według ekspertów Colliers, o przyszłości nieruchomości nie będzie decydował wyłącznie wiek kalendarzowy, lecz zdolność do adaptacji do nowych wymogów technicznych i środowiskowych. Polaryzacja rynku sprawia, że kapitał inwestycyjny koncentruje się na budynkach spełniających wysokie standardy klimatyczne, podczas gdy obiekty niedostosowane tracą na płynności.

W sytuacji, gdy w wielu krajach regionu liczba nowych projektów pozostaje ograniczona, najbardziej atrakcyjne możliwości inwestycyjne mogą coraz częściej znajdować się w istniejących aktywach. Budynki, które skutecznie dostosują się do zmieniających się warunków rynkowych, będą lepiej przygotowane do tworzenia długoterminowej wartości dla właścicieli, najemców i inwestorów – dodaje Bartosz Jankowski.

Decyzja o terminie i zakresie modernizacji staje się kluczowym elementem strategii asset management na nadchodzącą dekadę. Właściciele, którzy zignorują potrzebę transformacji, narażają się na ryzyko utraty najemców na rzecz nowszych lub już zmodernizowanych obiektów klasy A.

REKLAMA
O autorze
O rozmówcach