
Parki handlowe w Polsce: Inwestycje przekroczyły 2,5 mld euro w obliczu kompresji stóp zwrotu
Raport Avison Young, Newgate Investment, CMS i PROH analizuje aktywność kapitału z USA i CEE na polskim rynku retail parks
Rynek parków handlowych w Polsce przechodzi proces intensywnej instytucjonalizacji, a łączny wolumen inwestycji w tym segmencie przekroczył już poziom 2,5 mld euro. Z najnowszego raportu „Retail parks uncovered” wynika, że blisko 70 proc. tej kwoty zainwestowano po 2020 roku, co potwierdza wysoką odporność sektora na zawirowania gospodarcze.

Zainteresowanie sektorem convenience w Polsce nie słabnie. Od momentu pierwszej transakcji w 2008 roku, rynek ewoluował w stronę dojrzałego segmentu zdominowanego przez kapitał międzynarodowy. Eksperci Avison Young, którzy pośredniczyli w transakcjach o wartości około 500 mln euro, wskazują na lata 2025 i pierwszą połowę 2026 jako okres największej aktywności, napędzanej przez duże transakcje portfelowe. Warto podkreślić dynamikę rozwoju sektora – blisko 70 proc. całkowitego wolumenu inwestycyjnego, który w ciągu ostatnich 18 lat przekroczył 2,5 mld euro, zostało zrealizowane od początku 2020 roku.
Struktura kapitału i atrakcyjność międzynarodowa
Obecny krajobraz inwestycyjny w sektorze parków handlowych charakteryzuje się dużym zróżnicowaniem pochodzenia środków. Kapitał pochodzący ze Stanów Zjednoczonych oraz krajów Europy Środkowo-Wschodniej odpowiadał łącznie za 60 proc. wolumenu transakcji zrealizowanych od 2025 roku.
Pochodzenie kapitału zainwestowanego w polskie parki handlowe potwierdza silną atrakcyjność tego segmentu wśród inwestorów międzynarodowych. Kapitał ze Stanów Zjednoczonych oraz krajów Europy Środkowo-Wschodniej odpowiadał łącznie za 60 proc. wolumenu transakcji. Tak znacząca zmiana w strukturze pochodzenia kapitału była efektem dojrzewania rynku, co umożliwiło realizację dużych transakcji portfelowych. Transakcje o większej skali pozwoliły inwestorom na szybkie osiągnięcie odpowiedniej ekspozycji na rynek oraz bardziej efektywne lokowanie kapitału, przyspieszając tym samym proces instytucjonalizacji sektora. Dodatkowe inwestycje ze strony nabywców z Izraela, Europy Wschodniej, krajów bałtyckich i Europy Zachodniej sprawiają, że rynek parków handlowych nadal korzysta z szerokiej i zróżnicowanej bazy inwestorów – mówi Artur Czuba, Director, Investment Department, Avison Young.
Prognozy dla stóp kapitalizacji
Eksperci przewidują, że stopy kapitalizacji dla najlepszych aktywów (prime yields) wkraczają w fazę kompresji. Jest to wynik silnego popytu przy stabilnych fundamentach rynkowych. Poza głównymi aglomeracjami, poziom stóp zwrotu determinowany jest nie tylko przez lokalizację, ale także przez wielkość i regionalne znaczenie miasta oraz długość obowiązujących umów najmu. Aktywa posiadające silnego operatora spożywczego jako najemcę kotwicowego pozostają najbardziej pożądanym i najdroższym produktem na rynku.
Wypowiedź Artura Czuby dotyczy pochodzenia kapitału inwestowanego w polskie parki handlowe.
Intensywna konkurencja inwestorów o najlepsze aktywa z segmentu parków handlowych stała się jednym z kluczowych czynników kształtujących ceny na rynku. W 2025 roku obserwowaliśmy wyraźny powrót do kompresji stóp kapitalizacji, odwracający trend sprzed dwóch lat, kiedy rosnące koszty finansowania prowadziły do wzrostu poziomu stóp zwrotu. W kolejnych okresach oczekujemy utrzymania presji na dalszą kompresję stóp kapitalizacji, szczególnie w przypadku aktywów najwyższej jakości. Parki handlowe konsekwentnie potwierdzają swoją atrakcyjność dla konsumentów oraz odporność modelu biznesowego, umacniając pozycję tego segmentu jako jednego z najbardziej atrakcyjnych sektorów rynku nieruchomości inwestycyjnych w Polsce – informuje Monika Bronicka, Director, Head of Valuation and Advisory, Avison Young.
Trzy filary strategii Newgate Investment
W obliczu dojrzewania rynku, gracze tacy jak Newgate Investment stawiają na budowę zintegrowanych platform zamiast nabywania rozproszonych aktywów. Spółka opiera swój rozwój na akwizycjach, transformacji istniejących obiektów oraz realizacji nowych projektów w formatach forward funding i forward purchase.
Uśmiechnięta Monika Bronicka, przedstawicielka Avison Young, w nowoczesnym biurze. Ekspertka informuje o prognozach dla stóp kapitalizacji w sektorze nieruchomości.
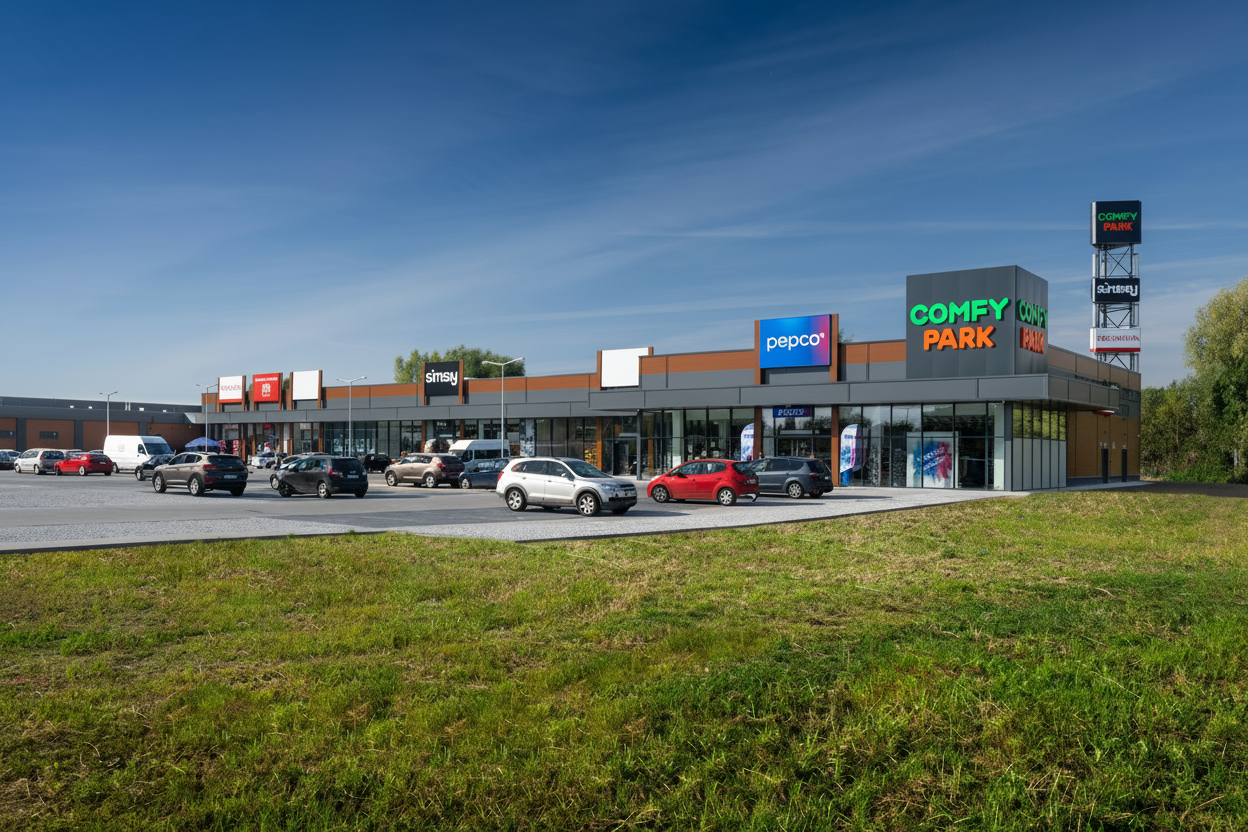
Kluczowym elementem strategii jest modernizacja i certyfikacja ESG starszych obiektów. Dzięki utrwalonym nawykom klientów i doskonałym lokalizacjom zabezpieczonym przed laty, przebudowa istniejących parków często oferuje lepszy stosunek ryzyka do zwrotu niż projekty typu greenfield. Przykładem nowej realizacji spółki jest Comfy Park Bydgoszcz, dostosowany do potrzeb lokalnej społeczności.
Krystian Modrzejewski, Chief Investment Office, Newgate Investment, w zamyślonej pozie. Podsumowuje on perspektywy wzrostu wartości parków handlowych w Polsce.
Potencjał wzrostu wartości
Polska w wciąż oferuje inwestorom atrakcyjną premię w porównaniu do rynków Europy Zachodniej, takich jak Francja czy Hiszpania. Na tle regionu Europy Środkowo-Wschodniej Polska wyróżnia się przede wszystkim wysoką płynnością rynku, skalą zawieranych transakcji oraz znaczącą obecnością inwestorów instytucjonalnych. Różnica w stopach kapitalizacji, przy rosnącej jakości technicznej polskich obiektów, stwarza przestrzeń do dalszego wzrostu wartości kapitałowej nieruchomości.
Perspektywy dla rynku pozostają bardzo atrakcyjne. Pomimo dynamicznego rozwoju sektora, Polska nadal wykazuje istotne różnice względem bardziej dojrzałych rynków europejskich, takich jak Francja, Włochy czy Hiszpania, a także niektórych rynków regionu, w tym Czech. Najbardziej widoczne są one w poziomie stóp kapitalizacji, które pozostają wyższe niż na wielu zachodnioeuropejskich rynkach. To właśnie ta luka, przy jednoczesnych solidnych fundamentach rynku i rosnącej jakości aktywów, tworzy nadal atrakcyjne możliwości dla inwestorów oraz przestrzeń do dalszego wzrostu wartości parków handlowych w Polsce – podsumowuje Krystian Modrzejewski, Chief Investment Office, Newgate Investment.
Galeria zdjęć

Polecane artykuły
Więcej artykułów autora
Najnowsze wydanie!


Komentarz