
Kongres Deweloperski 2026: Demografia i koszt pieniądza redefiniują rynek mieszkaniowy w Polsce
Eksperci PZFD w Gdańsku o wpływie migracji, stóp procentowych i polityki samorządowej na przyszłość sektora deweloperskiego
Przyszłość polskiego rynku mieszkaniowego zależy od splotu demografii, migracji, kondycji gospodarki oraz polityki publicznej. Podczas Kongresu Deweloperskiego 2026 w Gdańsku liderzy branży i ekonomiści wskazali, że tradycyjne modele analizy popytu oparte na jednej zmiennej stają się nieadekwatne w dobie globalnej niepewności.

Podczas tegorocznego Kongresu Deweloperskiego, organizowanego przez Polski Związek Firm Deweloperskich, eksperci podjęli próbę zmapowania zależności kształtujących sektor mieszkaniowy. Wojciech Koziorowski, prezes Trójmiejskiego Oddziału PZFD, otwierając wydarzenie, zaznaczył powagę obecnej sytuacji rynkowej.
Mamy poczucie, że żyjemy w momencie nieciągłości. Zmieniają się światowy porządek i reguły funkcjonowania gospodarki, a być może także dotychczasowy kontrakt społeczny. W takich warunkach proste recepty oparte na minionych doświadczeniach mogą nas zaprowadzić na manowce. – mówi Wojciech Koziorowski, prezes Trójmiejskiego Oddziału PZFD.
Demografia i nowa struktura popytu
Choć ogólne prognozy wskazują na spadek liczby ludności, eksperci podkreślają, że popyt na mieszkania ewoluuje, zamiast znikać. Kluczowym czynnikiem staje się migracja zagraniczna – w 2025 roku cudzoziemcy odpowiadali za około 7% transakcji (wzrost z 3,7% w 2020 roku), przy czym samych Ukraińców dotyczyło nabycie 9,3 tys. lokali. Dodatkowo rynek wspierają powroty Polaków z emigracji, stymulowane rosnącymi wynagrodzeniami w kraju.
Istotna jest również zmiana modelu funkcjonowania społeczeństwa. W polskich aglomeracjach gospodarstwa jednoosobowe stanowią już 30% ogółu. Przy blisko 60 tysiącach rozwodów rocznie, liczba potrzebnych lokali rośnie mimo spadku populacji. Robert Chojnacki, założyciel Tabelaofert, wskazał, że analizę popytu należy prowadzić w skali całych obszarów funkcjonalnych, a nie tylko granic administracyjnych miast.
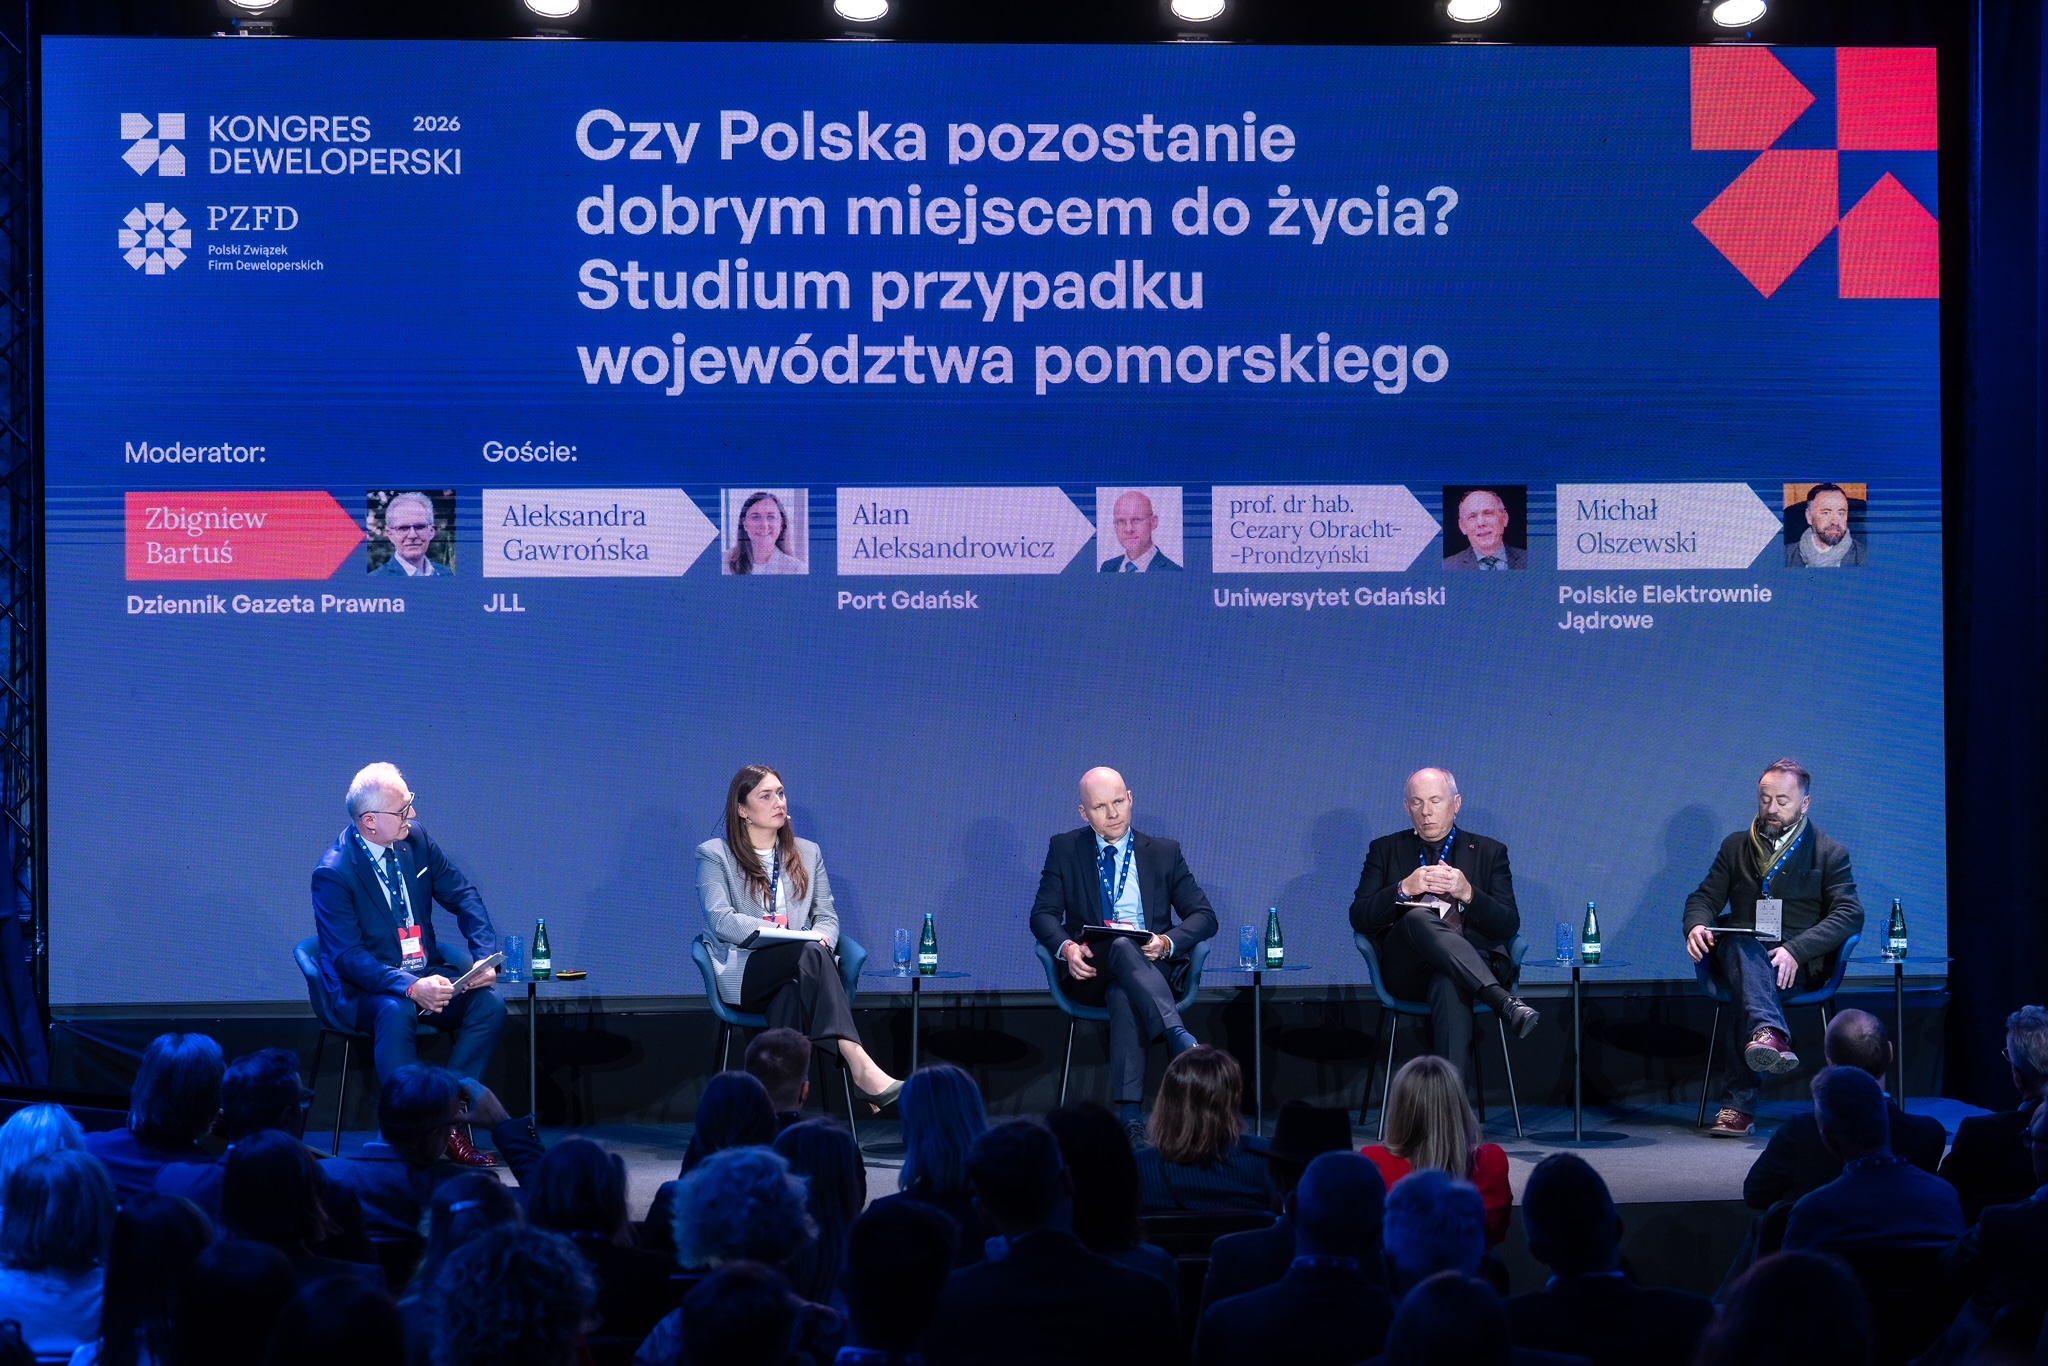
Paneliści debatujący na scenie podczas Kongresu Deweloperskiego przed ekranem multimedialnym. Eksperci analizowali uwarunkowania rynkowe i demograficzne kształtujące przyszłość polskiego mieszkalnictwa.
Gospodarka i strukturalnie wyższy koszt pieniądza
Kondycja sektora mieszkaniowego pozostaje ściśle powiązana z makroekonomią. Piotr Bujak, główny ekonomista PKO Banku Polskiego, zauważył, że dynamiczny wzrost kredytów inwestycyjnych w przedsiębiorstwach przekłada się na rynek mieszkaniowy z opóźnieniem wynoszącym od 4 do 6 kwartałów.
Dr hab. Waldemar Rogowski, główny analityk Grupy BIK, zwrócił uwagę na relatywnie dobrą kondycję finansową gospodarstw domowych – depozyty rosną szybciej niż zadłużenie, a relacja kredytów do depozytów wynosi ok. 50%. Co ciekawe, średni okres kredytowania skrócił się do około 23 lat.
Zmienioną rzeczywistość finansową opisała dr hab. Teresa Czerwińska, wskazując na koniec ery „dywidendy pokoju” i przejście do okresu „premii za bezpieczeństwo”. Oznacza to strukturalnie wyższe stopy procentowe i inflację, co bezpośrednio podnosi koszt kapitału dla deweloperów oraz raty kredytów dla nabywców.
Ceny i dostępność mieszkań zależą od wielu powiązanych procesów. Dlatego trudno oczekiwać, że pojedynczy instrument rozwiąże problem mieszkaniowy. Potrzebujemy sprawnie działającego systemu, w którym każda ze stron dobrze wykonuje swoją część zadania. – podkreślał Wojciech Koziorowski.
Kapitał i polityka lokalna
W nowych warunkach dostęp do kapitału staje się strategiczną kompetencją firm deweloperskich, na równi z bankiem ziemi. Czas trwania procesów administracyjnych bezpośrednio wpływa na rentowność projektów poprzez koszt zaangażowanego finansowania.
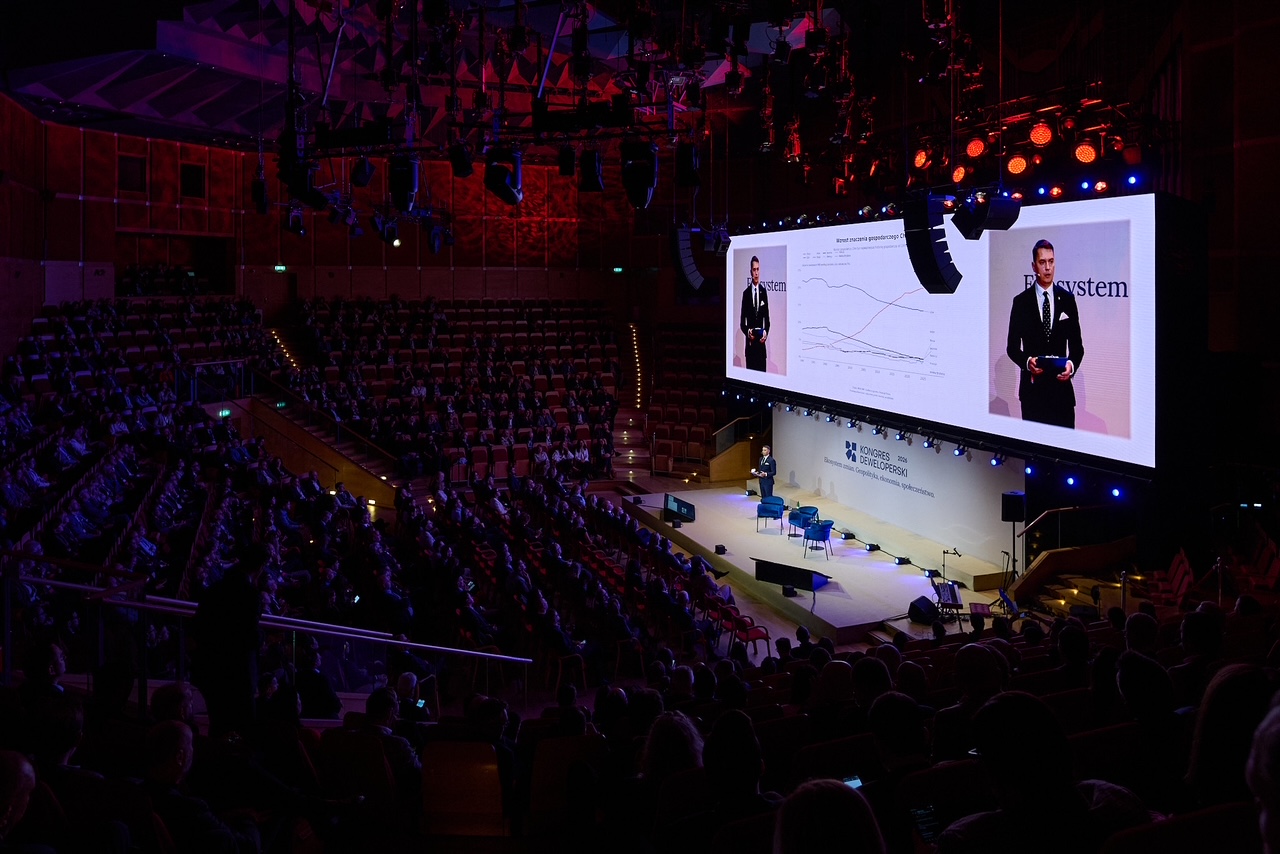
Prelegent na scenie audytorium prezentujący dane na wielkim ekranie przed zgromadzoną publicznością. Złożona sytuacja makroekonomiczna wymaga strategicznego zarządzania kapitałem i elastyczności firm deweloperskich.
Jednocześnie debata wskazała na konieczność dywersyfikacji form zaspokajania potrzeb mieszkaniowych. Aleksandra Krugły z Instytutu Rozwoju Miast i Regionów podkreśliła, że rynek komercyjny nie zastąpi systemowej polityki mieszkaniowej państwa, a stabilny najem powinien stać się realną alternatywą dla własności. Z kolei Bartosz Marczuk z Instytutu Sobieskiego argumentował, że rola państwa i samorządów powinna polegać na tworzeniu sprzyjających warunków zwiększających dostępność lokali, a nie na samodzielnej budowie mieszkań na dużą skalę. Przykłady Gdańska, rozwijającego Społeczne Agencje Najmu, oraz Łodzi, borykającej się z kosztami utrzymania rozproszonej infrastruktury przy depopulacji, pokazują, że skuteczne działania muszą mieć charakter lokalny i zindywidualizowany.
Galeria zdjęć

Polecane artykuły
Więcej artykułów autora
Najnowsze wydanie!


Komentarz