Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Raport Savills: Gdańsk dominuje na trójmiejskim rynku biurowym, a sektor offshore napędzi popyt w 2026 roku

Gdańsk liderem biurowym, offshore napędza popyt w 2026

Gdańsk umacnia swoją pozycję lidera na rynku biurowym dzięki stabilnemu popytowi i niskiemu wskaźnikowi pustostanów. W 2025 roku miasto skupiło większość zasobów biurowych Trójmiasta, co czyni je kluczowym graczem w regionie. Analizy pokazują, że mimo braku nowej podaży, popyt utrzymał się na wysokim poziomie, a czynsze za powierzchnie klasy A pozostały stabilne. Wzrost aktywności najemców z sektora logistycznego, finansowego i produkcyjnego oraz prognozy na 2026 rok wskazują na dalszy rozwój rynku biurowego w Gdańsku, szczególnie w kontekście nowych inwestycji związanych z branżą offshore i energetyką jądrową.
REKLAMA

Według najnowszych danych firmy doradczej Savills, na koniec 2025 roku łączne zasoby powierzchni biurowej w Trójmieście przekroczyły poziom 1,067 mln m kw. Mimo że miniony rok nie przyniósł nowej podaży, popyt utrzymał się na stabilnym pułapie 113 800 m kw., co przełożyło się na spadek ogólnego współczynnika pustostanów do wartości 11,9%.

Analiza rynku

Analiza rynku potwierdza umocnienie pozycji Gdańska jako lidera w regionie. Stolica województwa skupia obecnie aż 75% całkowitych zasobów biurowych aglomeracji (około 800 900 m kw.) i odpowiadała za 82% ubiegłorocznego popytu. Eksperci zwracają uwagę na istotną dysproporcję w zakresie dostępności powierzchni między miastami Trójmiasta – podczas gdy w Gdyni wskaźnik pustostanów wzrósł do 23,7%, w Gdańsku odnotowano jego spadek do poziomu 8,6%.

Struktura aktywności najemców

W strukturze aktywności najemców w 2025 roku widoczna była równowaga między renegocjacjami kontraktów (47%) a zawieraniem nowych umów (46%). Zauważalne różnice wystąpiły w wielkości wynajmowanych powierzchni: przy przedłużeniach umów średnia transakcja opiewała na około 2 300 m kw., natomiast nowi najemcy decydowali się zazwyczaj na moduły o przeciętnym metrażu 860 m kw. Głównymi generatorami popytu były przedsiębiorstwa z sektora logistycznego (26%), finansowego (17%) oraz produkcyjnego (15%).

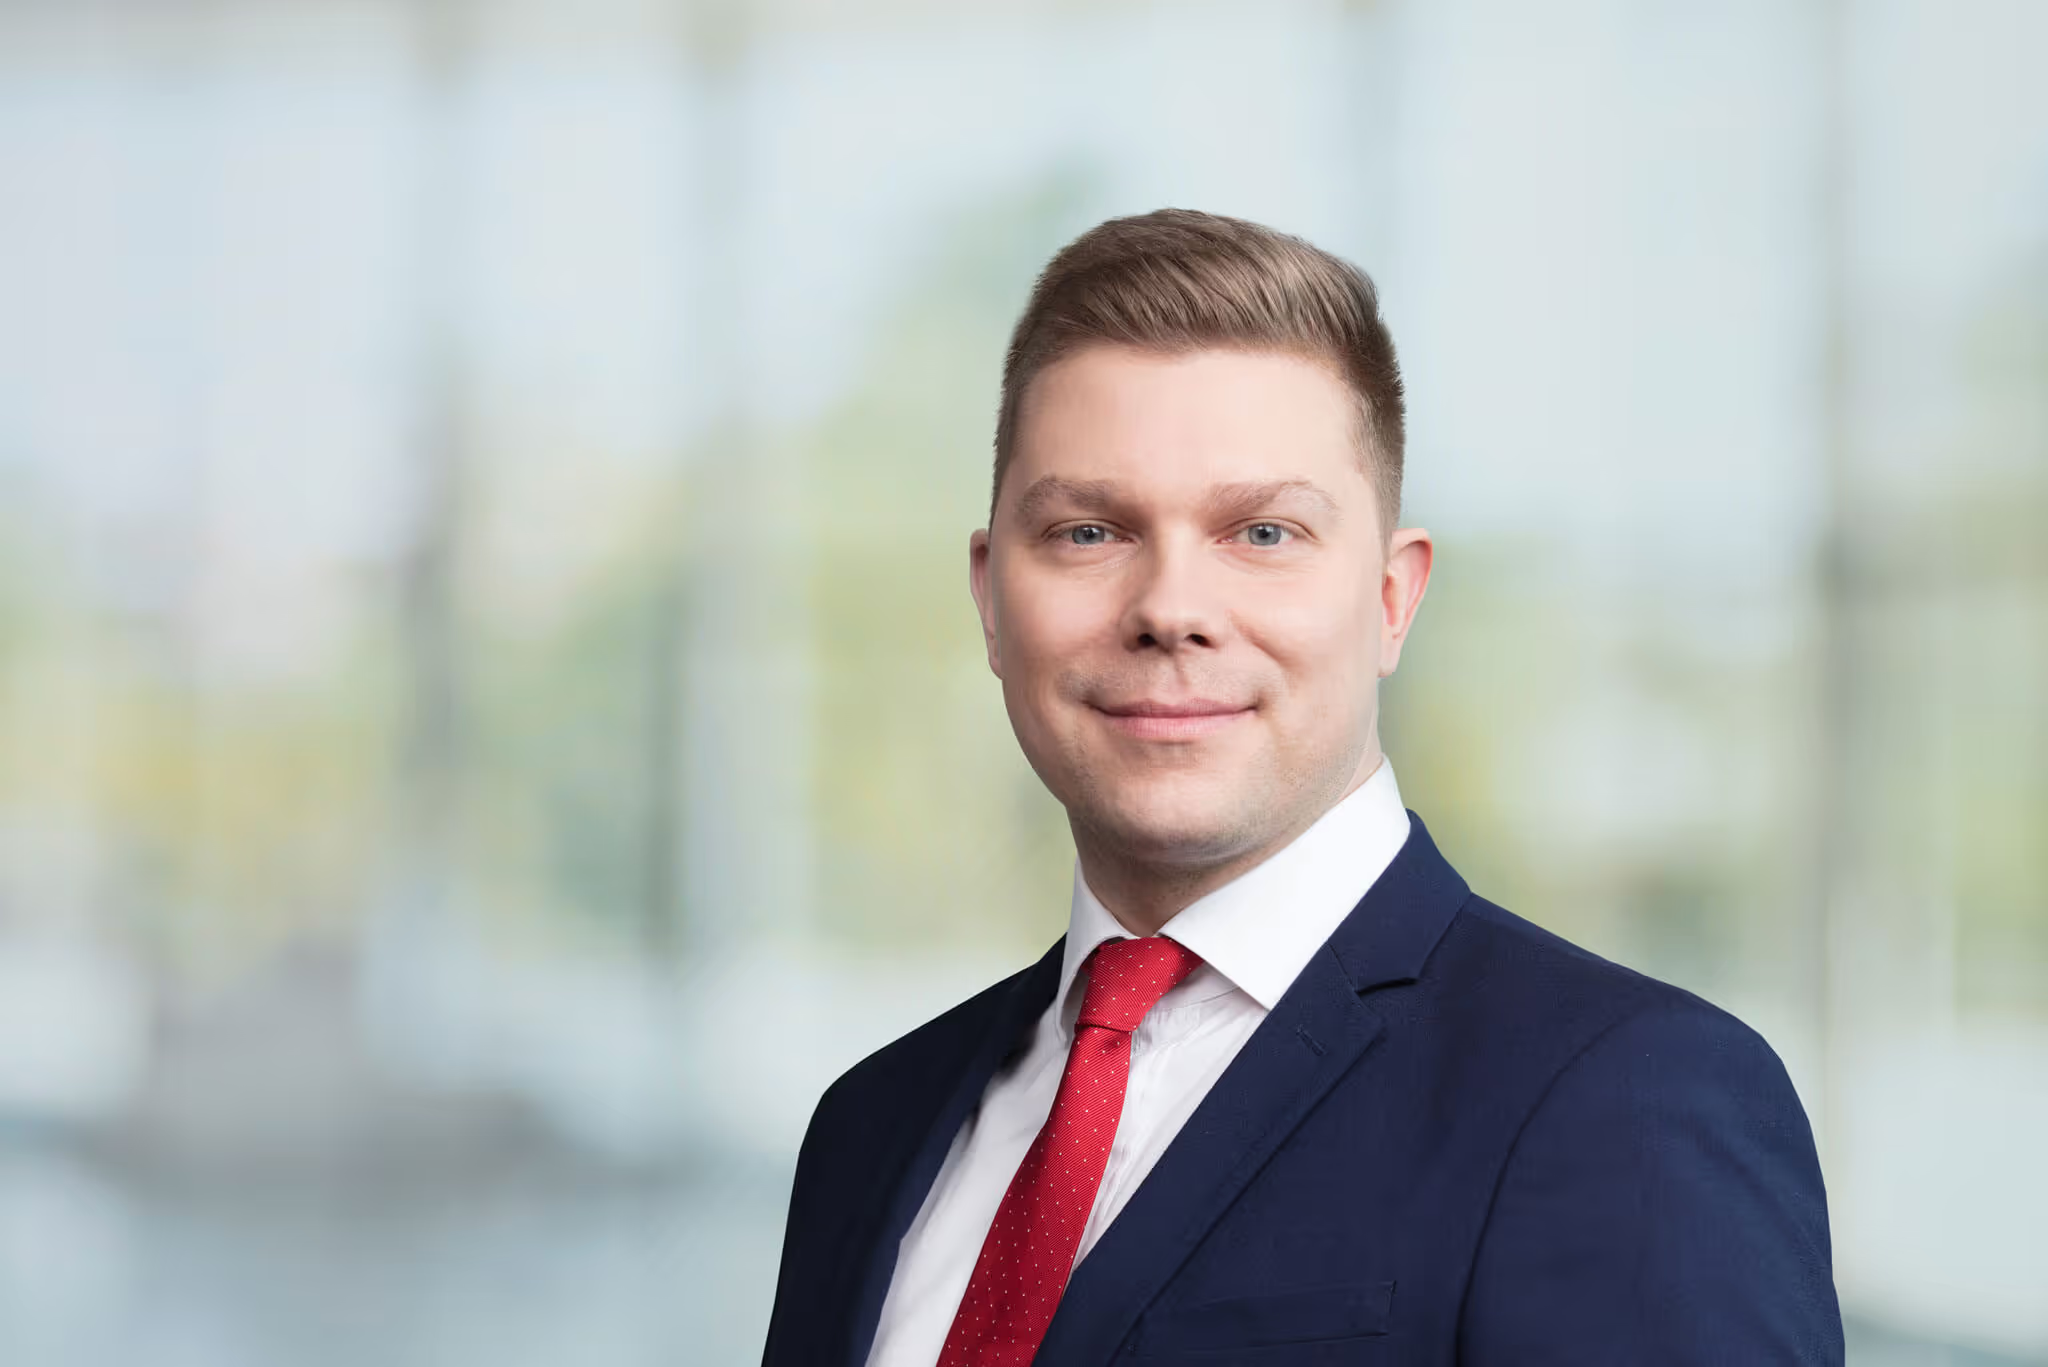
– Widzimy wyraźną zmianę strategii najemców, którzy zamiast ekspansji ilościowej, stawiają na optymalizację i jakość. Firmy coraz częściej wybierają mniejsze, ale lepiej zaprojektowane biura w budynkach o wysokim standardzie technologicznym – komentuje Piotr Skuza, Associate Director w dziale powierzchni biurowych Savills.

Czynsze i rozwój

Stawki czynszów za powierzchnie najwyższej klasy (prime) pozostają stabilne, oscylując w przedziale 13,00–15,00 EUR za m kw. miesięcznie. Deweloperzy zachowują dużą ostrożność, co podyktowane jest zmianami rynkowymi oraz rosnącymi kosztami realizacji inwestycji. Obecnie w budowie znajduje się zaledwie 31 100 m kw. powierzchni biurowej, zlokalizowanej wyłącznie na terenie Gdańska. Decyzje o rozpoczęciu nowych przedsięwzięć są często uzależnione od osiągnięcia odpowiedniego poziomu przednajmu i zabezpieczenia umów typu pre-let.

– W nadchodzących kwartałach nowym paliwem dla rynku biurowego w Trójmieście może stać się rozwój branży offshore oraz energetyki jądrowej związanej z inwestycją w Choczewie. Spodziewamy się, że firmy zaangażowane w te projekty będą szukać nowoczesnych biur z doskonałą infrastrukturą przesyłową, co przy niemal zerowej nowej podaży w minionym roku, może doprowadzić do deficytu najatrakcyjniejszych modułów w Gdańsku – dodaje Piotr Skuza.
REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Rekordowy popyt na magazyny w Polsce. Chińscy najemcy odpowiadają za 18 proc. rynku w raporcie Knight Frank

Popyt na polskie magazyny osiągnął rekordowe 5,3 mln m kw. Firmy z Chin wynajęły milion m kw. Pustostany spadły do 5,7 proc., a wartość inwestycji wzrosła o 54 proc. rdr.

Rekordowy popyt na magazyny w Polsce. Colliers raportuje najwyższy wynik w historii sektora po trzech kwartałach

Rynek magazynowy w Polsce z rekordowym popytem 5,3 mln mkw. po III kw. 2026. Colliers prognozuje wzrost czynszów przy spadku pustostanów do 5,5%

Raport ULI i PwC: Wartość inwestycji w Polsce wzrosła o 77 proc., Warszawa utrzymuje pozycję lidera CEE

Inwestycje w Polsce wzrosły o 77% rdr (4,8 mld euro). Warszawa liderem CEE w raporcie Emerging Trends in Real Estate Europe 2027 przygotowanym przez PwC i ULI.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Raport Savills: Gdańsk dominuje na trójmiejskim rynku biurowym, a sektor offshore napędzi popyt w 2026 roku

Gdańsk liderem biurowym, offshore napędza popyt w 2026

16.02.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko
Gdańsk umacnia swoją pozycję lidera na rynku biurowym dzięki stabilnemu popytowi i niskiemu wskaźnikowi pustostanów. W 2025 roku miasto skupiło większość zasobów biurowych Trójmiasta, co czyni je kluczowym graczem w regionie. Analizy pokazują, że mimo braku nowej podaży, popyt utrzymał się na wysokim poziomie, a czynsze za powierzchnie klasy A pozostały stabilne. Wzrost aktywności najemców z sektora logistycznego, finansowego i produkcyjnego oraz prognozy na 2026 rok wskazują na dalszy rozwój rynku biurowego w Gdańsku, szczególnie w kontekście nowych inwestycji związanych z branżą offshore i energetyką jądrową.
REKLAMA

Według najnowszych danych firmy doradczej Savills, na koniec 2025 roku łączne zasoby powierzchni biurowej w Trójmieście przekroczyły poziom 1,067 mln m kw. Mimo że miniony rok nie przyniósł nowej podaży, popyt utrzymał się na stabilnym pułapie 113 800 m kw., co przełożyło się na spadek ogólnego współczynnika pustostanów do wartości 11,9%.

Analiza rynku

Analiza rynku potwierdza umocnienie pozycji Gdańska jako lidera w regionie. Stolica województwa skupia obecnie aż 75% całkowitych zasobów biurowych aglomeracji (około 800 900 m kw.) i odpowiadała za 82% ubiegłorocznego popytu. Eksperci zwracają uwagę na istotną dysproporcję w zakresie dostępności powierzchni między miastami Trójmiasta – podczas gdy w Gdyni wskaźnik pustostanów wzrósł do 23,7%, w Gdańsku odnotowano jego spadek do poziomu 8,6%.

Struktura aktywności najemców

W strukturze aktywności najemców w 2025 roku widoczna była równowaga między renegocjacjami kontraktów (47%) a zawieraniem nowych umów (46%). Zauważalne różnice wystąpiły w wielkości wynajmowanych powierzchni: przy przedłużeniach umów średnia transakcja opiewała na około 2 300 m kw., natomiast nowi najemcy decydowali się zazwyczaj na moduły o przeciętnym metrażu 860 m kw. Głównymi generatorami popytu były przedsiębiorstwa z sektora logistycznego (26%), finansowego (17%) oraz produkcyjnego (15%).

– Widzimy wyraźną zmianę strategii najemców, którzy zamiast ekspansji ilościowej, stawiają na optymalizację i jakość. Firmy coraz częściej wybierają mniejsze, ale lepiej zaprojektowane biura w budynkach o wysokim standardzie technologicznym – komentuje Piotr Skuza, Associate Director w dziale powierzchni biurowych Savills.

Czynsze i rozwój

Stawki czynszów za powierzchnie najwyższej klasy (prime) pozostają stabilne, oscylując w przedziale 13,00–15,00 EUR za m kw. miesięcznie. Deweloperzy zachowują dużą ostrożność, co podyktowane jest zmianami rynkowymi oraz rosnącymi kosztami realizacji inwestycji. Obecnie w budowie znajduje się zaledwie 31 100 m kw. powierzchni biurowej, zlokalizowanej wyłącznie na terenie Gdańska. Decyzje o rozpoczęciu nowych przedsięwzięć są często uzależnione od osiągnięcia odpowiedniego poziomu przednajmu i zabezpieczenia umów typu pre-let.

– W nadchodzących kwartałach nowym paliwem dla rynku biurowego w Trójmieście może stać się rozwój branży offshore oraz energetyki jądrowej związanej z inwestycją w Choczewie. Spodziewamy się, że firmy zaangażowane w te projekty będą szukać nowoczesnych biur z doskonałą infrastrukturą przesyłową, co przy niemal zerowej nowej podaży w minionym roku, może doprowadzić do deficytu najatrakcyjniejszych modułów w Gdańsku – dodaje Piotr Skuza.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Według najnowszych danych firmy doradczej Savills, na koniec 2025 roku łączne zasoby powierzchni biurowej w Trójmieście przekroczyły poziom 1,067 mln m kw. Mimo że miniony rok nie przyniósł nowej podaży, popyt utrzymał się na stabilnym pułapie 113 800 m kw., co przełożyło się na spadek ogólnego współczynnika pustostanów do wartości 11,9%.

Analiza rynku

Analiza rynku potwierdza umocnienie pozycji Gdańska jako lidera w regionie. Stolica województwa skupia obecnie aż 75% całkowitych zasobów biurowych aglomeracji (około 800 900 m kw.) i odpowiadała za 82% ubiegłorocznego popytu. Eksperci zwracają uwagę na istotną dysproporcję w zakresie dostępności powierzchni między miastami Trójmiasta – podczas gdy w Gdyni wskaźnik pustostanów wzrósł do 23,7%, w Gdańsku odnotowano jego spadek do poziomu 8,6%.

Struktura aktywności najemców

W strukturze aktywności najemców w 2025 roku widoczna była równowaga między renegocjacjami kontraktów (47%) a zawieraniem nowych umów (46%). Zauważalne różnice wystąpiły w wielkości wynajmowanych powierzchni: przy przedłużeniach umów średnia transakcja opiewała na około 2 300 m kw., natomiast nowi najemcy decydowali się zazwyczaj na moduły o przeciętnym metrażu 860 m kw. Głównymi generatorami popytu były przedsiębiorstwa z sektora logistycznego (26%), finansowego (17%) oraz produkcyjnego (15%).

– Widzimy wyraźną zmianę strategii najemców, którzy zamiast ekspansji ilościowej, stawiają na optymalizację i jakość. Firmy coraz częściej wybierają mniejsze, ale lepiej zaprojektowane biura w budynkach o wysokim standardzie technologicznym – komentuje Piotr Skuza, Associate Director w dziale powierzchni biurowych Savills.

Czynsze i rozwój

Stawki czynszów za powierzchnie najwyższej klasy (prime) pozostają stabilne, oscylując w przedziale 13,00–15,00 EUR za m kw. miesięcznie. Deweloperzy zachowują dużą ostrożność, co podyktowane jest zmianami rynkowymi oraz rosnącymi kosztami realizacji inwestycji. Obecnie w budowie znajduje się zaledwie 31 100 m kw. powierzchni biurowej, zlokalizowanej wyłącznie na terenie Gdańska. Decyzje o rozpoczęciu nowych przedsięwzięć są często uzależnione od osiągnięcia odpowiedniego poziomu przednajmu i zabezpieczenia umów typu pre-let.

– W nadchodzących kwartałach nowym paliwem dla rynku biurowego w Trójmieście może stać się rozwój branży offshore oraz energetyki jądrowej związanej z inwestycją w Choczewie. Spodziewamy się, że firmy zaangażowane w te projekty będą szukać nowoczesnych biur z doskonałą infrastrukturą przesyłową, co przy niemal zerowej nowej podaży w minionym roku, może doprowadzić do deficytu najatrakcyjniejszych modułów w Gdańsku – dodaje Piotr Skuza.
REKLAMA
O autorze
O rozmówcach