Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Polska wzmacnia pozycję na europejskim rynku centrów danych: AI napędza popyt na megawaty

Zapotrzebowanie na energię w polskim sektorze data center ma wzrosnąć dziesięciokrotnie do 2035 roku osiągając poziom 18 TWh

Sztuczna inteligencja dynamicznie zwiększa zapotrzebowanie na infrastrukturę cyfrową, tworząc nowe możliwości dla rozwijających się rynków centrów danych, takich jak Polska. Według danych Polskich Sieci Elektroenergetycznych, do 2035 roku zapotrzebowanie krajowych obiektów na energię ma wynieść 17-18 TWh rocznie.

REKLAMA

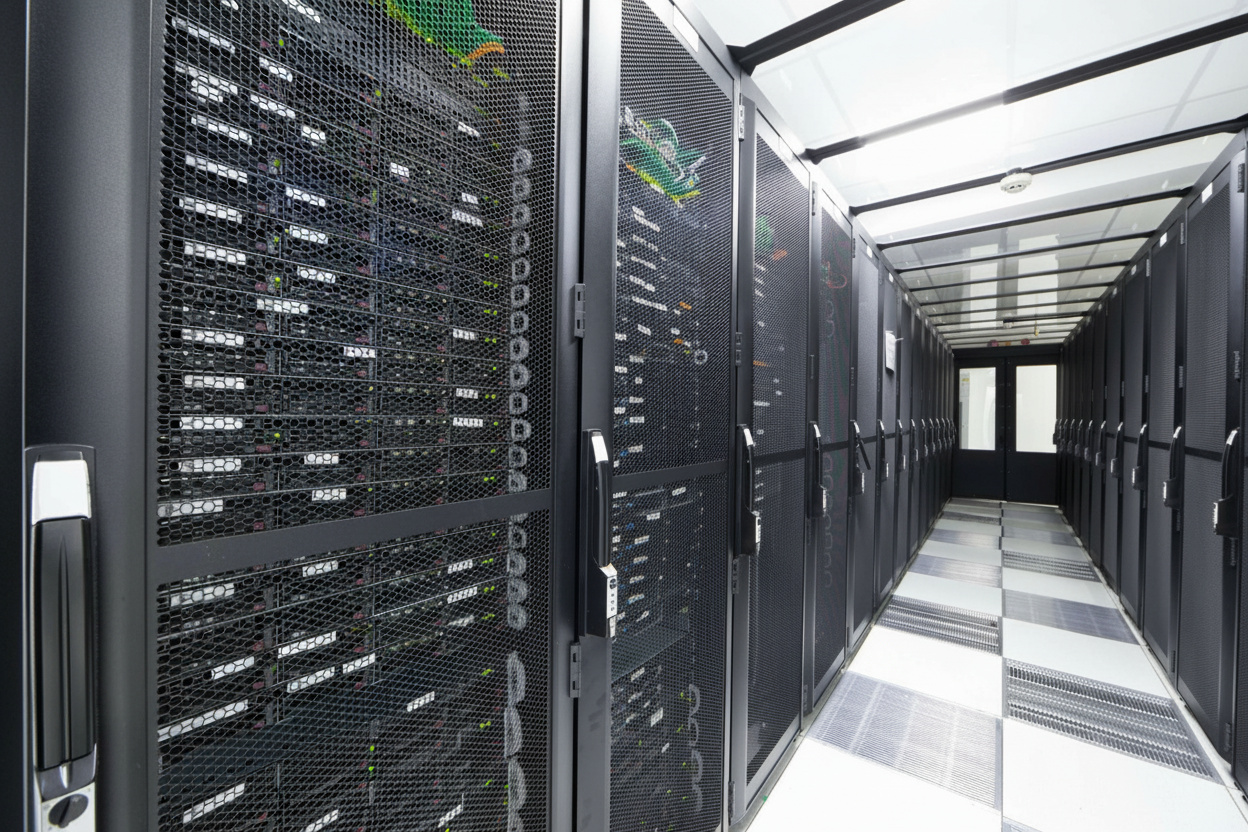
Zgodnie z danymi Polskich Sieci Elektroenergetycznych (PSE), do 2035 roku zapotrzebowanie polskich centrów danych na energię elektryczną ma wzrosnąć dziesięciokrotnie w stosunku do obecnego poziomu, osiągając pułap 17-18 TWh. Prognozowana skala zużycia odpowiada około 60% całorocznego zapotrzebowania wszystkich gospodarstw domowych w Polsce w 2024 roku. Wskazuje to na konieczność rozwoju infrastruktury fizycznej, w tym systemów chłodzenia oraz obiektów o wysokiej gęstości mocy, zdolnych obsługiwać zaawansowane modele AI na ograniczonej powierzchni.

Przesunięcie środka ciężkości poza huby FLAP-D

Obecnie największym skupiskiem mocy kolokacyjnej w Europie pozostają rynki Frankfurtu, Londynu, Amsterdamu, Paryża i Dublina (FLAP-D). Jednak inwestorzy coraz częściej poszukują alternatyw w Europie Południowej, krajach nordyckich oraz regionie CEE, gdzie dostęp do przestrzeni i mocy jest łatwiejszy.

Skala inwestycji w infrastrukturę AI skłania inwestorów do wychodzenia poza tradycyjne huby centrów danych. Coraz większą atrakcyjność zyskują lokalizacje, które mogą zaoferować dostęp do mocy, przestrzeń do rozbudowy i szybszą realizację projektów. Polska jest dobrze przygotowana, by skorzystać na tej zmianie – mówi Igor Grdic, Regional Director Central Europe w Vertiv.

Potencjał polskiego rynku do 2030 roku

W 2024 roku dostępna moc komercyjnych centrów danych w Polsce przekroczyła 200 MW. Dynamiczny scenariusz inwestycyjny zakłada wzrost do 600 MW w perspektywie 2030 roku, choć niektóre prognozy są jeszcze bardziej optymistyczne. Kolejny etap wzrostu ma być coraz silniej związany z obiektami projektowanymi pod systemy sztucznej inteligencji i środowiska o wysokiej gęstości mocy. Kluczowym czynnikiem staje się planowanie energetyczne państwa.

Prognozy dotyczące tempa rozwoju polskiego rynku centrów danych różnią się w zależności od przyjętego scenariusza, ale wszystkie pokazują ten sam kierunek: wchodzimy w zupełnie nową skalę. Według danych EUDCA całkowita moc centrów danych w Polsce może przekroczyć 550 MW do 2031 roku, co oznaczałoby ponad dwukrotny wzrost względem poziomów z 2025 roku. Jednocześnie bardziej optymistyczne scenariusze ujęte w planach inwestycyjnych PSE wskazują, że przy sprzyjających warunkach długoterminowy potencjał rynku mógłby sięgać nawet około 1,2 GW już do 2030 roku. Niezależnie od tego, która z tych wartości okaże się bliższa rzeczywistości, Polska musi przygotować się na rozwój infrastruktury cyfrowej w skali nieporównywalnej z dotychczasową. Kluczowe będą dostęp do mocy przyłączeniowych, stabilnej i niskoemisyjnej energii oraz procedury, które pozwolą inwestycjom nadążyć za popytem na AI, chmurę i przetwarzanie danych – podkreśla Krystian Pypłacz, ekspert Polskiego Związku Centrów Danych (PLDCA).

Igor Grdić z Vertiv zwraca uwagę, że dla inwestorów coraz większe znaczenie ma przewidywalność planowania energetycznego państwa. Kluczowym wyzwaniem pozostaje czas uzyskiwania warunków przyłączenia do sieci, który w praktyce staje się decydującym czynnikiem przy wyborze lokalizacji dla nowych inwestycji.

Modernizacja sieci warunkiem wzrostu

Plan rozwoju sieci przesyłowej PSE na lata 2025-2034 przewiduje nakłady w wysokości 64,3 mld zł. Środki te zostaną przeznaczone m.in. na budowę 4,7 tys. km nowych linii 400 kV. Dla sektora data center modernizacja ta jest warunkiem koniecznym do obsługi zaawansowanych projektów AI, wymagających stabilnego przepływu energii.

Nowa mapa inwestycji: Od Pomorza po Stargard

Projekty centrów danych zaczynają wykraczać poza aglomerację warszawską, lokując się w regionach o silnym zapleczu przemysłowym i energetycznym. W zapowiedziach pojawiają się koncepcje o skali od kilkuset megawatów do nawet kilku gigawatów. Do kluczowych przedsięwzięć należą:

  • Baltic Data Center Campus na Pomorzu (planowana moc 3,2 GW),

  • Kampus w Stargardzie (140 MW w pierwszej fazie, docelowo do 560 MW),

  • Kampus hyperscale w Bełchatowie (500 MW),

  • Projekty w Koninie i Bielsku-Białej.

Realizacja tych zamierzeń zależy jednak od dostępności finansowania oraz sprawności procedur administracyjnych, w tym czasu uzyskiwania warunków przyłączenia do sieci. Dla inwestorów, obok stabilności regulacyjnej, istotny pozostaje również kontekst geopolityczny regionu Europy Środkowo-Wschodniej.

Wpływ sektora na krajową gospodarkę

Centra danych stają się strategicznym filarem nowoczesnej ekonomii, wspierając przemysł, logistykę i usługi finansowe. Ich rola w generowaniu PKB jest wymierna.

Centra danych należy dziś postrzegać jako nieodłączną część nowoczesnej gospodarki. To infrastruktura, która umożliwia rozwój sztucznej inteligencji, chmury, usług finansowych, przemysłu, logistyki czy administracji publicznej, a jednocześnie sama generuje coraz bardziej wymierny efekt ekonomiczny. Według raportu „Napędzając gospodarkę”, przygotowanego przez Polski Związek Centrów Danych we współpracy z PwC Polska, w 2025 roku sektor centrów danych wygenerował 10,6 mld zł wartości dodanej brutto, 4,3 mld zł wpływów fiskalnych i wspierał niemal 41 tys. miejsc pracy. To pokazuje, że rozwój tej branży nie jest wyłącznie kwestią technologii czy energii, ale także konkurencyjności kraju, wpływów do budżetu, lokalnych inwestycji i jakości miejsc pracy, które będą powstawać wokół infrastruktury cyfrowej – zauważa Krystian Pypłacz.

W nadchodzących latach o sukcesie Polski na europejskim rynku zadecyduje stabilność regulacyjna, koszty energii oraz zdolność administracji do współpracy z branżą techniczną i energetyczną. Jak podsumowuje Igor Grdić, sprawne połączenie dostępnych lokalizacji, infrastruktury i zaplecza inżynieryjnego pozwoli Polsce umocnić pozycję nie tylko w regionie, ale i na całym rynku europejskim.

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Sonepar Polska przedłuża najem 13 000 mkw. w Prologis Park Chorzów

Sonepar Polska zostaje w Prologis Park Chorzów. Firma przedłużyła najem 13 000 mkw. powierzchni magazynowej służącej do krajowej dystrybucji.

Panattoni wynajmuje 165 000 m kw. firmie ILS w Panattoni Park Katowice Airport – rekordowa transakcja logistyczna na Śląsku

ILS z Grupy Inter Cars wynajmuje 165 000 m kw. w Panattoni Park Katowice Airport. Obiekt typu BTS zostanie wyposażony w systemy automatyzacji i instalację PV 2,5 MWp.

Capital Park z pozwoleniem na budowę pierwszego etapu Nowego Wełnowca w Katowicach

Capital Park uzyskał pozwolenie na budowę I etapu Nowego Wełnowca w Katowicach. Projekt obejmuje 230 mieszkań, rewitalizację kompresorowni i 10 ha zieleni.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Polska wzmacnia pozycję na europejskim rynku centrów danych: AI napędza popyt na megawaty

Zapotrzebowanie na energię w polskim sektorze data center ma wzrosnąć dziesięciokrotnie do 2035 roku osiągając poziom 18 TWh

23.09.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Sztuczna inteligencja dynamicznie zwiększa zapotrzebowanie na infrastrukturę cyfrową, tworząc nowe możliwości dla rozwijających się rynków centrów danych, takich jak Polska. Według danych Polskich Sieci Elektroenergetycznych, do 2035 roku zapotrzebowanie krajowych obiektów na energię ma wynieść 17-18 TWh rocznie.

REKLAMA

Zgodnie z danymi Polskich Sieci Elektroenergetycznych (PSE), do 2035 roku zapotrzebowanie polskich centrów danych na energię elektryczną ma wzrosnąć dziesięciokrotnie w stosunku do obecnego poziomu, osiągając pułap 17-18 TWh. Prognozowana skala zużycia odpowiada około 60% całorocznego zapotrzebowania wszystkich gospodarstw domowych w Polsce w 2024 roku. Wskazuje to na konieczność rozwoju infrastruktury fizycznej, w tym systemów chłodzenia oraz obiektów o wysokiej gęstości mocy, zdolnych obsługiwać zaawansowane modele AI na ograniczonej powierzchni.

Przesunięcie środka ciężkości poza huby FLAP-D

Obecnie największym skupiskiem mocy kolokacyjnej w Europie pozostają rynki Frankfurtu, Londynu, Amsterdamu, Paryża i Dublina (FLAP-D). Jednak inwestorzy coraz częściej poszukują alternatyw w Europie Południowej, krajach nordyckich oraz regionie CEE, gdzie dostęp do przestrzeni i mocy jest łatwiejszy.

Skala inwestycji w infrastrukturę AI skłania inwestorów do wychodzenia poza tradycyjne huby centrów danych. Coraz większą atrakcyjność zyskują lokalizacje, które mogą zaoferować dostęp do mocy, przestrzeń do rozbudowy i szybszą realizację projektów. Polska jest dobrze przygotowana, by skorzystać na tej zmianie – mówi Igor Grdic, Regional Director Central Europe w Vertiv.

Potencjał polskiego rynku do 2030 roku

W 2024 roku dostępna moc komercyjnych centrów danych w Polsce przekroczyła 200 MW. Dynamiczny scenariusz inwestycyjny zakłada wzrost do 600 MW w perspektywie 2030 roku, choć niektóre prognozy są jeszcze bardziej optymistyczne. Kolejny etap wzrostu ma być coraz silniej związany z obiektami projektowanymi pod systemy sztucznej inteligencji i środowiska o wysokiej gęstości mocy. Kluczowym czynnikiem staje się planowanie energetyczne państwa.

Prognozy dotyczące tempa rozwoju polskiego rynku centrów danych różnią się w zależności od przyjętego scenariusza, ale wszystkie pokazują ten sam kierunek: wchodzimy w zupełnie nową skalę. Według danych EUDCA całkowita moc centrów danych w Polsce może przekroczyć 550 MW do 2031 roku, co oznaczałoby ponad dwukrotny wzrost względem poziomów z 2025 roku. Jednocześnie bardziej optymistyczne scenariusze ujęte w planach inwestycyjnych PSE wskazują, że przy sprzyjających warunkach długoterminowy potencjał rynku mógłby sięgać nawet około 1,2 GW już do 2030 roku. Niezależnie od tego, która z tych wartości okaże się bliższa rzeczywistości, Polska musi przygotować się na rozwój infrastruktury cyfrowej w skali nieporównywalnej z dotychczasową. Kluczowe będą dostęp do mocy przyłączeniowych, stabilnej i niskoemisyjnej energii oraz procedury, które pozwolą inwestycjom nadążyć za popytem na AI, chmurę i przetwarzanie danych – podkreśla Krystian Pypłacz, ekspert Polskiego Związku Centrów Danych (PLDCA).

Igor Grdić z Vertiv zwraca uwagę, że dla inwestorów coraz większe znaczenie ma przewidywalność planowania energetycznego państwa. Kluczowym wyzwaniem pozostaje czas uzyskiwania warunków przyłączenia do sieci, który w praktyce staje się decydującym czynnikiem przy wyborze lokalizacji dla nowych inwestycji.

Modernizacja sieci warunkiem wzrostu

Plan rozwoju sieci przesyłowej PSE na lata 2025-2034 przewiduje nakłady w wysokości 64,3 mld zł. Środki te zostaną przeznaczone m.in. na budowę 4,7 tys. km nowych linii 400 kV. Dla sektora data center modernizacja ta jest warunkiem koniecznym do obsługi zaawansowanych projektów AI, wymagających stabilnego przepływu energii.

Nowa mapa inwestycji: Od Pomorza po Stargard

Projekty centrów danych zaczynają wykraczać poza aglomerację warszawską, lokując się w regionach o silnym zapleczu przemysłowym i energetycznym. W zapowiedziach pojawiają się koncepcje o skali od kilkuset megawatów do nawet kilku gigawatów. Do kluczowych przedsięwzięć należą:

  • Baltic Data Center Campus na Pomorzu (planowana moc 3,2 GW),

  • Kampus w Stargardzie (140 MW w pierwszej fazie, docelowo do 560 MW),

  • Kampus hyperscale w Bełchatowie (500 MW),

  • Projekty w Koninie i Bielsku-Białej.

Realizacja tych zamierzeń zależy jednak od dostępności finansowania oraz sprawności procedur administracyjnych, w tym czasu uzyskiwania warunków przyłączenia do sieci. Dla inwestorów, obok stabilności regulacyjnej, istotny pozostaje również kontekst geopolityczny regionu Europy Środkowo-Wschodniej.

Wpływ sektora na krajową gospodarkę

Centra danych stają się strategicznym filarem nowoczesnej ekonomii, wspierając przemysł, logistykę i usługi finansowe. Ich rola w generowaniu PKB jest wymierna.

Centra danych należy dziś postrzegać jako nieodłączną część nowoczesnej gospodarki. To infrastruktura, która umożliwia rozwój sztucznej inteligencji, chmury, usług finansowych, przemysłu, logistyki czy administracji publicznej, a jednocześnie sama generuje coraz bardziej wymierny efekt ekonomiczny. Według raportu „Napędzając gospodarkę”, przygotowanego przez Polski Związek Centrów Danych we współpracy z PwC Polska, w 2025 roku sektor centrów danych wygenerował 10,6 mld zł wartości dodanej brutto, 4,3 mld zł wpływów fiskalnych i wspierał niemal 41 tys. miejsc pracy. To pokazuje, że rozwój tej branży nie jest wyłącznie kwestią technologii czy energii, ale także konkurencyjności kraju, wpływów do budżetu, lokalnych inwestycji i jakości miejsc pracy, które będą powstawać wokół infrastruktury cyfrowej – zauważa Krystian Pypłacz.

W nadchodzących latach o sukcesie Polski na europejskim rynku zadecyduje stabilność regulacyjna, koszty energii oraz zdolność administracji do współpracy z branżą techniczną i energetyczną. Jak podsumowuje Igor Grdić, sprawne połączenie dostępnych lokalizacji, infrastruktury i zaplecza inżynieryjnego pozwoli Polsce umocnić pozycję nie tylko w regionie, ale i na całym rynku europejskim.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Zgodnie z danymi Polskich Sieci Elektroenergetycznych (PSE), do 2035 roku zapotrzebowanie polskich centrów danych na energię elektryczną ma wzrosnąć dziesięciokrotnie w stosunku do obecnego poziomu, osiągając pułap 17-18 TWh. Prognozowana skala zużycia odpowiada około 60% całorocznego zapotrzebowania wszystkich gospodarstw domowych w Polsce w 2024 roku. Wskazuje to na konieczność rozwoju infrastruktury fizycznej, w tym systemów chłodzenia oraz obiektów o wysokiej gęstości mocy, zdolnych obsługiwać zaawansowane modele AI na ograniczonej powierzchni.

Przesunięcie środka ciężkości poza huby FLAP-D

Obecnie największym skupiskiem mocy kolokacyjnej w Europie pozostają rynki Frankfurtu, Londynu, Amsterdamu, Paryża i Dublina (FLAP-D). Jednak inwestorzy coraz częściej poszukują alternatyw w Europie Południowej, krajach nordyckich oraz regionie CEE, gdzie dostęp do przestrzeni i mocy jest łatwiejszy.

Skala inwestycji w infrastrukturę AI skłania inwestorów do wychodzenia poza tradycyjne huby centrów danych. Coraz większą atrakcyjność zyskują lokalizacje, które mogą zaoferować dostęp do mocy, przestrzeń do rozbudowy i szybszą realizację projektów. Polska jest dobrze przygotowana, by skorzystać na tej zmianie – mówi Igor Grdic, Regional Director Central Europe w Vertiv.

Potencjał polskiego rynku do 2030 roku

W 2024 roku dostępna moc komercyjnych centrów danych w Polsce przekroczyła 200 MW. Dynamiczny scenariusz inwestycyjny zakłada wzrost do 600 MW w perspektywie 2030 roku, choć niektóre prognozy są jeszcze bardziej optymistyczne. Kolejny etap wzrostu ma być coraz silniej związany z obiektami projektowanymi pod systemy sztucznej inteligencji i środowiska o wysokiej gęstości mocy. Kluczowym czynnikiem staje się planowanie energetyczne państwa.

Prognozy dotyczące tempa rozwoju polskiego rynku centrów danych różnią się w zależności od przyjętego scenariusza, ale wszystkie pokazują ten sam kierunek: wchodzimy w zupełnie nową skalę. Według danych EUDCA całkowita moc centrów danych w Polsce może przekroczyć 550 MW do 2031 roku, co oznaczałoby ponad dwukrotny wzrost względem poziomów z 2025 roku. Jednocześnie bardziej optymistyczne scenariusze ujęte w planach inwestycyjnych PSE wskazują, że przy sprzyjających warunkach długoterminowy potencjał rynku mógłby sięgać nawet około 1,2 GW już do 2030 roku. Niezależnie od tego, która z tych wartości okaże się bliższa rzeczywistości, Polska musi przygotować się na rozwój infrastruktury cyfrowej w skali nieporównywalnej z dotychczasową. Kluczowe będą dostęp do mocy przyłączeniowych, stabilnej i niskoemisyjnej energii oraz procedury, które pozwolą inwestycjom nadążyć za popytem na AI, chmurę i przetwarzanie danych – podkreśla Krystian Pypłacz, ekspert Polskiego Związku Centrów Danych (PLDCA).

Igor Grdić z Vertiv zwraca uwagę, że dla inwestorów coraz większe znaczenie ma przewidywalność planowania energetycznego państwa. Kluczowym wyzwaniem pozostaje czas uzyskiwania warunków przyłączenia do sieci, który w praktyce staje się decydującym czynnikiem przy wyborze lokalizacji dla nowych inwestycji.

Modernizacja sieci warunkiem wzrostu

Plan rozwoju sieci przesyłowej PSE na lata 2025-2034 przewiduje nakłady w wysokości 64,3 mld zł. Środki te zostaną przeznaczone m.in. na budowę 4,7 tys. km nowych linii 400 kV. Dla sektora data center modernizacja ta jest warunkiem koniecznym do obsługi zaawansowanych projektów AI, wymagających stabilnego przepływu energii.

Nowa mapa inwestycji: Od Pomorza po Stargard

Projekty centrów danych zaczynają wykraczać poza aglomerację warszawską, lokując się w regionach o silnym zapleczu przemysłowym i energetycznym. W zapowiedziach pojawiają się koncepcje o skali od kilkuset megawatów do nawet kilku gigawatów. Do kluczowych przedsięwzięć należą:

  • Baltic Data Center Campus na Pomorzu (planowana moc 3,2 GW),

  • Kampus w Stargardzie (140 MW w pierwszej fazie, docelowo do 560 MW),

  • Kampus hyperscale w Bełchatowie (500 MW),

  • Projekty w Koninie i Bielsku-Białej.

Realizacja tych zamierzeń zależy jednak od dostępności finansowania oraz sprawności procedur administracyjnych, w tym czasu uzyskiwania warunków przyłączenia do sieci. Dla inwestorów, obok stabilności regulacyjnej, istotny pozostaje również kontekst geopolityczny regionu Europy Środkowo-Wschodniej.

Wpływ sektora na krajową gospodarkę

Centra danych stają się strategicznym filarem nowoczesnej ekonomii, wspierając przemysł, logistykę i usługi finansowe. Ich rola w generowaniu PKB jest wymierna.

Centra danych należy dziś postrzegać jako nieodłączną część nowoczesnej gospodarki. To infrastruktura, która umożliwia rozwój sztucznej inteligencji, chmury, usług finansowych, przemysłu, logistyki czy administracji publicznej, a jednocześnie sama generuje coraz bardziej wymierny efekt ekonomiczny. Według raportu „Napędzając gospodarkę”, przygotowanego przez Polski Związek Centrów Danych we współpracy z PwC Polska, w 2025 roku sektor centrów danych wygenerował 10,6 mld zł wartości dodanej brutto, 4,3 mld zł wpływów fiskalnych i wspierał niemal 41 tys. miejsc pracy. To pokazuje, że rozwój tej branży nie jest wyłącznie kwestią technologii czy energii, ale także konkurencyjności kraju, wpływów do budżetu, lokalnych inwestycji i jakości miejsc pracy, które będą powstawać wokół infrastruktury cyfrowej – zauważa Krystian Pypłacz.

W nadchodzących latach o sukcesie Polski na europejskim rynku zadecyduje stabilność regulacyjna, koszty energii oraz zdolność administracji do współpracy z branżą techniczną i energetyczną. Jak podsumowuje Igor Grdić, sprawne połączenie dostępnych lokalizacji, infrastruktury i zaplecza inżynieryjnego pozwoli Polsce umocnić pozycję nie tylko w regionie, ale i na całym rynku europejskim.

REKLAMA
O autorze
O rozmówcach