
Rynek nieruchomości komercyjnych w Polsce z wolumenem 4,7 mld euro – Knight Frank podsumowuje trzy kwartały 2026 roku
Wartość transakcji wzrosła o 81 procent rok do roku przy dominacji sektora handlowego i logistycznego
W pierwszych trzech kwartałach 2026 roku wartość transakcji inwestycyjnych na polskim rynku nieruchomości komercyjnych osiągnęła 4,7 mld euro, co oznacza wzrost o 81% w porównaniu z analogicznym okresem ubiegłego roku. Według analiz Knight Frank, to drugi najwyższy wynik w historii dla pierwszych dziewięciu miesięcy roku.

Wartość transakcji inwestycyjnych na polskim rynku nieruchomości komercyjnych osiągnęła po trzech kwartałach 2026 roku poziom 4,7 mld euro, co stanowi imponujący wzrost o 81% w porównaniu z analogicznym okresem ubiegłego roku. Wynik ten jest drugim najwyższym rezultatem odnotowanym w historii dla pierwszych dziewięciu miesięcy roku, ustępując jedynie rekordowemu rokowi 2018.
Prognozy Knight Frank wskazują, że całoroczny wolumen inwestycyjny może w 2026 roku przekroczyć 6 mld euro. Tak znaczący wzrost płynności rynku jest efektem ożywienia we wszystkich głównych sektorach. Największy udział w wolumenie transakcji odnotował sektor handlowy (32%), a następnie nieruchomości przemysłowe i logistyczne (28%) oraz biurowe (24%).
Powrót dużych transakcji o wartości powyżej 100 mln euro
Istotnym zjawiskiem w analizowanym okresie był powrót umów o dużej skali. Od stycznia do września 2026 roku sfinalizowano 15 transakcji, których jednostkowa wartość przekroczyła 100 mln euro. Choć łączna liczba umów nieznacznie spadła, ich sumaryczna wartość wyraźnie wzrosła, co potwierdza gotowość inwestorów do angażowania znaczącego kapitału.
„Polski rynek nieruchomości komercyjnych pozostaje atrakcyjnym kierunkiem dla inwestorów. Szczególnie dobre perspektywy inwestycyjne mają biura w centralnym obszarze Warszawy (CBD), największe centra i parki handlowe oraz dobrze zlokalizowane nieruchomości logistyczne. Szybko rozwijająca się gospodarka, dobra kondycja rynków najmu, ograniczona aktywność deweloperska oraz atrakcyjne wyceny w porównaniu z innymi rynkami europejskimi to czynniki, które nadal wyróżniają Polskę na tle regionu” – komentuje Charles Taylor, CEO, Capital Markets, Knight Frank.
Struktura kapitału: Region CEE i inwestorzy krajowi
Kapitał z Europy Środkowo-Wschodniej (CEE) odpowiadał za 36% całkowitego wolumenu inwestycyjnego, przy czym największą grupę stanowili inwestorzy z Czech (17%). Ważną rolę odegrał również kapitał amerykański z udziałem na poziomie 25%, co przełożyło się na ponad 1,18 mld euro. Jednocześnie wzrasta znaczenie rodzimego kapitału – polscy inwestorzy ulokowali na rynku ponad 480 mln euro (10% udziału).
Nieruchomości komercyjne w Polsce. Inwestorzy zagraniczni oraz krajowi odpowiadają za rosnący wolumen transakcji kapitałowych.
„Polski kapitał utrzymuje stabilną pozycję na rynku nieruchomości komercyjnych. Ponad 480 mln euro zainwestowanych w pierwszych trzech kwartałach roku to ważny sygnał, szczególnie w kontekście rosnącej aktywności krajowych inwestorów w segmencie małych i średnich transakcji. Wśród lokalnych inwestorów rośnie znaczenie motywacji wykraczających poza dywersyfikację portfela i stabilność dochodów. Coraz częściej inwestycje są postrzegane jako narzędzie budowy długoterminowego, wielopokoleniowego kapitału.” – dodaje Krzysztof Cipiur, Director, Private Wealth, Knight Frank.
Sektory przemysłowy i handlowy napędzają rynek
Wolumen w sektorze przemysłowym i logistycznym przekroczył 1,3 mld euro (27 transakcji). Inwestorzy koncentrowali się na obiektach typu build-to-suit oraz umowach sale-and-leaseback. Cztery transakcje w tym segmencie przekroczyły wartość 100 mln euro, odpowiadając za połowę wolumenu sektora.
„Polski sektor przemysłowy i logistyczny pozostaje jednym z najważniejszych kierunków lokowania kapitału w regionie. Inwestorzy poszukują przede wszystkim nieruchomości zapewniających przewidywalne przepływy pieniężne, oparte na długoterminowych umowach najmu i wiarygodności najemców. Atrakcyjność tego segmentu potwierdza również aktywność inwestorów amerykańskich, którzy odpowiadali za około dwie trzecie wartości transakcji inwestycyjnych w sektorze. Szeroka baza najemców i zróżnicowanie lokalizacji sprawiają, że potencjał inwestycyjny polskiego rynku magazynowego wykracza daleko poza największe centra logistyczne w kraju” – uzupełnia Michał Grabara, Head of Industrial & Logistics, Capital Markets, Knight Frank.
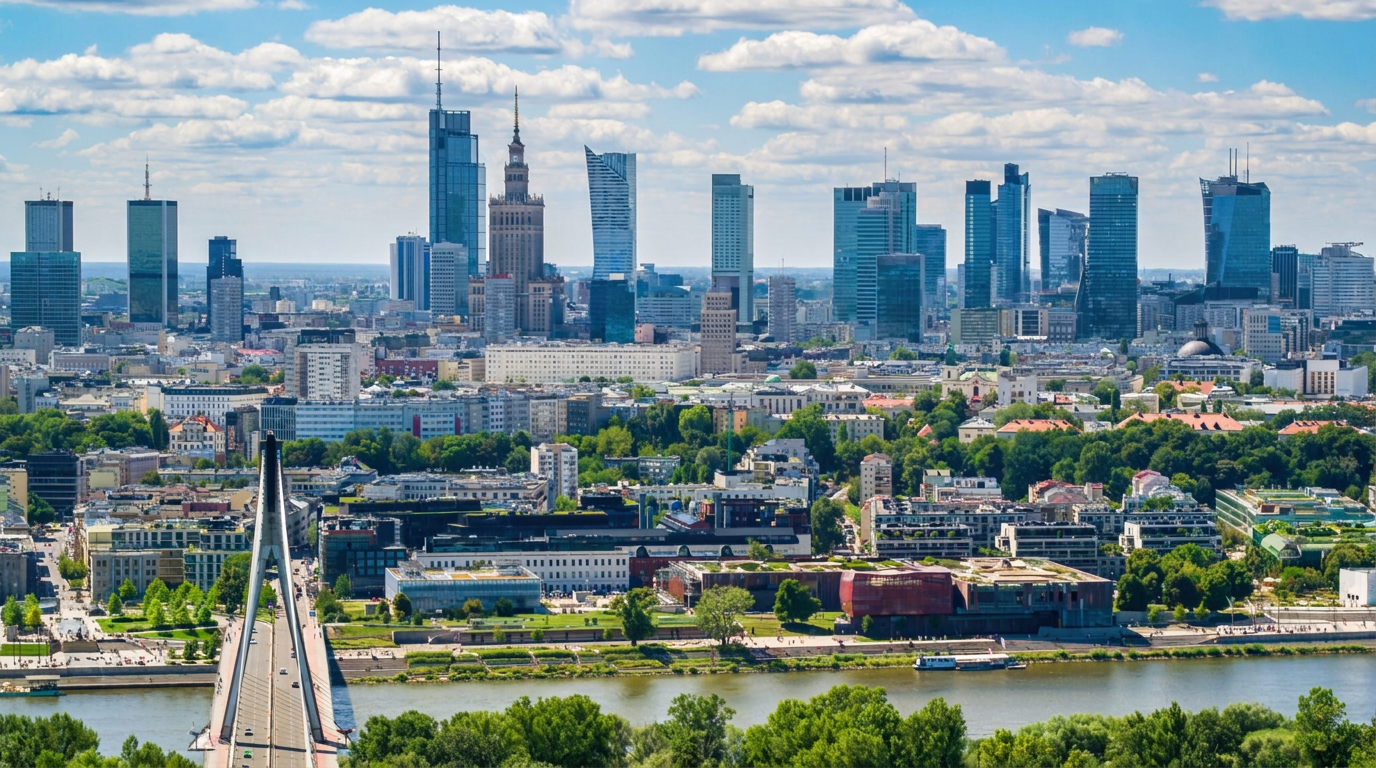
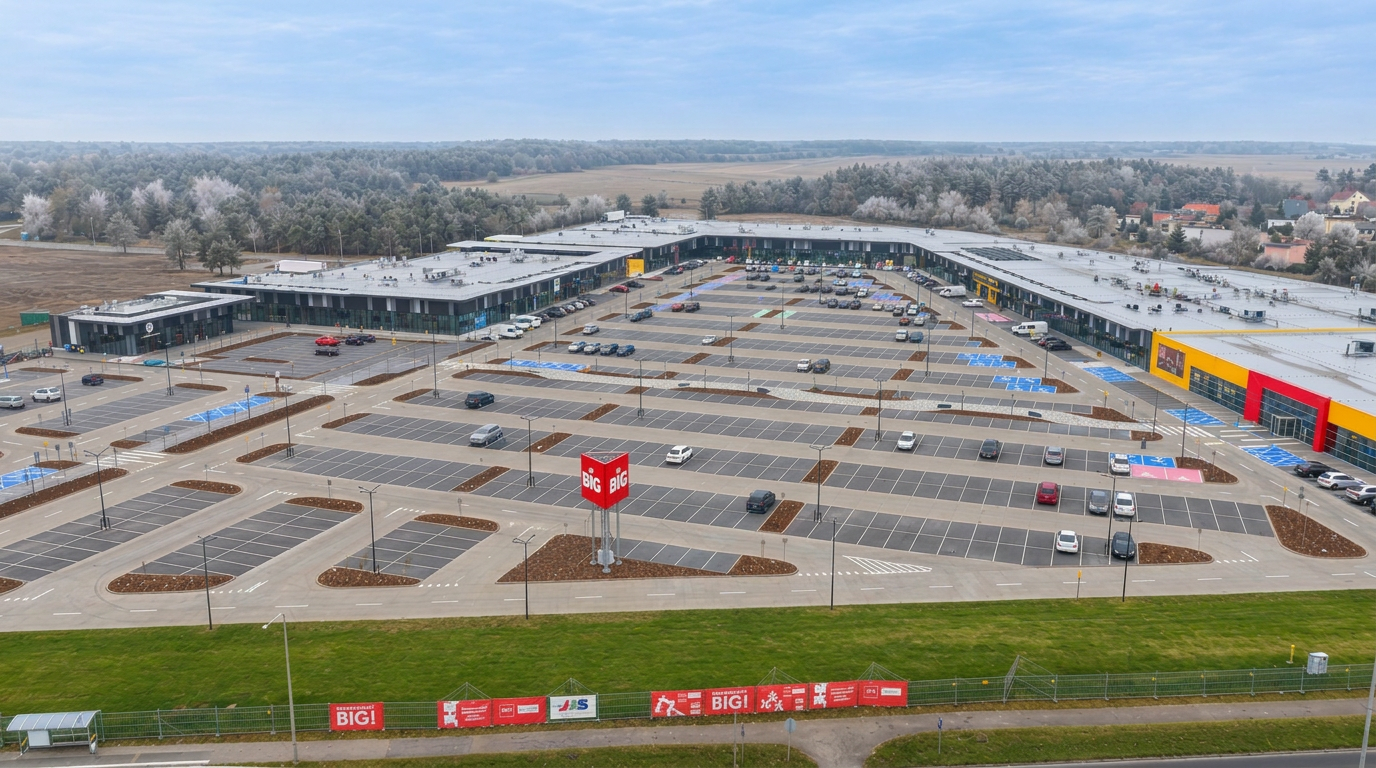
Liderem rynku pozostaje sektor handlowy z wynikiem ponad 1,5 mld euro – to najwyższy rezultat od siedmiu lat i ponad trzykrotnie więcej niż w analogicznym okresie 2025 roku. W tym segmencie sfinalizowano 30 umów, z czego pięć o wartości powyżej 100 mln euro wygenerowało niemal 60% wolumenu sektora. Z kolei rynek biurowy, z wolumenem 1,1 mld euro, odnotował czwarty z rzędu rok wzrostu i kontynuuje odbudowę. Około 68% inwestycji biurowych skoncentrowanych było w Warszawie, a pozostała część głównie w Gdańsku i Krakowie. Knight Frank przewiduje, że wysoka dynamika wzrostu w Polsce pozwoli na przekroczenie 6 mld euro inwestycji w całym 2026 roku.
Galeria zdjęć

Polecane artykuły
Więcej artykułów autora
Najnowsze wydanie!


Komentarz