Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Raport Avison Young: Rynek biurowy w regionach z rekordowym wzrostem podaży w III kwartale 2026 roku

Zasoby regionalne wzrosły o 78 400 mkw. przy spadku pustostanów do 16,4% i rosnącej dominacji Krakowa

Zasoby nowoczesnej powierzchni biurowej na ośmiu rynkach regionalnych w Polsce osiągnęły poziom 6,77 mln mkw. po trzech kwartałach 2026 roku. Według najnowszego raportu Avison Young, nowa podaż wzrosła o 355% rok do roku, przy jednoczesnym spadku średniego wskaźnika pustostanów do 16,4%.

REKLAMA

Łączna aktywność najemców od stycznia do września 2026 roku wyniosła 511 800 mkw., co stanowi wynik o 2% niższy niż w analogicznym okresie roku ubiegłego. Mimo to, sam trzeci kwartał przyniósł ożywienie – popyt był o 13% wyższy w ujęciu kwartalnym i o 54% wyższy rok do roku. Liderem pozostaje Kraków, generujący 33% całkowitego zapotrzebowania na powierzchnię. Całkowite zasoby nowoczesnej powierzchni biurowej na rynkach regionalnych osiągnęły poziom 6,77 mln mkw.

Podaż biurowa i aktywność deweloperska

W pierwszych trzech kwartałach 2026 roku do użytkowania oddano 11 nowych projektów o łącznej powierzchni 78 400 mkw., co stanowi wzrost o 355% rok do roku. Najwięcej nowej powierzchni dostarczyły rynki w Krakowie i we Wrocławiu, które odpowiadały za 66% całkowitego wolumenu. W samym III kwartale ukończono dwa obiekty: Korfantego 193B w Katowicach oraz Famuły Poznańskiego w Łodzi.

Obecnie w budowie i renowacji znajduje się 110 900 mkw. powierzchni. Aktywność deweloperów pozostaje jednak ograniczona – tylko dwie realizowane inwestycje oferują więcej niż 10 000 mkw. Do końca bieżącego roku na rynki regionalne ma trafić jeszcze 30 500 mkw. nowoczesnych biur.

Struktura popytu i wakatów

W strukturze zawieranych umów dominował popyt netto, stanowiący 57% wolumenu, podczas gdy renegocjacje objęły 43% transakcji. Największą aktywność wykazały sektory produktów i usług IT (32%) oraz produkcji (20%). Od początku roku sfinalizowano jedynie cztery transakcje przekraczające 10 000 mkw., z czego trzy podpisano w ostatnim kwartale.

Średni wskaźnik pustostanów dla rynków regionalnych wyniósł 16,4%, co oznacza spadek o 0,9 pp. w ujęciu kwartalnym oraz o 1,3 pp. rok do roku. W ujęciu kwartalnym wskaźnik ten spadł na wszystkich rynkach z wyjątkiem Lublina. Najwięcej wolnej powierzchni pozostaje we Wrocławiu (21,3%) oraz w Katowicach (20,9%), natomiast najmniej w Szczecinie (7,4%) i Trójmieście (10,3%). Łączna dostępna powierzchnia biurowa w regionach ograniczyła się do 1,1 mln mkw.
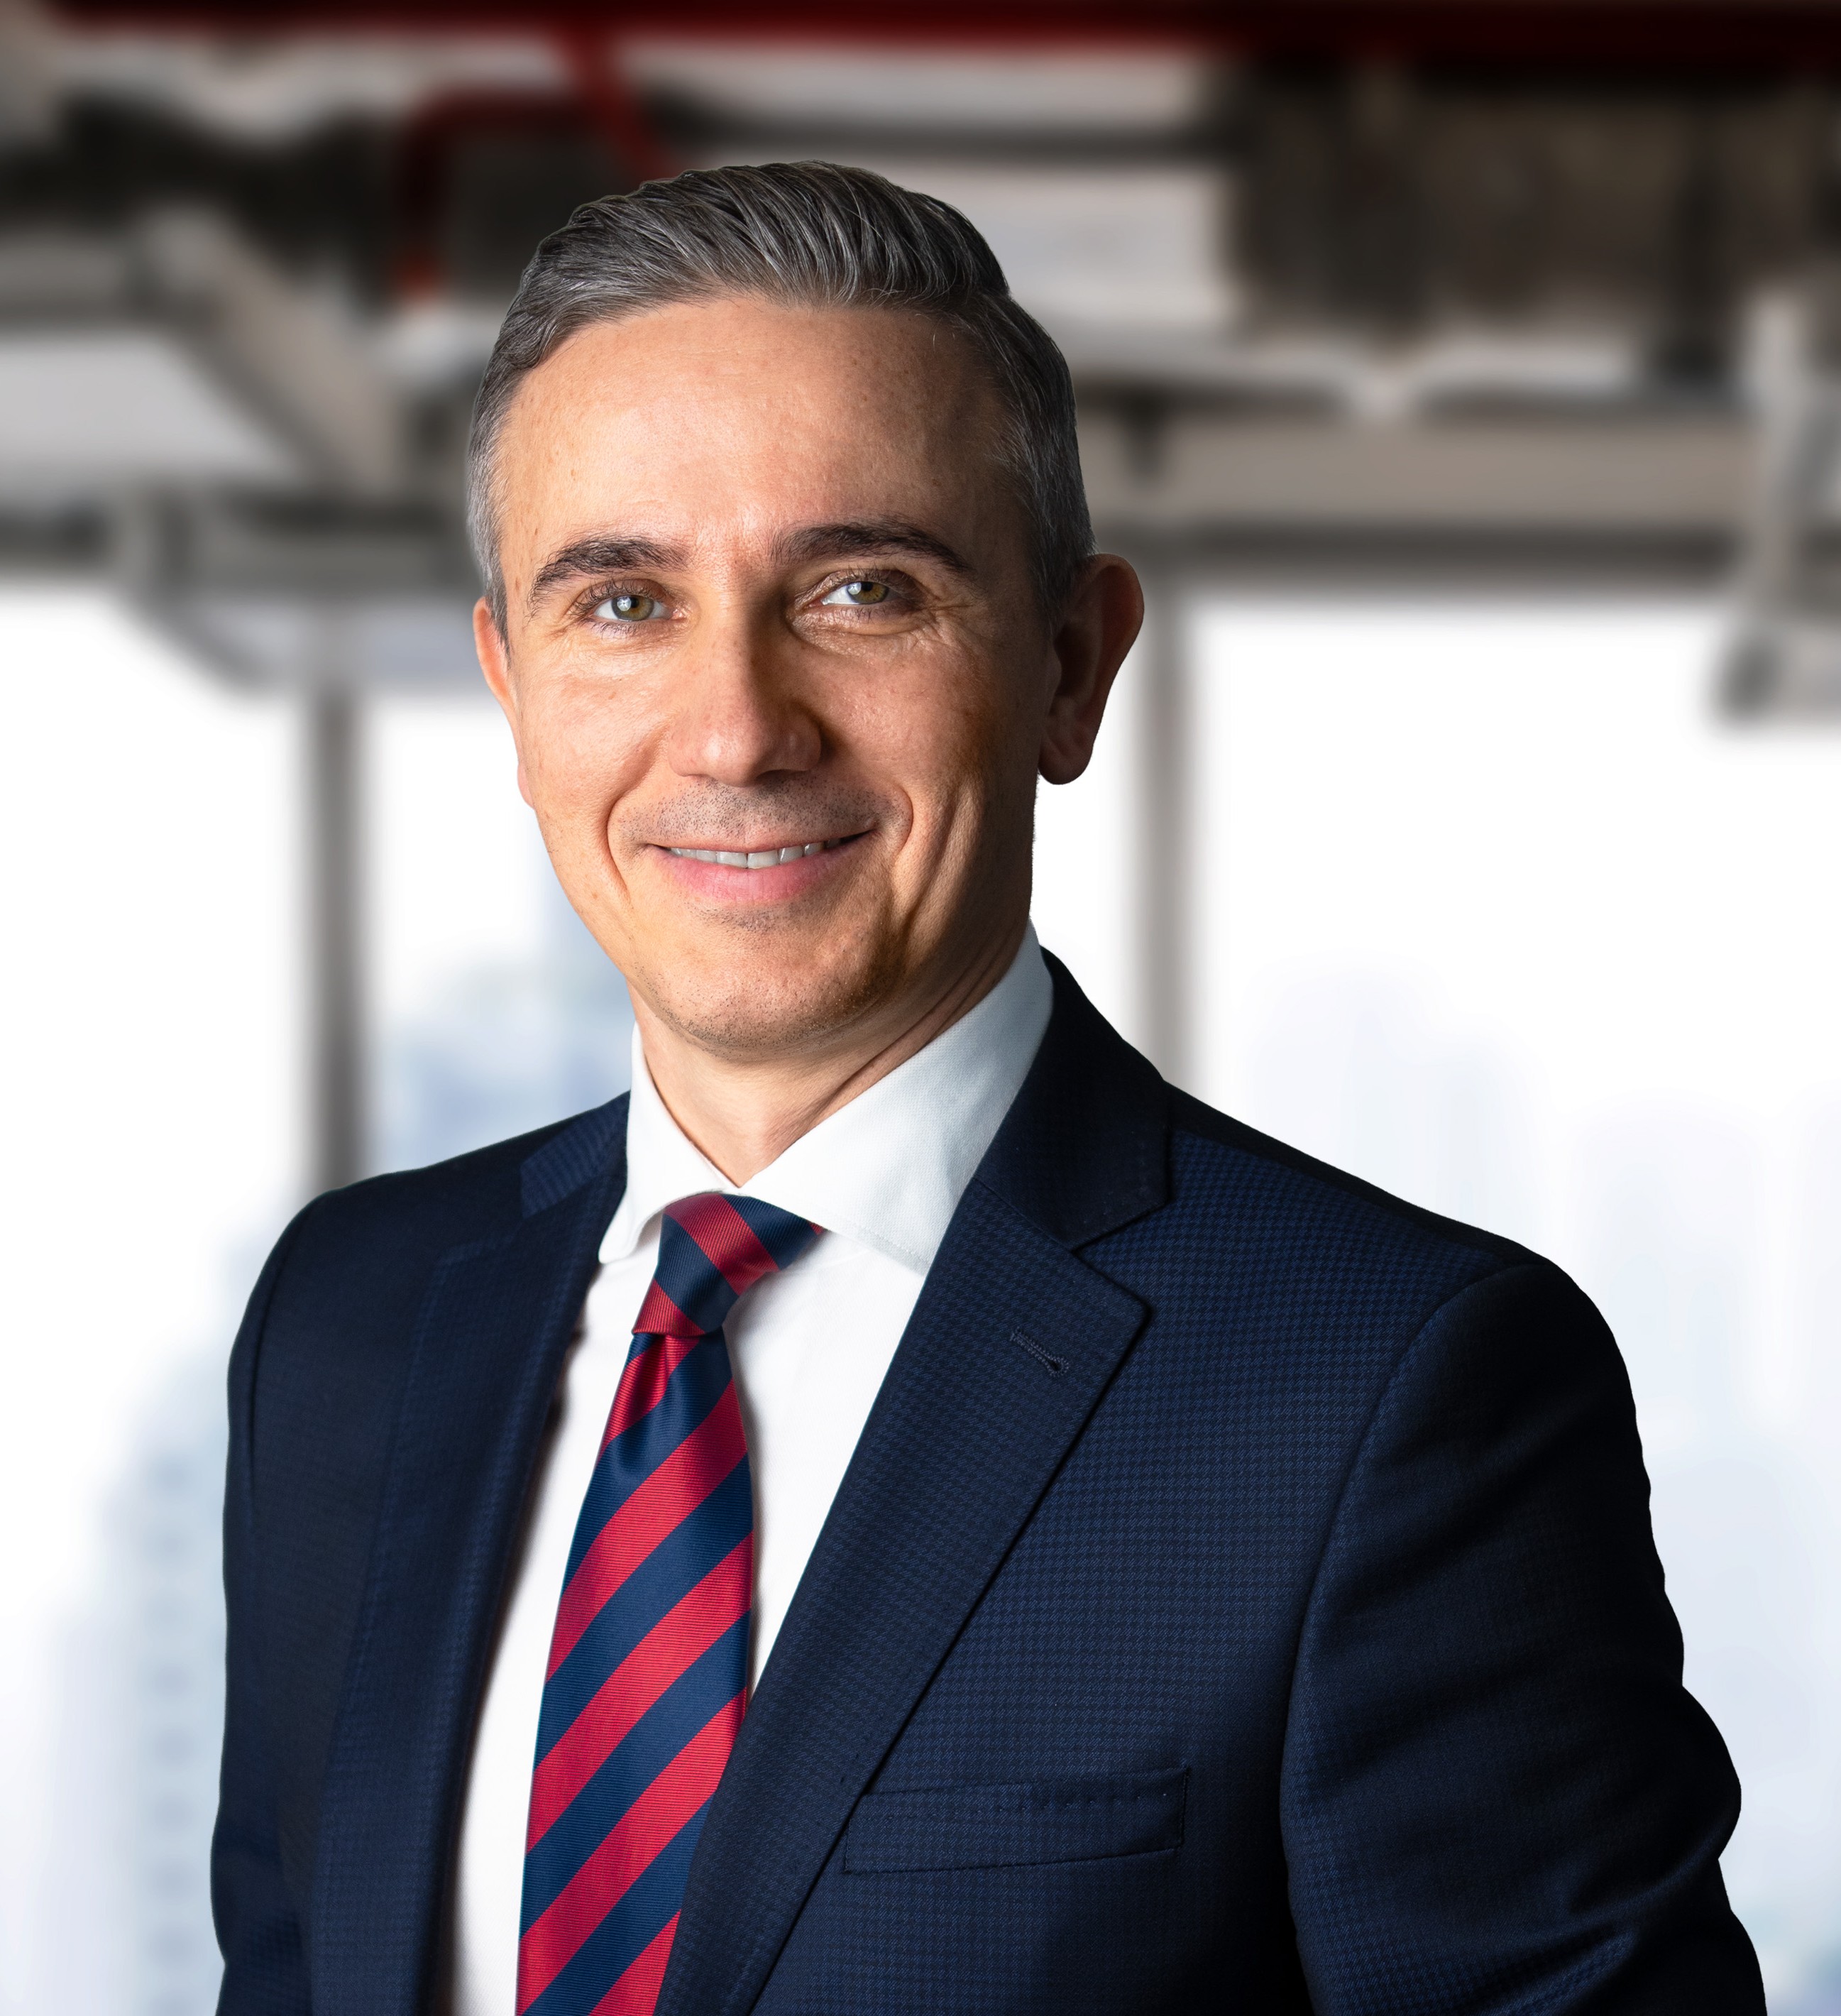
Uśmiechnięty mężczyzna w średnim wieku w granatowej marynarce, białej koszuli i krawacie w czerwono-granatowe pasy na tle biura.

Krzysztof Szargawiński z Avison Young komentuje perspektywy wrocławskiego rynku biurowego.

Sytuacja na rynku wrocławskim

Wrocław, dysponujący 1,35 mln mkw. powierzchni, umacnia pozycję drugiego największego rynku regionalnego. Po braku nowych inwestycji w 2025 roku, w I-III kw. 2026 roku oddano tu projekty Swobodna SPOT oraz The Park Wrocław II o łącznej powierzchni 21 140 mkw. Największą nową umowę we Wrocławiu podpisano w budynku Renoma na 6 300 mkw.

Wrocławski rynek biurowy znajduje się obecnie w interesującym momencie. Z jednej strony aktywność najemców wyhamowała, a poziom pustostanów nadal zapewnia im korzystną pozycję negocjacyjną. Z drugiej strony brak nowych projektów w budowie może w kolejnych latach ograniczyć dostępność nowoczesnej powierzchni. – komentuje Krzysztof Szargawiński, Associate Director, Office Agency w Avison Young.

W obliczu nadchodzącej luki podażowej, najemcy coraz wcześniej rozpoczynają negocjacje, by zabezpieczyć atrakcyjne warunki. Jednocześnie na rynku wciąż obecne są oferty podnajmu, będące efektem dążenia firm do optymalizacji kosztów działalności.

Perspektywy i rynek inwestycyjny

Całkowity wolumen inwestycyjny w sektorze biurowym w Polsce wyniósł 1,1 mld euro w ramach 30 transakcji. Na rynki regionalne przypadło 368 mln euro (15 transakcji). Największą operacją na rynkach regionalnych było przejęcie gdańskiego kompleksu Olivia Star przez firmę Strabag. W Krakowie znaczące transakcje objęły obiekty The Park Kraków oraz dwa budynki kompleksu Brain Park (A i B).

Eksperci Avison Young prognozują dalszą polaryzację rynku. W Krakowie stawki za biura typu prime mogą wkrótce przekroczyć 22 EUR/mkw./miesiąc. Ograniczona nowa podaż w nadchodzących latach może zacząć poprawiać pozycję negocjacyjną właścicieli budynków o najwyższym standardzie energetycznym i prestiżowej lokalizacji.

Galeria zdjęć

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Nowojorska Piąta Aleja ponownie najdroższą ulicą handlową świata w raporcie Cushman & Wakefield

Raport Cushman & Wakefield: Piąta Aleja w Nowym Jorku liderem stawek czynszu. Nowy Świat w Warszawie awansuje w rankingu globalnym.

BIT CREATIVE projektuje biuro UniCredit w Varso Tower: 1000 mkw. precyzji i detalu

Architekci z BIT CREATIVE zaprojektowali biuro UniCredit w Varso Tower. Projekt bazuje na autorskich detalach, szlachetnym drewnie i zaawansowanej akustyce na 1000 mkw.

Panattoni z blisko 1,15 mln m kw. najmu po trzech kwartałach 2026 roku i spadkiem pustostanów

Panattoni podsumowuje III kwartał 2026 r.: 1,15 mln m kw. najmu w 9 miesięcy, spadek pustostanów do 2,68% i 651 tys. m kw. w budowie.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Raport Avison Young: Rynek biurowy w regionach z rekordowym wzrostem podaży w III kwartale 2026 roku

Zasoby regionalne wzrosły o 78 400 mkw. przy spadku pustostanów do 16,4% i rosnącej dominacji Krakowa

20.11.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Zasoby nowoczesnej powierzchni biurowej na ośmiu rynkach regionalnych w Polsce osiągnęły poziom 6,77 mln mkw. po trzech kwartałach 2026 roku. Według najnowszego raportu Avison Young, nowa podaż wzrosła o 355% rok do roku, przy jednoczesnym spadku średniego wskaźnika pustostanów do 16,4%.

REKLAMA

Łączna aktywność najemców od stycznia do września 2026 roku wyniosła 511 800 mkw., co stanowi wynik o 2% niższy niż w analogicznym okresie roku ubiegłego. Mimo to, sam trzeci kwartał przyniósł ożywienie – popyt był o 13% wyższy w ujęciu kwartalnym i o 54% wyższy rok do roku. Liderem pozostaje Kraków, generujący 33% całkowitego zapotrzebowania na powierzchnię. Całkowite zasoby nowoczesnej powierzchni biurowej na rynkach regionalnych osiągnęły poziom 6,77 mln mkw.

Podaż biurowa i aktywność deweloperska

W pierwszych trzech kwartałach 2026 roku do użytkowania oddano 11 nowych projektów o łącznej powierzchni 78 400 mkw., co stanowi wzrost o 355% rok do roku. Najwięcej nowej powierzchni dostarczyły rynki w Krakowie i we Wrocławiu, które odpowiadały za 66% całkowitego wolumenu. W samym III kwartale ukończono dwa obiekty: Korfantego 193B w Katowicach oraz Famuły Poznańskiego w Łodzi.

Obecnie w budowie i renowacji znajduje się 110 900 mkw. powierzchni. Aktywność deweloperów pozostaje jednak ograniczona – tylko dwie realizowane inwestycje oferują więcej niż 10 000 mkw. Do końca bieżącego roku na rynki regionalne ma trafić jeszcze 30 500 mkw. nowoczesnych biur.

Struktura popytu i wakatów

W strukturze zawieranych umów dominował popyt netto, stanowiący 57% wolumenu, podczas gdy renegocjacje objęły 43% transakcji. Największą aktywność wykazały sektory produktów i usług IT (32%) oraz produkcji (20%). Od początku roku sfinalizowano jedynie cztery transakcje przekraczające 10 000 mkw., z czego trzy podpisano w ostatnim kwartale.

Średni wskaźnik pustostanów dla rynków regionalnych wyniósł 16,4%, co oznacza spadek o 0,9 pp. w ujęciu kwartalnym oraz o 1,3 pp. rok do roku. W ujęciu kwartalnym wskaźnik ten spadł na wszystkich rynkach z wyjątkiem Lublina. Najwięcej wolnej powierzchni pozostaje we Wrocławiu (21,3%) oraz w Katowicach (20,9%), natomiast najmniej w Szczecinie (7,4%) i Trójmieście (10,3%). Łączna dostępna powierzchnia biurowa w regionach ograniczyła się do 1,1 mln mkw.

Uśmiechnięty mężczyzna w średnim wieku w granatowej marynarce, białej koszuli i krawacie w czerwono-granatowe pasy na tle biura.

Krzysztof Szargawiński z Avison Young komentuje perspektywy wrocławskiego rynku biurowego.

Sytuacja na rynku wrocławskim

Wrocław, dysponujący 1,35 mln mkw. powierzchni, umacnia pozycję drugiego największego rynku regionalnego. Po braku nowych inwestycji w 2025 roku, w I-III kw. 2026 roku oddano tu projekty Swobodna SPOT oraz The Park Wrocław II o łącznej powierzchni 21 140 mkw. Największą nową umowę we Wrocławiu podpisano w budynku Renoma na 6 300 mkw.

Wrocławski rynek biurowy znajduje się obecnie w interesującym momencie. Z jednej strony aktywność najemców wyhamowała, a poziom pustostanów nadal zapewnia im korzystną pozycję negocjacyjną. Z drugiej strony brak nowych projektów w budowie może w kolejnych latach ograniczyć dostępność nowoczesnej powierzchni. – komentuje Krzysztof Szargawiński, Associate Director, Office Agency w Avison Young.

W obliczu nadchodzącej luki podażowej, najemcy coraz wcześniej rozpoczynają negocjacje, by zabezpieczyć atrakcyjne warunki. Jednocześnie na rynku wciąż obecne są oferty podnajmu, będące efektem dążenia firm do optymalizacji kosztów działalności.

Perspektywy i rynek inwestycyjny

Całkowity wolumen inwestycyjny w sektorze biurowym w Polsce wyniósł 1,1 mld euro w ramach 30 transakcji. Na rynki regionalne przypadło 368 mln euro (15 transakcji). Największą operacją na rynkach regionalnych było przejęcie gdańskiego kompleksu Olivia Star przez firmę Strabag. W Krakowie znaczące transakcje objęły obiekty The Park Kraków oraz dwa budynki kompleksu Brain Park (A i B).

Eksperci Avison Young prognozują dalszą polaryzację rynku. W Krakowie stawki za biura typu prime mogą wkrótce przekroczyć 22 EUR/mkw./miesiąc. Ograniczona nowa podaż w nadchodzących latach może zacząć poprawiać pozycję negocjacyjną właścicieli budynków o najwyższym standardzie energetycznym i prestiżowej lokalizacji.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Łączna aktywność najemców od stycznia do września 2026 roku wyniosła 511 800 mkw., co stanowi wynik o 2% niższy niż w analogicznym okresie roku ubiegłego. Mimo to, sam trzeci kwartał przyniósł ożywienie – popyt był o 13% wyższy w ujęciu kwartalnym i o 54% wyższy rok do roku. Liderem pozostaje Kraków, generujący 33% całkowitego zapotrzebowania na powierzchnię. Całkowite zasoby nowoczesnej powierzchni biurowej na rynkach regionalnych osiągnęły poziom 6,77 mln mkw.

Podaż biurowa i aktywność deweloperska

W pierwszych trzech kwartałach 2026 roku do użytkowania oddano 11 nowych projektów o łącznej powierzchni 78 400 mkw., co stanowi wzrost o 355% rok do roku. Najwięcej nowej powierzchni dostarczyły rynki w Krakowie i we Wrocławiu, które odpowiadały za 66% całkowitego wolumenu. W samym III kwartale ukończono dwa obiekty: Korfantego 193B w Katowicach oraz Famuły Poznańskiego w Łodzi.

Obecnie w budowie i renowacji znajduje się 110 900 mkw. powierzchni. Aktywność deweloperów pozostaje jednak ograniczona – tylko dwie realizowane inwestycje oferują więcej niż 10 000 mkw. Do końca bieżącego roku na rynki regionalne ma trafić jeszcze 30 500 mkw. nowoczesnych biur.

Struktura popytu i wakatów

W strukturze zawieranych umów dominował popyt netto, stanowiący 57% wolumenu, podczas gdy renegocjacje objęły 43% transakcji. Największą aktywność wykazały sektory produktów i usług IT (32%) oraz produkcji (20%). Od początku roku sfinalizowano jedynie cztery transakcje przekraczające 10 000 mkw., z czego trzy podpisano w ostatnim kwartale.

Średni wskaźnik pustostanów dla rynków regionalnych wyniósł 16,4%, co oznacza spadek o 0,9 pp. w ujęciu kwartalnym oraz o 1,3 pp. rok do roku. W ujęciu kwartalnym wskaźnik ten spadł na wszystkich rynkach z wyjątkiem Lublina. Najwięcej wolnej powierzchni pozostaje we Wrocławiu (21,3%) oraz w Katowicach (20,9%), natomiast najmniej w Szczecinie (7,4%) i Trójmieście (10,3%). Łączna dostępna powierzchnia biurowa w regionach ograniczyła się do 1,1 mln mkw.

Uśmiechnięty mężczyzna w średnim wieku w granatowej marynarce, białej koszuli i krawacie w czerwono-granatowe pasy na tle biura.

Krzysztof Szargawiński z Avison Young komentuje perspektywy wrocławskiego rynku biurowego.

Sytuacja na rynku wrocławskim

Wrocław, dysponujący 1,35 mln mkw. powierzchni, umacnia pozycję drugiego największego rynku regionalnego. Po braku nowych inwestycji w 2025 roku, w I-III kw. 2026 roku oddano tu projekty Swobodna SPOT oraz The Park Wrocław II o łącznej powierzchni 21 140 mkw. Największą nową umowę we Wrocławiu podpisano w budynku Renoma na 6 300 mkw.

Wrocławski rynek biurowy znajduje się obecnie w interesującym momencie. Z jednej strony aktywność najemców wyhamowała, a poziom pustostanów nadal zapewnia im korzystną pozycję negocjacyjną. Z drugiej strony brak nowych projektów w budowie może w kolejnych latach ograniczyć dostępność nowoczesnej powierzchni. – komentuje Krzysztof Szargawiński, Associate Director, Office Agency w Avison Young.

W obliczu nadchodzącej luki podażowej, najemcy coraz wcześniej rozpoczynają negocjacje, by zabezpieczyć atrakcyjne warunki. Jednocześnie na rynku wciąż obecne są oferty podnajmu, będące efektem dążenia firm do optymalizacji kosztów działalności.

Perspektywy i rynek inwestycyjny

Całkowity wolumen inwestycyjny w sektorze biurowym w Polsce wyniósł 1,1 mld euro w ramach 30 transakcji. Na rynki regionalne przypadło 368 mln euro (15 transakcji). Największą operacją na rynkach regionalnych było przejęcie gdańskiego kompleksu Olivia Star przez firmę Strabag. W Krakowie znaczące transakcje objęły obiekty The Park Kraków oraz dwa budynki kompleksu Brain Park (A i B).

Eksperci Avison Young prognozują dalszą polaryzację rynku. W Krakowie stawki za biura typu prime mogą wkrótce przekroczyć 22 EUR/mkw./miesiąc. Ograniczona nowa podaż w nadchodzących latach może zacząć poprawiać pozycję negocjacyjną właścicieli budynków o najwyższym standardzie energetycznym i prestiżowej lokalizacji.

REKLAMA
O autorze
O rozmówcach