
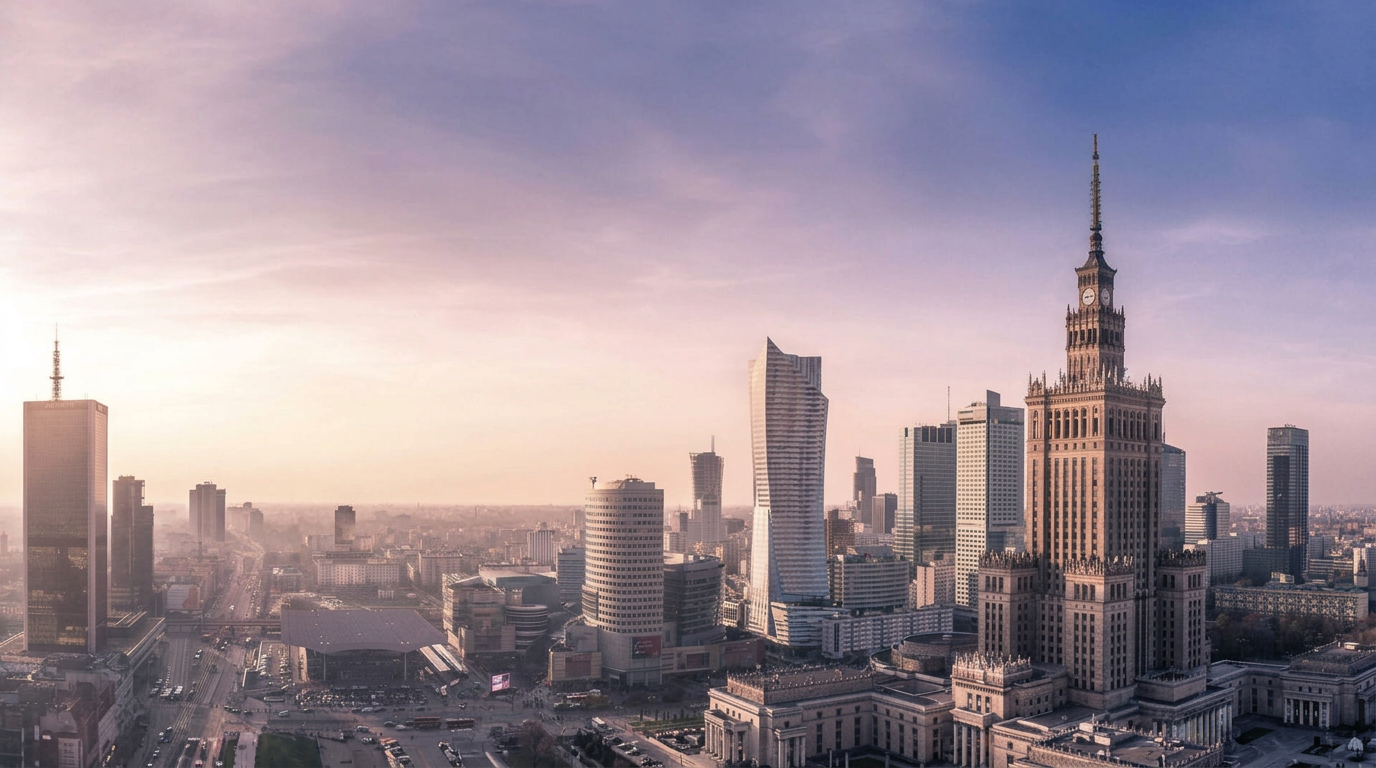
Polska w europejskiej czołówce: Savills analizuje potencjał rynku parków handlowych
Raport Savills potwierdza strategiczne znaczenie polskiego sektora retail na mapie inwestycyjnej Europy
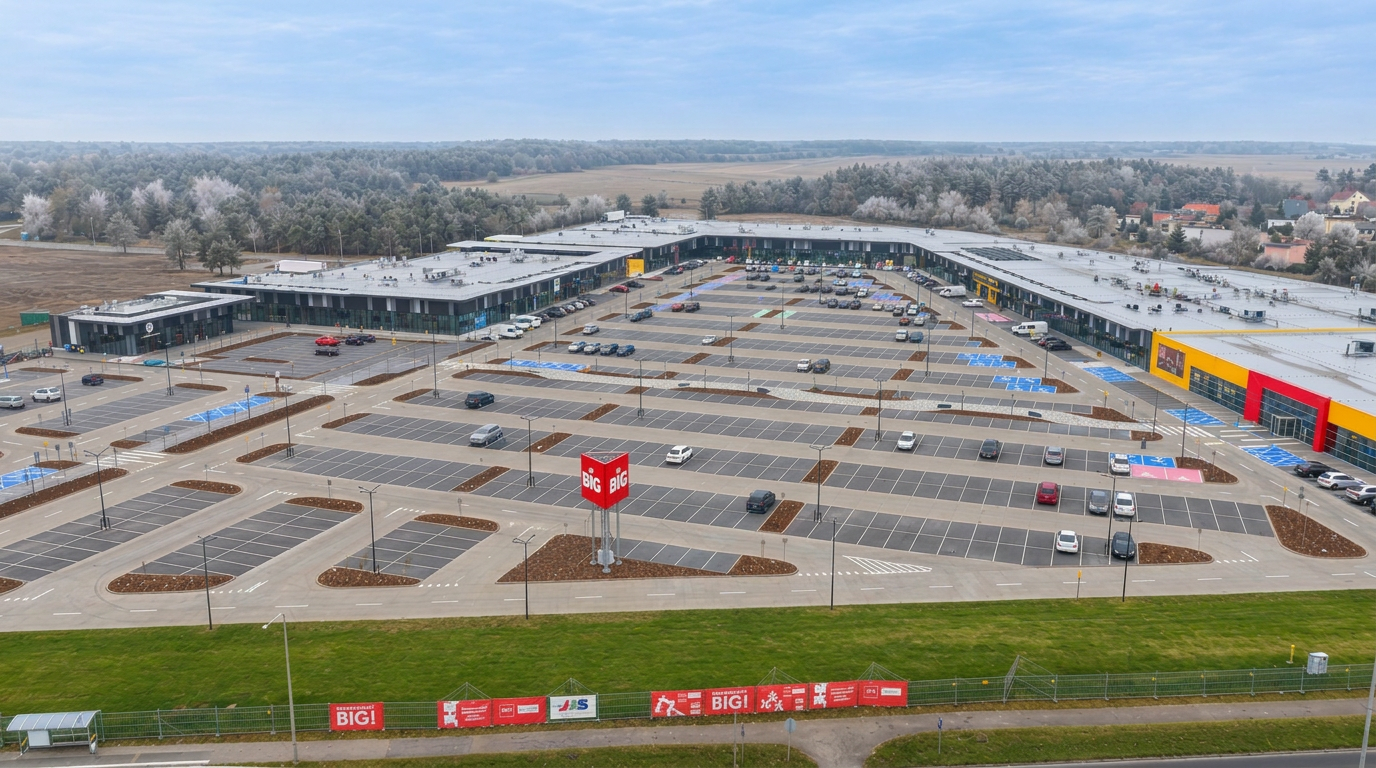
Polska umacnia swoją pozycję wśród najważniejszych rynków parków handlowych w Europie. Najnowsze dane firmy doradczej Savills wskazują na stabilny wzrost sektora, który przyciąga międzynarodowy kapitał dzięki wysokiej odporności na zmiany rynkowe i atrakcyjnym stopom zwrotu.

Sektor parków handlowych w Polsce przechodzi okres intensywnego rozwoju, stając się jednym z najbardziej pożądanych aktywów w portfelach inwestorów komercyjnych. Zmienność nawyków konsumenckich oraz dążenie do optymalizacji kosztów operacyjnych przez najemców sprawiły, że mniejsze formaty handlowe zyskały na znaczeniu kosztem wielkopowierzchniowych galerii.
Dynamika rynku i aktywność inwestycyjna
Według analiz Savills, Polska wyróżnia się na tle Europy wysoką podażą nowoczesnej powierzchni w formacie retail parków. Inwestorzy doceniają przede wszystkim przewidywalność przychodów oraz niższe koszty utrzymania obiektów w porównaniu do tradycyjnych centrów handlowych. Trend ten jest widoczny nie tylko w aglomeracjach, ale coraz częściej w miastach poniżej 50 tysięcy mieszkańców.
Kluczowe wskaźniki rynkowe, takie jak wolumen transakcji oraz wskaźnik pustostanów, pozostają na optymistycznym poziomie. Eksperci zwracają uwagę, że polski rynek nasyca się w sposób zrównoważony, odpowiadając na realne zapotrzebowanie lokalnych społeczności na szybkie i wygodne zakupy.
Technologia w służbie najemców powierzchni biurowych
Równolegle do rozwoju sektora handlowego, rynek nieruchomości korporacyjnych ewoluuje pod wpływem cyfryzacji. Przykładem nowoczesnego podejścia do zarządzania procesem najmu jest platforma Officemarket.pl, która wykorzystuje inteligentne algorytmy do optymalizacji poszukiwań przestrzeni pracy.
Agent AI zna realia rynku, wyjaśnia pojęcia i wspiera w ustalaniu parametrów wyszukiwania. Dzięki połączeniu AI z wiedzą ekspertów Savills dostarcza rzetelnych i praktycznych rekomendacji.
Nowoczesne narzędzia pozwalają na automatyzację procesów, które dotychczas wymagały wielotygodniowych analiz. Użytkownicy mogą obecnie generować raporty porównawcze, obliczać zapotrzebowanie na powierzchnię na podstawie modelu pracy (hybrydowy vs stacjonarny) oraz weryfikować koszty fit-outu w czasie rzeczywistym.
Standardy współpracy i proces najmu
Profesjonalizacja rynku wymusza na podmiotach doradczych stosowanie ustrukturyzowanych procesów. Savills definiuje sześcioetapowy model współpracy, który obejmuje pełny cykl życia transakcji:
Przygotowanie: Analiza potrzeb i audyt obecnych umów najmu.
Analiza rynku: Weryfikacja lokalizacji i organizacja wizji lokalnych.
Wybór opcji: Analizy SWOT dla wyselekcjonowanych budynków.
Negocjacje: Ustalanie warunków finansowych i technicznych.
Podpisanie umowy: Koordynacja dokumentacji prawnej.
Fit-out i przeprowadzka: Nadzór nad aranżacją i odbiory techniczne.
Zastosowanie zaawansowanych technologii, takich jak wyszukiwarki oparte na sztucznej inteligencji, skraca czas dotarcia do finalnej oferty, co jest kluczowe w obliczu rosnących czynszów w prestiżowych lokalizacjach, takich jak warszawska Wola czy Śródmieście.
Perspektywy dla sektora komercyjnego
Prognozy na kolejne kwartały wskazują na dalszą dominację parków handlowych w strukturze nowych inwestycji retail. W sektorze biurowym spodziewana jest dalsza presja na wzrost czynszów w budynkach spełniających wysokie standardy ESG, przy jednoczesnym spadku dostępności powierzchni w centralnych obszarach biznesowych.
Firmy takie jak XTB czy kancelaria Greenberg Traurig, które zdecydowały się na relokacje do nowoczesnych obiektów (np. Varso Tower), wyznaczają kierunek zmian, w którym biuro staje się narzędziem budowania kultury organizacyjnej, a nie tylko kosztem operacyjnym.

Polecane artykuły
Więcej artykułów autora
Najnowsze wydanie!


Komentarz