
Parki handlowe dominują rynek retail: Cushman & Wakefield raportuje 89 proc. udziału w nowej podaży
Polacy wybierają zakupy blisko domu, co napędza sektor parków handlowych i inwestycje o wartości 3 mld euro
Format parków handlowych stał się głównym motorem napędowym polskiego rynku retail, odpowiadając na koniec II kwartału 2026 roku za 89 proc. powierzchni handlowej w budowie. Rosnące znaczenie wygody i zakupów typu convenience redefiniuje strategie największych graczy, takich jak fundusz Pradera.

Preferencje polskich konsumentów wyraźnie ewoluują w stronę obiektów zlokalizowanych w bezpośrednim sąsiedztwie miejsc zamieszkania. Nowoczesne parki handlowe przestają być jedynie punktami szybkich zakupów spożywczych, stając się wielofunkcyjnymi centrami obsługującymi potrzeby z zakresu zdrowia, sportu oraz wyposażenia wnętrz. Według prognoz Oxford Economics, ożywieniu sektora sprzyjać będzie przewidywany wzrost wydatków konsumenckich o 3,3 proc. w ujęciu rocznym w 2026 roku.
Dominacja parków w strukturze nowej podaży
Dane rynkowe potwierdzają strukturalną zmianę w sektorze nieruchomości komercyjnych. Z raportu BNP Paribas Real Estate Poland wynika, że w ostatnich sześciu latach parki handlowe dostarczyły na rynek ok. 1,8 mln m kw. powierzchni, podczas gdy tradycyjne centra handlowe zaledwie 400 tys. m kw. Obecnie w budowie znajduje się blisko 650 tys. m kw. nowoczesnej powierzchni handlowej, z czego aż 578 tys. m kw. (89 proc.) przypada na format parków.
Wygoda staje się kluczowym czynnikiem wyboru miejsca zakupów. Badanie Cushman & Wakefield wskazuje, że 76 proc. osób poniżej 40. roku życia odwiedza parki handlowe co najmniej raz w tygodniu. W grupie osób powyżej 40. roku życia odsetek ten wynosi 59 proc. Co istotne, format ten stał się liderem w kategorii kosmetyków i produktów drogeryjnych, wygrywając z pozostałymi dziewięcioma analizowanymi formatami handlowymi (wskazało go 33 proc. respondentów).
Pomimo rosnącego znaczenia wygody, Polacy pozostają wrażliwi na koszty. Według danych PwC, cena jest kluczowym kryterium dla 59 proc. konsumentów, co sprawia, że formaty oferujące korzystny stosunek jakości do ceny zyskują przewagę konkurencyjną.
Strategiczna specjalizacja na przykładzie HOMEPARK
Wraz z nasyceniem rynku, o sukcesie projektu decyduje nie tylko lokalizacja, ale i precyzyjny tenant mix. W ośmiu największych aglomeracjach w Polsce branża meblowa i wnętrzarska zajmuje najwięcej lokali w strukturze parków handlowych. Model ten skutecznie wdraża sieć HOMEPARK, należąca do funduszu Pradera.
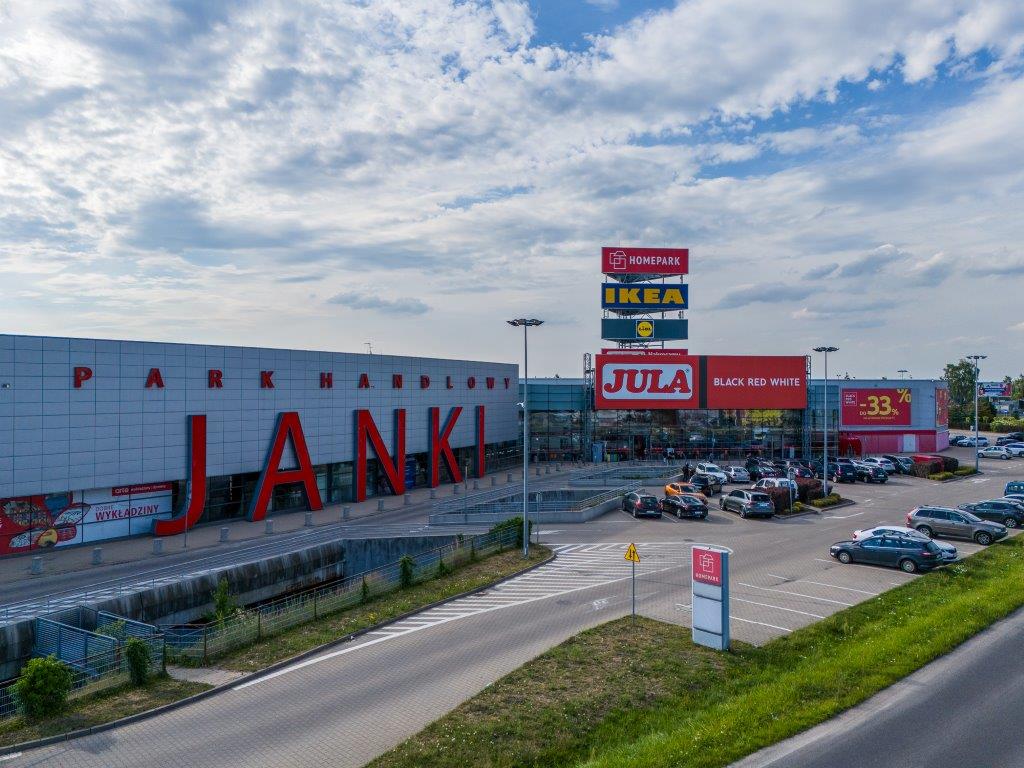
Widok zewnętrzny z lotu ptaka na park handlowy z napisem JANKI, parkingiem i pylonem reklamowym. Obiekt łączy ofertę wyposażenia wnętrz z popularnymi sklepami codziennych zakupów.
– HOMEPARK jest dobrym przykładem realizacji takiego modelu. Podstawę oferty sieci stanowią marki z kategorii home z asortymentem obejmującym mi.in. meble, oświetlenie, podłogi, drzwi, łóżka i materace, dekoracje oraz rozwiązania do aranżacji i modernizacji wnętrz. Ten wyraźnie określony profil uzupełnia portfolio handlowo-usługowe odpowiadająca na codzienne potrzeby mieszkańców obejmujące sklepy spożywcze, drogerie, apteki, punkty usługowe, kluby fitness, placówki medyczne, sklepy zoologiczne i gastronomię – mówi Agata Brzezińska, Senior Director, Head of CEE w Pradera.
W obiektach takich jak HOMEPARK Janki czy Targówek, oferta wnętrzarska (m.in. Leroy Merlin, Jysk, Kler) współegzystuje z silnymi najemcami convenience, takimi jak Lidl, Rossmann, Super-Pharm czy kluby fitness Zdrofit. Zdaniem przedstawicieli Pradery, rozbudowa komponentu usługowego zwiększa częstotliwość wizyt bez utraty wyspecjalizowanej tożsamości obiektów.
Rynek inwestycyjny i rosnące wymagania najemców
Atrakcyjność sektora znajduje odzwierciedlenie w statystykach inwestycyjnych. W pierwszej połowie 2026 roku nieruchomości handlowe były najbardziej pożądaną klasą aktywów. Całkowity wolumen transakcji na polskim rynku komercyjnym osiągnął poziom 3,03 mld euro, co stanowi jeden z najwyższych wyników w ostatniej dekadzie.
Eksperci zaznaczają jednak, że rosnąca podaż wymusza na właścicielach obiektów stałą adaptację. Współczesny rynek wymaga starannej analizy potencjału sprzedażowego oraz elastyczności w kształtowaniu powierzchni pod konkretne wymagania techniczne najemców.
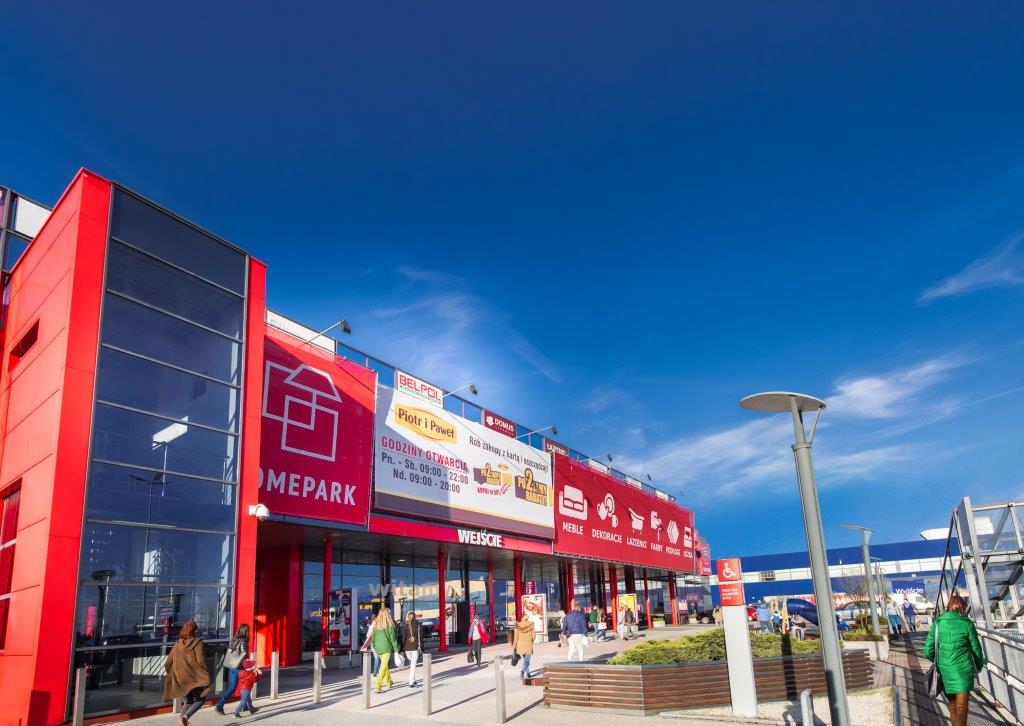
Widok zewnętrzny na dwukondygnacyjny budynek o czerwonej elewacji z napisem HOMEPARK i banerami marek. Sieć parków handlowych dostosowuje powierzchnie do rosnących wymagań najemców w całej Polsce.
– Rynek parków handlowych wygląda dziś zupełnie inaczej niż w latach 90., kiedy powstawały pierwsze takie obiekty. Nowych parków przybywa bardzo szybko, więc najemcy mogą wybierać i robią to coraz staranniej. Analizują nie tylko zasięg oddziaływania obiektu, poziom odwiedzalności czy dostępność komunikacyjną, ale również strukturę istniejącej oferty, potencjał danej kategorii oraz możliwość osiągnięcia zakładanych wyników sprzedażowych. Istotne jest także, czy projekt zapewnia lokal o odpowiedniej powierzchni, ekspozycji i układzie funkcjonalnym – podsumowuje Ada Budynek, Leasing Manager, Associate, Retail Agency w Cushman & Wakefield.
Aktualnie sieć HOMEPARK obejmuje cztery lokalizacje: Warszawę (Janki i Targówek), Katowice (Rawa) oraz Poznań (Franowo). Właścicielem portfela jest fundusz Pradera European Retail Parks, który zarządza aktywami o wartości ok. 5 mld euro w 9 krajach Europy. Za zarządzanie obiektami odpowiada BNP Paribas Real Estate Poland.
Galeria zdjęć

Polecane artykuły
Więcej artykułów autora
Najnowsze wydanie!


Komentarz