
Knight Frank: Warszawski rynek biurowy umacnia pozycję właścicieli przy rekordowo niskiej podaży
Wskaźnik pustostanów w stolicy spadł do 7,9%, a popyt w pierwszych trzech kwartałach 2026 roku wzrósł o 22% rok do roku
Warszawski rynek biurowy notuje najwyższą aktywność najemców przy jednoczesnym deficycie nowej podaży. W pierwszych trzech kwartałach 2026 roku wolumen najmu osiągnął 592 000 m kw., podczas gdy wskaźnik pustostanów spadł do najniższego od sześciu lat poziomu 7,9 proc., co stawia właścicieli budynków w uprzywilejowanej pozycji negocjacyjnej.

Ograniczona podaż staje się kluczowym czynnikiem kształtującym sytuację na stołecznym rynku. W III kwartale 2026 roku do użytku nie oddano żadnego nowego budynku biurowego. Od początku roku zasoby miasta zwiększyły się jedynie o 45 000 m kw., a do końca grudnia prognozowane jest ukończenie zaledwie 4 000 m kw. oznacza to, że całoroczna nowa podaż osiągnie jeden z najniższych poziomów w ciągu ostatnich dwóch dekad.
Perspektywy inwestycyjne i realizowane projekty
Prognozy na nadchodzące lata również wskazują na ograniczoną dostępność nowych zasobów. W okresie 2027–2028 rynek ma wzbogacić się o około 160 000 m kw. nowoczesnej powierzchni biurowej. Co istotne, ponad połowa realizowanych obecnie inwestycji skupia się w rejonie Ronda Daszyńskiego.
Do największych projektów będących w fazie budowy należą:
Edyta Szmajda z Knight Frank wskazuje na rosnącą aktywność najemców przy ograniczonej nowej podaży biur.
AFI Tower – 50 000 m kw.
Upper One – 36 000 m kw.
Drucianka Campus – 32 000 m kw.
Skyliner II – 23 000 m kw.
„Warszawski rynek biurowy wszedł w fazę, w której ograniczona podaż coraz wyraźniej spotyka się z utrzymującym się na wysokim poziomie popytem. Szczególnie istotne jest to, że najemcy nie tylko zwiększają aktywność, ale coraz częściej decydują się zabezpieczać powierzchnię jeszcze przed ukończeniem projektów. Udział umów pre-let na poziomie 16% w III kwartale pokazuje, że w sytuacji ograniczonej dostępności atrakcyjnych biur, firmy są gotowe podejmować decyzje z wyprzedzeniem, aby zapewnić sobie dostęp do wysokiej jakości powierzchni w dobrze skomunikowanych lokalizacjach. To również jeden z czynników, który będzie w najbliższych kwartałach wspierał dalszą presję na czynsze w najlepszych budynkach i lokalizacjach” – komentuje Edyta Szmajda, Senior Analyst, Research, Knight Frank.
Struktura popytu i aktywność najemców
W pierwszych trzech kwartałach 2026 roku wolumen transakcji najmu przekroczył 592 000 m kw., co stanowi wzrost o 22% w porównaniu z analogicznym okresem ubiegłego roku. Dominującą rolę odgrywają lokalizacje centralne, odpowiadające za 59% całkowitego popytu. Szczególną pozycję zajmuje Zachodnie Centrum Warszawy (rejon Ronda Daszyńskiego), które wygenerowało 34% wolumenu najmu.
W III kwartale br. odnotowano zmianę w strukturze transakcji – udział nowych umów wzrósł do 56% (z 43% w II kwartale). Renegocjacje stanowiły 33% wszystkich procesów, natomiast ekspansje przekroczyły próg 8%.
„Z perspektywy najemców coraz wyraźniej widać, że znalezienie odpowiedniego biura nie sprowadza się dziś do porównania dostępnych ofert. Firmy muszą patrzeć kilka kroków do przodu, szczególnie jeśli zależy im na wysokim standardzie, dobrej lokalizacji i określonej skali powierzchni. Przy tak ograniczonej podaży decyzja o przednajmie może być sposobem na zabezpieczenie powierzchni, zanim trafi ona do szerokiej oferty. Jednocześnie rosnąca „konkurencja” o najlepsze budynki oznacza, że najemcy powinni odpowiednio wcześnie rozpocząć proces wyboru nowej lokalizacji lub renegocjacji obecnej umowy” – mówi Dorota Mielke, Director, Head of Office Agency, Knight Frank.
Drastyczny spadek dostępności i presja czynszowa
Całkowita dostępna powierzchnia biurowa w Warszawie na koniec września 2026 roku wyniosła 7,9%, co stanowi spadek o 0,6 p.p. w skali kwartału i jest najniższym poziomem od 6 lat. Najtrudniejsza sytuacja występuje w rejonie Ronda Daszyńskiego, gdzie wskaźnik pustostanów spadł do poziomu zaledwie 2%, co oznacza, że w tej lokalizacji wolnych pozostaje tylko 17 600 m kw. biur. W ciągu roku wskaźnik dostępności w tej części Warszawy zmniejszył się o 3,1 p.p.
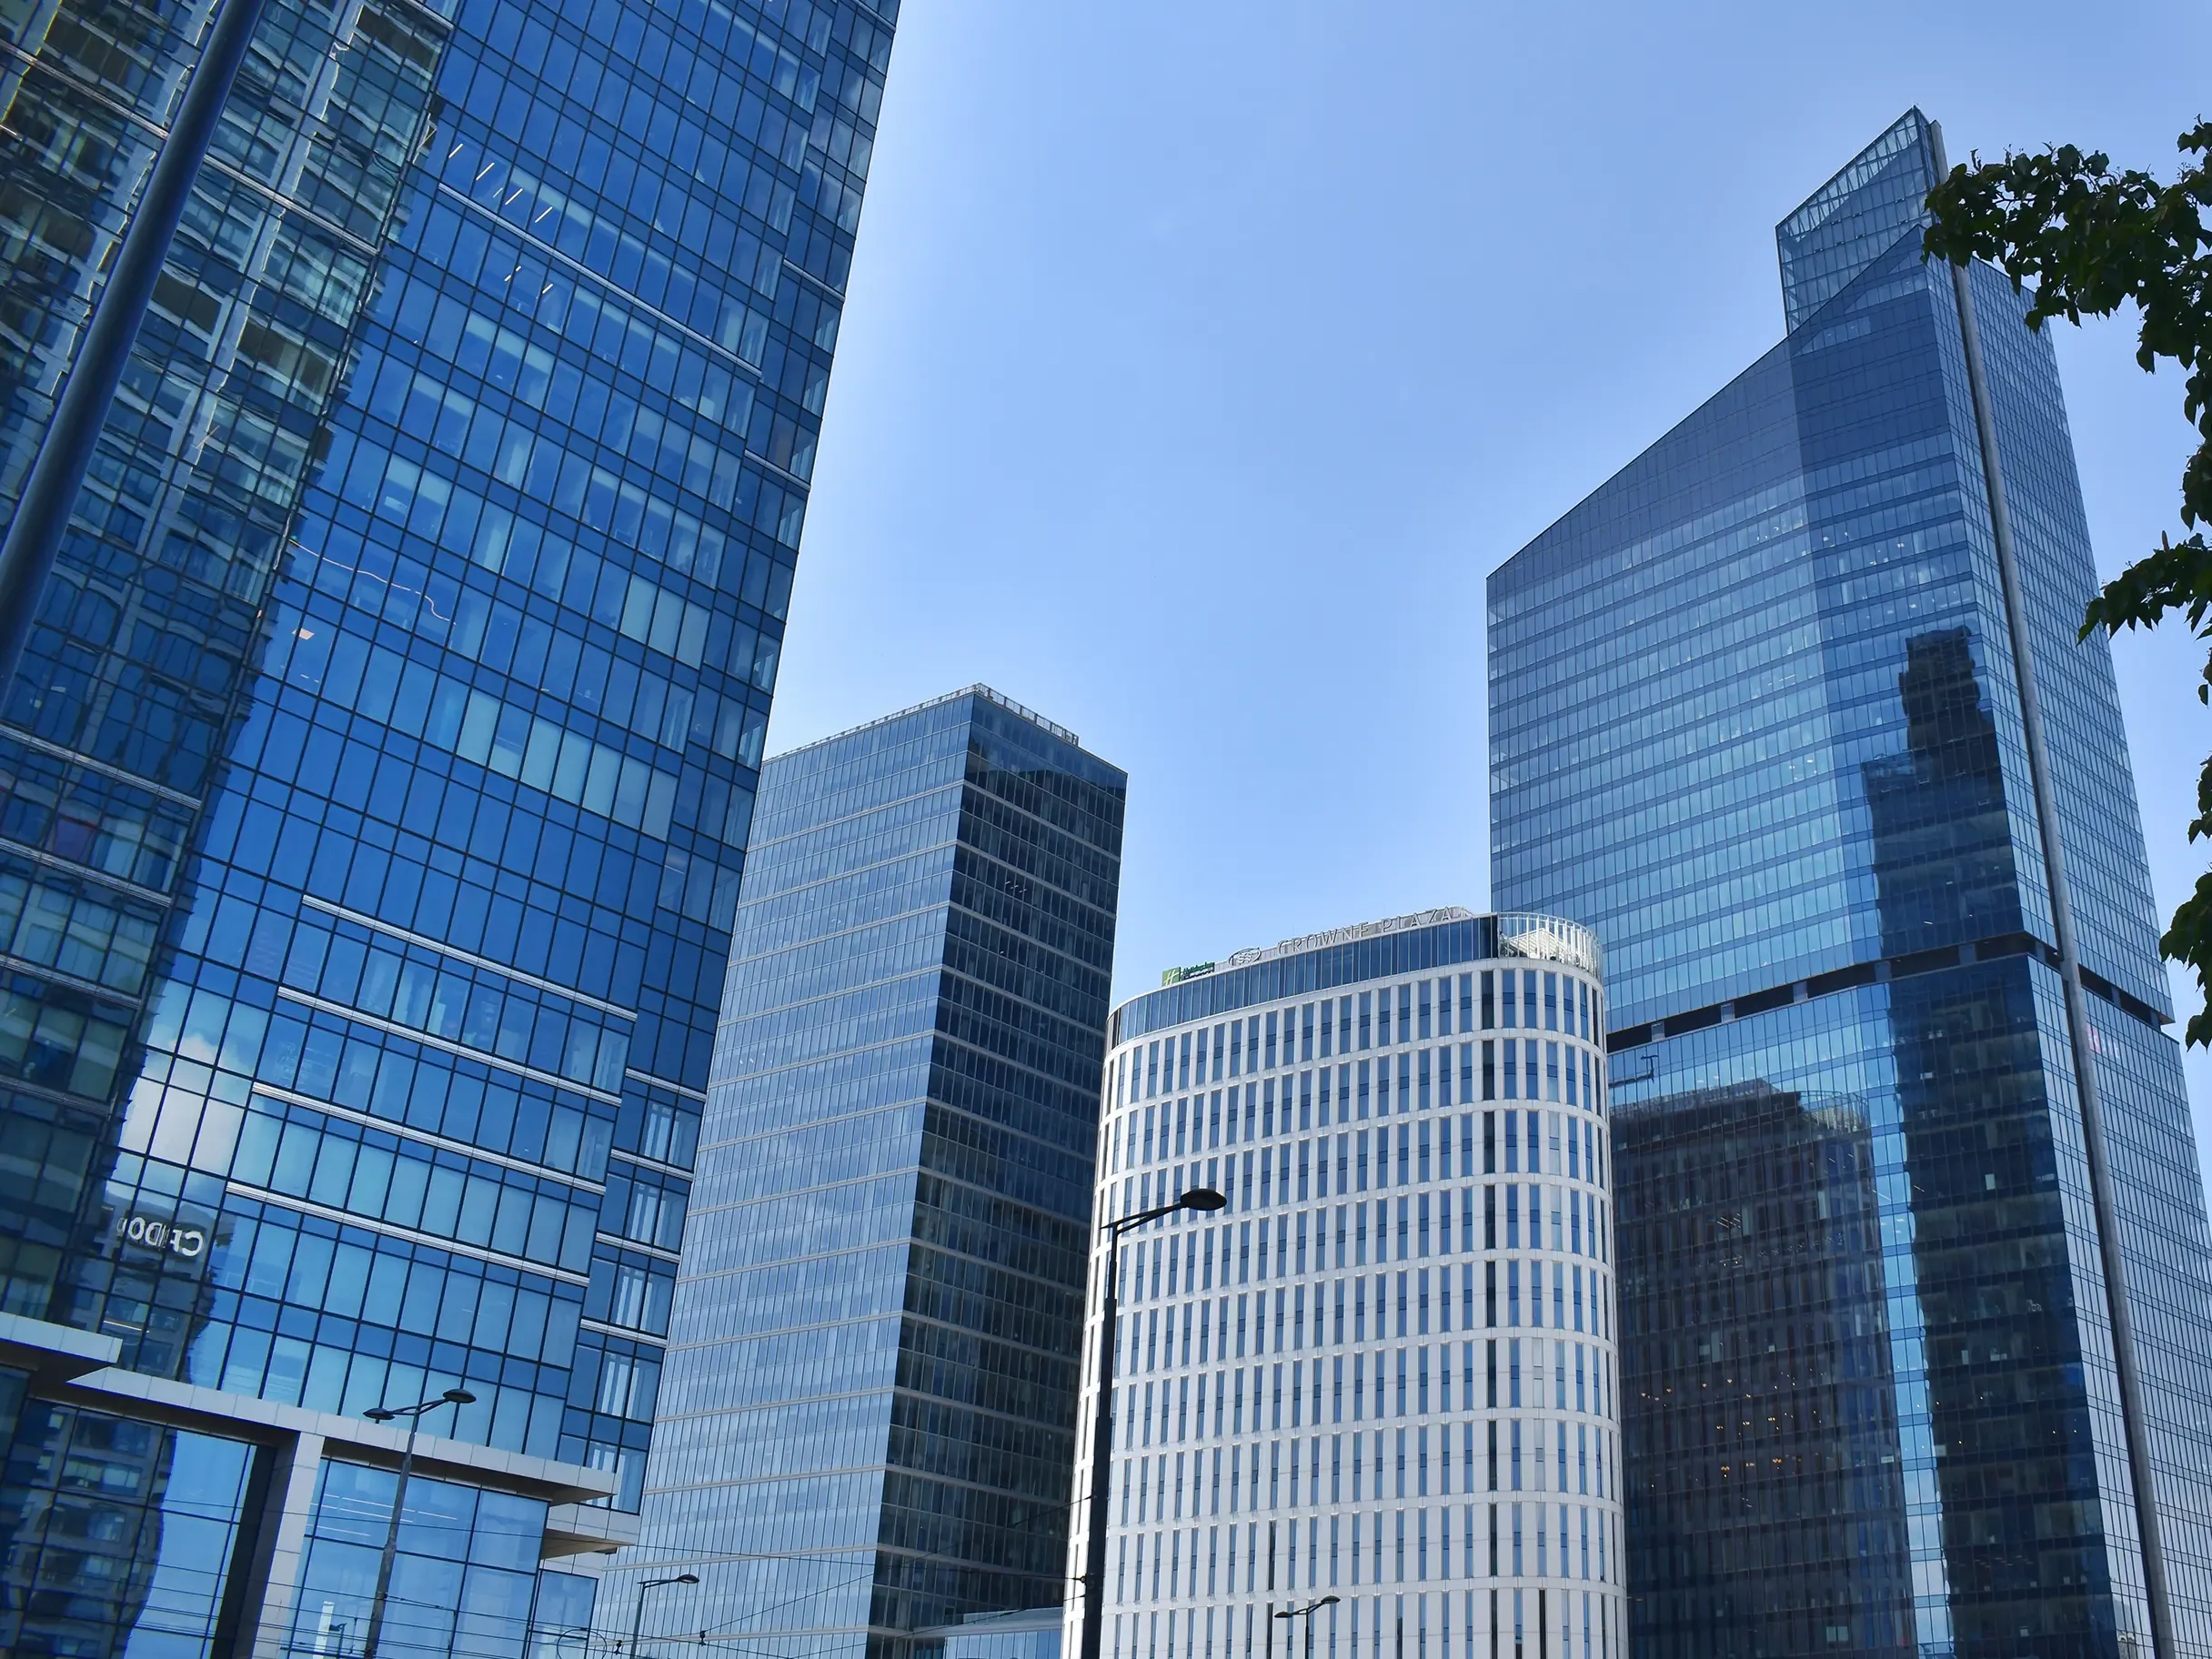
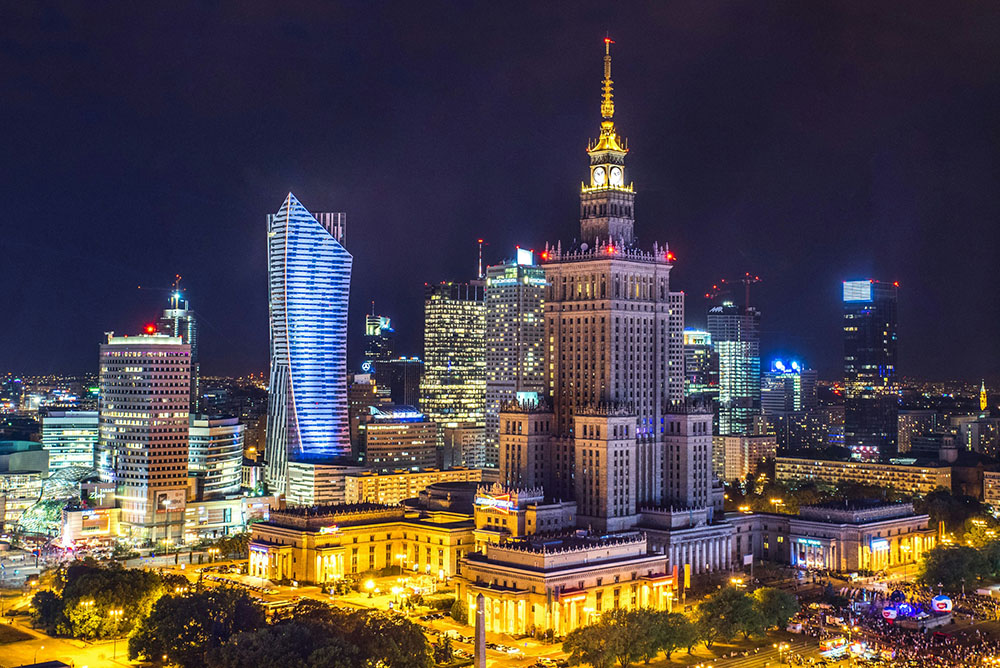
Nowoczesne wieżowce o szklanych elewacjach wznoszą się ku niebu. Rejon Ronda Daszyńskiego charakteryzuje się rekordowo niskim poziomem pustostanów wynoszącym zaledwie dwa procent.
Niedobór projektów przy stabilnym zapotrzebowaniu skutkuje wzrostem stawek czynszów. Pod koniec września stawki wywoławcze w centrum Warszawy kształtowały się w przedziale 18–32 EUR/m kw. miesięcznie. W lokalizacjach poza ścisłym centrum najemcy muszą liczyć się z kosztami rzędu 12–20 EUR/m kw. miesięcznie. Najwyższe wartości osiągają najlepsze budynki, oferujące wysoką jakość, nowoczesne rozwiązania i atrakcyjne lokalizacje.
Galeria zdjęć

Polecane artykuły
Więcej artykułów autora
Najnowsze wydanie!


Komentarz