Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

JLL: Stabilizacja na rynku mieszkaniowym w III kwartale 2026 – optymizm ustępuje miejsca obawom

Deweloperzy sprzedali 12,5 tys. mieszkań na siedmiu rynkach, a oferta gotowych lokali wzrosła do 25 procent

W trzecim kwartale 2026 roku pierwotny rynek mieszkaniowy w Polsce osiągnął stan stabilizacji, przy sprzedaży na poziomie 12,5 tys. lokali w siedmiu największych miastach. Mimo wzrostu o 5,7% względem poprzedniego kwartału, eksperci JLL alarmują, że dotychczasowy optymizm nabywców zostaje zastępowany przez obawy związane z kosztami finansowania i geopolityką.

REKLAMA

Na siedmiu kluczowych rynkach (Warszawa, Kraków, Wrocław, Trójmiasto, Poznań, Łódź i Katowice) deweloperzy wprowadzili do sprzedaży 12,8 tys. nowych lokali, co niemal zrównoważyło popyt. Łączna oferta na koniec września 2026 roku wyniosła 70,2 tys. mieszkań. W trzecim kwartale 2026 roku deweloperzy sprzedali łącznie 12,5 tys. mieszkań, co stanowi wzrost o 5,7% w porównaniu do drugiego kwartału. Choć wynik kwartalny jest poprawny, analitycy wskazują na zmianę nastrojów – popyt w pierwszych miesiącach roku napędzał optymizm nabywców, jednak w trzecim kwartale stymulowały go głównie obawy przed wzrostem stóp procentowych.

Dynamika sprzedaży w regionach

Największą aktywność transakcyjną odnotowano w Warszawie, gdzie sprzedano 3,9 tys. lokali. Stabilne wyniki osiągnęły również Kraków, Trójmiasto i Wrocław (przedział 1,7–2,0 tys.). Poznań zamknął kwartał z wynikiem 1,4 tys. sprzedanych mieszkań, natomiast w Łodzi i Katowicach wolumeny były niższe, wynosząc odpowiednio 1,1 tys. i 0,5 tys. lokali.

W ujęciu rocznym rok 2026 rysuje się jako czas balansu. Aleksandra Gawrońska, dyrektorka w Dziale Badań Rynku Mieszkaniowego JLL, wskazuje na istotne różnice regionalne:

Rok 2026 to czas równowagi po dwóch latach wyraźnej przewagi nowej podaży nad sprzedażą. Za tą stabilnością kryją się jednak duże różnice regionalne. W Warszawie i Trójmieście oferta jest dopasowana do popytu, a w Łodzi i Katowicach, przy obecnym tempie sprzedaży, wyprzedanie całej oferty zajęłoby odpowiednio ponad dwa i prawie trzy lata.

Wzrost udziału gotowych lokali w ofercie

Istotnym trendem jest podwajająca się liczba mieszkań gotowych do odbioru. Na koniec września stanowiły one 25% całkowitej oferty (wzrost z 16% rok do roku), co przekłada się na ponad 17 tys. jednostek. W Katowicach udział ten sięga aż 38%, podczas gdy w Trójmieście pozostaje stabilny na poziomie ok. 10%.

Nabywcy coraz częściej wybierają lokale zrealizowane – na niektórych rynkach odpowiadają one nawet za połowę kwartalnej sprzedaży. Średnie ceny ofertowe wykazują największą dynamikę w Warszawie (wzrost o 6,8% r/r), Poznaniu (6,0%) oraz Wrocławiu (5,2%). Katowice były jedynym rynkiem z odnotowanym spadkiem cen o 0,4%.
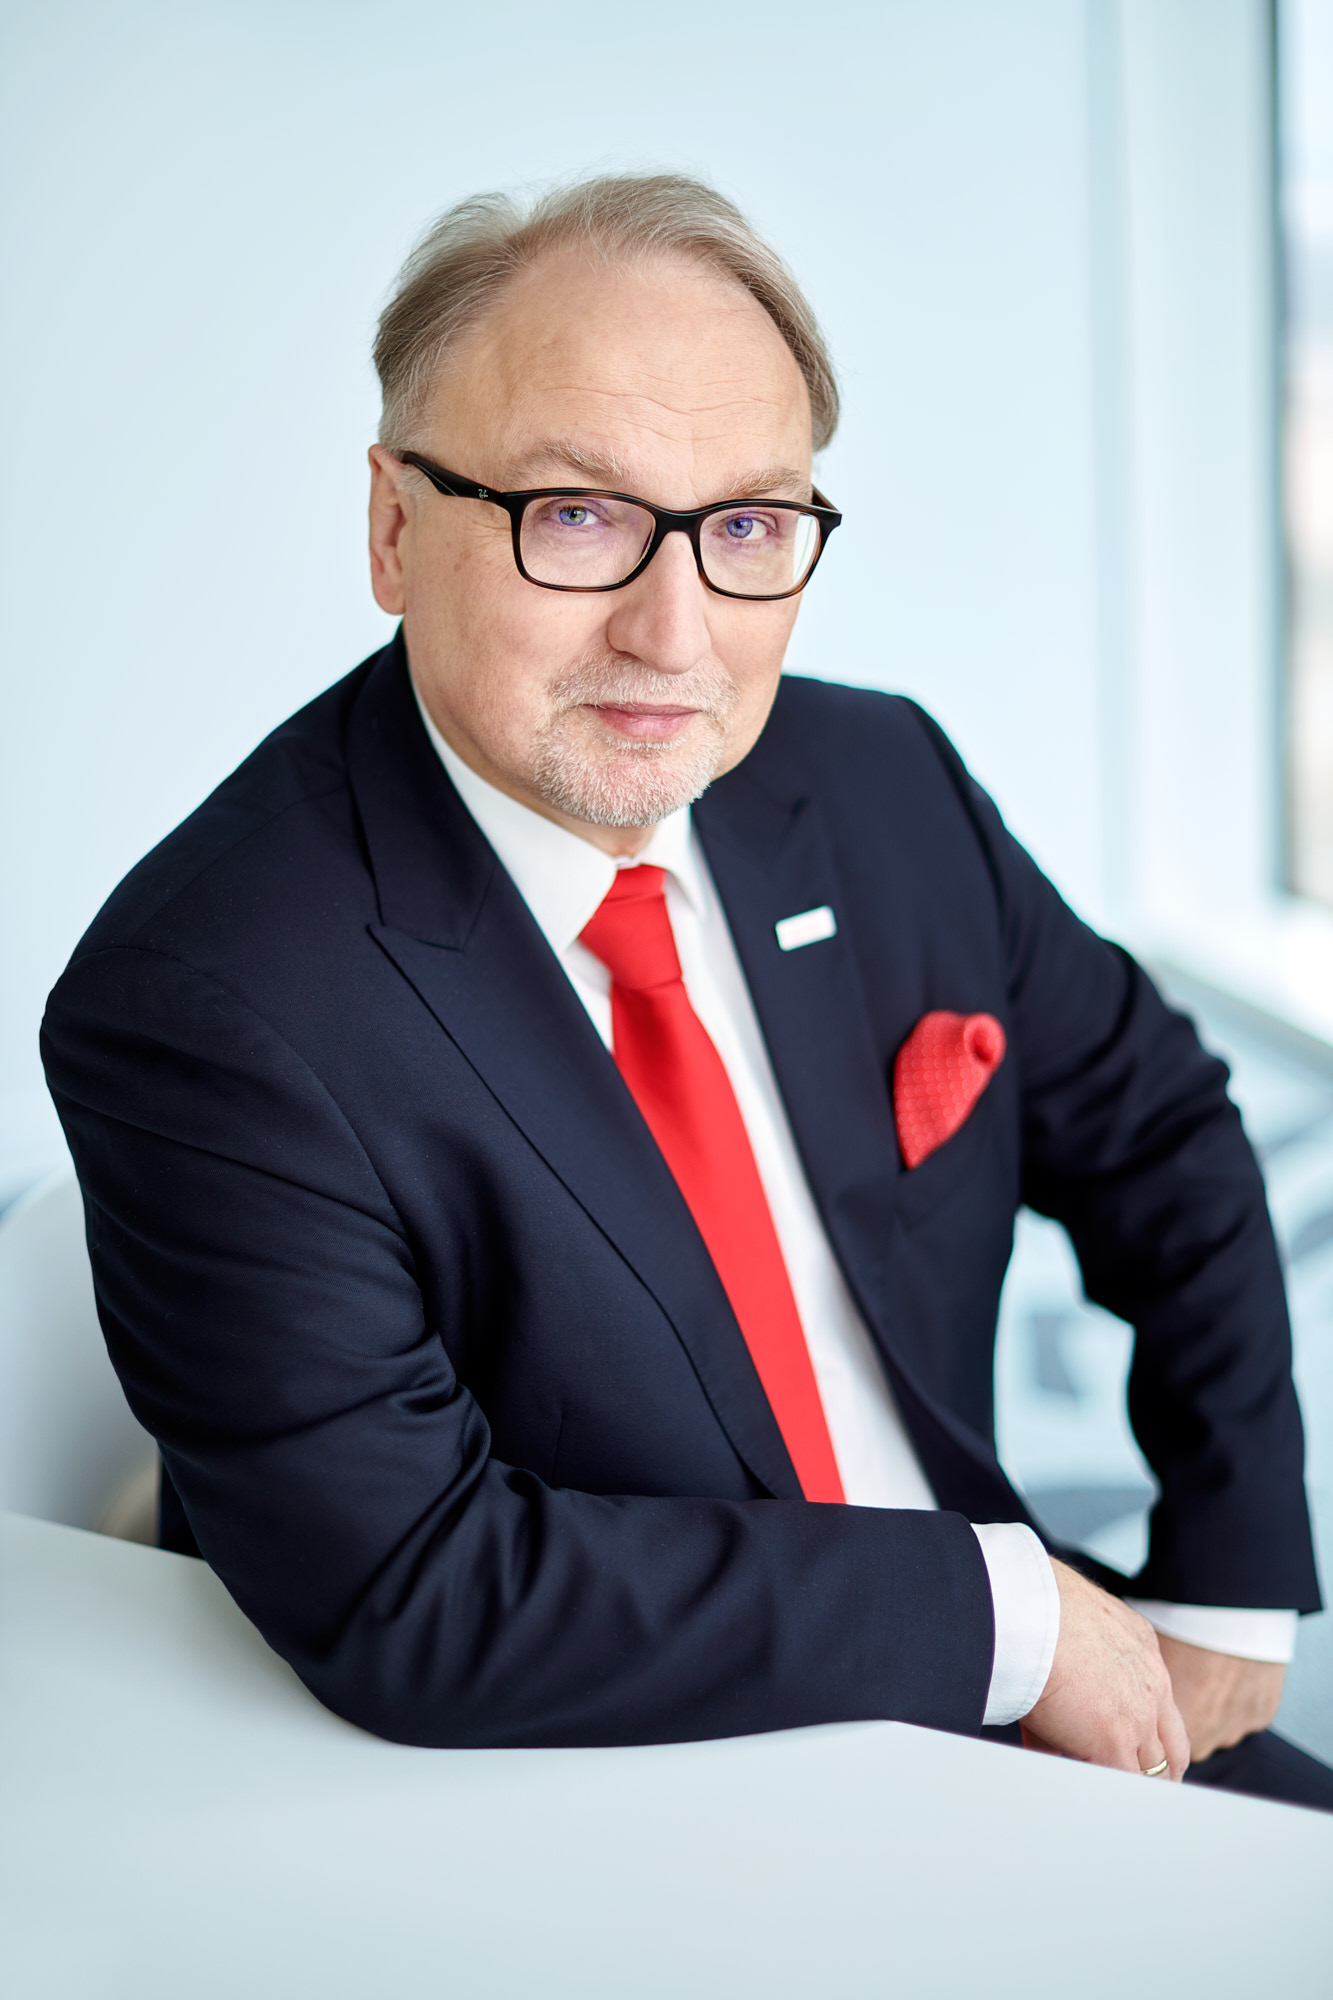
Portret dojrzałego mężczyzny w okularach, w ciemnogranatowym garniturze, białej koszuli i intensywnie czerwonym krawacie. Ma krótkie, siwiejące włosy i przystrzyżoną brodę. Siedzi pochylony, z ręką na białym blacie.

Portret Kazimierza Kirejczyka, Senior Strategy Advisora Housing Sector w JLL, w eleganckim garniturze z czerwonym krawatem. Kirejczyk podkreśla wpływ czynników zewnętrznych na rynek nieruchomości.

Ceny transakcyjne a oczekiwania deweloperów

Raport JLL uwypukla rozziew między cenami ofertowymi a transakcyjnymi. W Warszawie średnia cena oferty oscyluje wokół 20 tys. zł/m kw., podczas gdy transakcje zawierane są średnio przy stawce 18,4 tys. zł/m kw. Podobne różnice widać w Trójmieście (18,4 tys. zł vs 16,2 tys. zł). Wynika to w dużej mierze ze struktury podaży – w ofercie pozostają droższe apartamenty, podczas gdy rynek chłonie głównie segment popularny. Dostępność mieszkań uległa poprawie – obecnie za średnie wynagrodzenie brutto można nabyć od 0,72 m kw. lokalu w Warszawie do 0,86 m kw. w Poznaniu i Katowicach.

Prognozy i wyzwania sektora

Eksperci przewidują, że utrzymanie sprzedaży na poziomie 50 tys. lokali w całym 2026 roku jest realne, jednak przyszłe kwartały mogą przynieść ochłodzenie. Na rynku kredytowym w sierpniu odnotowano 35,9 tys. wniosków (spadek o 14% m/m) oraz udzielenie 27,7 tys. kredytów. Kazimierz Kirejczyk, Senior Strategy Advisor Housing Sector w JLL, podkreśla rolę czynników zewnętrznych:

Obecnie na popyt pozytywny wpływ mogą mieć wpływ obawy związane z możliwym wzrostem stóp procentowych i wzrostem cen kosztów budowy rozpoczynanych nowych inwestycji. W kolejnych kwartałach te same czynniki mogą zacząć go hamować. Wzrost sprzedaży rok do roku w 2027 r. jest mało prawdopodobny, a sytuacja w 2028 r. i później będzie zależeć od scenariusza inflacyjnego i nastrojów nabywców.

Dodatkowym obciążeniem dla marż deweloperskich będą rosnące koszty realizacji inwestycji, wynikające z cen energii, paliw oraz nowych wymogów legislacyjnych. W perspektywie długoterminowej, po 2029 roku, rynek może stanąć przed wyzwaniem w postaci spadku zdolności kredytowej i potencjalnego wprowadzenia podatku katastralnego opartego na wycenach AI.

Strategie dopasowania podaży

Podsumowując bieżącą sytuację, Aleksandra Gawrońska zaznacza, że kluczem do sukcesu będzie precyzyjne reagowanie na lokalne zapotrzebowanie:

Rynek wchodzi w okres, w którym o wyniku będzie decydować nie tyle popyt w skali kraju, co umiejętne dopasowanie oferty do lokalnych warunków. Najuważniej trzeba obserwować rosnący zapas gotowych mieszkań w Katowicach, Łodzi i Krakowie. Kluczowym zadaniem dla deweloperów będzie ograniczanie nowych wprowadzeń tam, gdzie oferta jest wciąż za duża i uzupełnianie jej tam, gdzie widać niedobory.

Galeria zdjęć

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Parki handlowe dominują na polskim rynku: Colliers raportuje 123,8 tys. mkw. nowej podaży w III kwartale

Raport Colliers za III kw. 2026: parki handlowe jedynym źródłem nowej podaży w Polsce. Analiza czynszów, pustostanów i nowych debiutów marek handlowych.

Transparentność kluczem do zaufania: Badanie Red Hat ujawnia strategiczny zwrot firm w stronę open source w AI

Raport Red Hat AI Survey 2026: 79% firm stawia na open source w AI ze względu na transparentność. Poznaj dane o audytowalności, regulacjach i suwerenności cyfrowej.

Rynek magazynowy w Polsce Centralnej rośnie dzięki sile miast satelickich – raport Newmark Polska

Polska Centralna rozwija ekosystem magazynowy. Łódź stawia na logistykę miejską, a miasta satelickie oferują grunty pod projekty powyżej 100 tys. mkw. Raport Newmark Polska.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

JLL: Stabilizacja na rynku mieszkaniowym w III kwartale 2026 – optymizm ustępuje miejsca obawom

Deweloperzy sprzedali 12,5 tys. mieszkań na siedmiu rynkach, a oferta gotowych lokali wzrosła do 25 procent

14.10.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

W trzecim kwartale 2026 roku pierwotny rynek mieszkaniowy w Polsce osiągnął stan stabilizacji, przy sprzedaży na poziomie 12,5 tys. lokali w siedmiu największych miastach. Mimo wzrostu o 5,7% względem poprzedniego kwartału, eksperci JLL alarmują, że dotychczasowy optymizm nabywców zostaje zastępowany przez obawy związane z kosztami finansowania i geopolityką.

REKLAMA

Na siedmiu kluczowych rynkach (Warszawa, Kraków, Wrocław, Trójmiasto, Poznań, Łódź i Katowice) deweloperzy wprowadzili do sprzedaży 12,8 tys. nowych lokali, co niemal zrównoważyło popyt. Łączna oferta na koniec września 2026 roku wyniosła 70,2 tys. mieszkań. W trzecim kwartale 2026 roku deweloperzy sprzedali łącznie 12,5 tys. mieszkań, co stanowi wzrost o 5,7% w porównaniu do drugiego kwartału. Choć wynik kwartalny jest poprawny, analitycy wskazują na zmianę nastrojów – popyt w pierwszych miesiącach roku napędzał optymizm nabywców, jednak w trzecim kwartale stymulowały go głównie obawy przed wzrostem stóp procentowych.

Dynamika sprzedaży w regionach

Największą aktywność transakcyjną odnotowano w Warszawie, gdzie sprzedano 3,9 tys. lokali. Stabilne wyniki osiągnęły również Kraków, Trójmiasto i Wrocław (przedział 1,7–2,0 tys.). Poznań zamknął kwartał z wynikiem 1,4 tys. sprzedanych mieszkań, natomiast w Łodzi i Katowicach wolumeny były niższe, wynosząc odpowiednio 1,1 tys. i 0,5 tys. lokali.

W ujęciu rocznym rok 2026 rysuje się jako czas balansu. Aleksandra Gawrońska, dyrektorka w Dziale Badań Rynku Mieszkaniowego JLL, wskazuje na istotne różnice regionalne:

Rok 2026 to czas równowagi po dwóch latach wyraźnej przewagi nowej podaży nad sprzedażą. Za tą stabilnością kryją się jednak duże różnice regionalne. W Warszawie i Trójmieście oferta jest dopasowana do popytu, a w Łodzi i Katowicach, przy obecnym tempie sprzedaży, wyprzedanie całej oferty zajęłoby odpowiednio ponad dwa i prawie trzy lata.

Wzrost udziału gotowych lokali w ofercie

Istotnym trendem jest podwajająca się liczba mieszkań gotowych do odbioru. Na koniec września stanowiły one 25% całkowitej oferty (wzrost z 16% rok do roku), co przekłada się na ponad 17 tys. jednostek. W Katowicach udział ten sięga aż 38%, podczas gdy w Trójmieście pozostaje stabilny na poziomie ok. 10%.

Nabywcy coraz częściej wybierają lokale zrealizowane – na niektórych rynkach odpowiadają one nawet za połowę kwartalnej sprzedaży. Średnie ceny ofertowe wykazują największą dynamikę w Warszawie (wzrost o 6,8% r/r), Poznaniu (6,0%) oraz Wrocławiu (5,2%). Katowice były jedynym rynkiem z odnotowanym spadkiem cen o 0,4%.

Portret dojrzałego mężczyzny w okularach, w ciemnogranatowym garniturze, białej koszuli i intensywnie czerwonym krawacie. Ma krótkie, siwiejące włosy i przystrzyżoną brodę. Siedzi pochylony, z ręką na białym blacie.

Portret Kazimierza Kirejczyka, Senior Strategy Advisora Housing Sector w JLL, w eleganckim garniturze z czerwonym krawatem. Kirejczyk podkreśla wpływ czynników zewnętrznych na rynek nieruchomości.

Ceny transakcyjne a oczekiwania deweloperów

Raport JLL uwypukla rozziew między cenami ofertowymi a transakcyjnymi. W Warszawie średnia cena oferty oscyluje wokół 20 tys. zł/m kw., podczas gdy transakcje zawierane są średnio przy stawce 18,4 tys. zł/m kw. Podobne różnice widać w Trójmieście (18,4 tys. zł vs 16,2 tys. zł). Wynika to w dużej mierze ze struktury podaży – w ofercie pozostają droższe apartamenty, podczas gdy rynek chłonie głównie segment popularny. Dostępność mieszkań uległa poprawie – obecnie za średnie wynagrodzenie brutto można nabyć od 0,72 m kw. lokalu w Warszawie do 0,86 m kw. w Poznaniu i Katowicach.

Prognozy i wyzwania sektora

Eksperci przewidują, że utrzymanie sprzedaży na poziomie 50 tys. lokali w całym 2026 roku jest realne, jednak przyszłe kwartały mogą przynieść ochłodzenie. Na rynku kredytowym w sierpniu odnotowano 35,9 tys. wniosków (spadek o 14% m/m) oraz udzielenie 27,7 tys. kredytów. Kazimierz Kirejczyk, Senior Strategy Advisor Housing Sector w JLL, podkreśla rolę czynników zewnętrznych:

Obecnie na popyt pozytywny wpływ mogą mieć wpływ obawy związane z możliwym wzrostem stóp procentowych i wzrostem cen kosztów budowy rozpoczynanych nowych inwestycji. W kolejnych kwartałach te same czynniki mogą zacząć go hamować. Wzrost sprzedaży rok do roku w 2027 r. jest mało prawdopodobny, a sytuacja w 2028 r. i później będzie zależeć od scenariusza inflacyjnego i nastrojów nabywców.

Dodatkowym obciążeniem dla marż deweloperskich będą rosnące koszty realizacji inwestycji, wynikające z cen energii, paliw oraz nowych wymogów legislacyjnych. W perspektywie długoterminowej, po 2029 roku, rynek może stanąć przed wyzwaniem w postaci spadku zdolności kredytowej i potencjalnego wprowadzenia podatku katastralnego opartego na wycenach AI.

Strategie dopasowania podaży

Podsumowując bieżącą sytuację, Aleksandra Gawrońska zaznacza, że kluczem do sukcesu będzie precyzyjne reagowanie na lokalne zapotrzebowanie:

Rynek wchodzi w okres, w którym o wyniku będzie decydować nie tyle popyt w skali kraju, co umiejętne dopasowanie oferty do lokalnych warunków. Najuważniej trzeba obserwować rosnący zapas gotowych mieszkań w Katowicach, Łodzi i Krakowie. Kluczowym zadaniem dla deweloperów będzie ograniczanie nowych wprowadzeń tam, gdzie oferta jest wciąż za duża i uzupełnianie jej tam, gdzie widać niedobory.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Na siedmiu kluczowych rynkach (Warszawa, Kraków, Wrocław, Trójmiasto, Poznań, Łódź i Katowice) deweloperzy wprowadzili do sprzedaży 12,8 tys. nowych lokali, co niemal zrównoważyło popyt. Łączna oferta na koniec września 2026 roku wyniosła 70,2 tys. mieszkań. W trzecim kwartale 2026 roku deweloperzy sprzedali łącznie 12,5 tys. mieszkań, co stanowi wzrost o 5,7% w porównaniu do drugiego kwartału. Choć wynik kwartalny jest poprawny, analitycy wskazują na zmianę nastrojów – popyt w pierwszych miesiącach roku napędzał optymizm nabywców, jednak w trzecim kwartale stymulowały go głównie obawy przed wzrostem stóp procentowych.

Dynamika sprzedaży w regionach

Największą aktywność transakcyjną odnotowano w Warszawie, gdzie sprzedano 3,9 tys. lokali. Stabilne wyniki osiągnęły również Kraków, Trójmiasto i Wrocław (przedział 1,7–2,0 tys.). Poznań zamknął kwartał z wynikiem 1,4 tys. sprzedanych mieszkań, natomiast w Łodzi i Katowicach wolumeny były niższe, wynosząc odpowiednio 1,1 tys. i 0,5 tys. lokali.

W ujęciu rocznym rok 2026 rysuje się jako czas balansu. Aleksandra Gawrońska, dyrektorka w Dziale Badań Rynku Mieszkaniowego JLL, wskazuje na istotne różnice regionalne:

Rok 2026 to czas równowagi po dwóch latach wyraźnej przewagi nowej podaży nad sprzedażą. Za tą stabilnością kryją się jednak duże różnice regionalne. W Warszawie i Trójmieście oferta jest dopasowana do popytu, a w Łodzi i Katowicach, przy obecnym tempie sprzedaży, wyprzedanie całej oferty zajęłoby odpowiednio ponad dwa i prawie trzy lata.

Wzrost udziału gotowych lokali w ofercie

Istotnym trendem jest podwajająca się liczba mieszkań gotowych do odbioru. Na koniec września stanowiły one 25% całkowitej oferty (wzrost z 16% rok do roku), co przekłada się na ponad 17 tys. jednostek. W Katowicach udział ten sięga aż 38%, podczas gdy w Trójmieście pozostaje stabilny na poziomie ok. 10%.

Nabywcy coraz częściej wybierają lokale zrealizowane – na niektórych rynkach odpowiadają one nawet za połowę kwartalnej sprzedaży. Średnie ceny ofertowe wykazują największą dynamikę w Warszawie (wzrost o 6,8% r/r), Poznaniu (6,0%) oraz Wrocławiu (5,2%). Katowice były jedynym rynkiem z odnotowanym spadkiem cen o 0,4%.

Portret dojrzałego mężczyzny w okularach, w ciemnogranatowym garniturze, białej koszuli i intensywnie czerwonym krawacie. Ma krótkie, siwiejące włosy i przystrzyżoną brodę. Siedzi pochylony, z ręką na białym blacie.

Portret Kazimierza Kirejczyka, Senior Strategy Advisora Housing Sector w JLL, w eleganckim garniturze z czerwonym krawatem. Kirejczyk podkreśla wpływ czynników zewnętrznych na rynek nieruchomości.

Ceny transakcyjne a oczekiwania deweloperów

Raport JLL uwypukla rozziew między cenami ofertowymi a transakcyjnymi. W Warszawie średnia cena oferty oscyluje wokół 20 tys. zł/m kw., podczas gdy transakcje zawierane są średnio przy stawce 18,4 tys. zł/m kw. Podobne różnice widać w Trójmieście (18,4 tys. zł vs 16,2 tys. zł). Wynika to w dużej mierze ze struktury podaży – w ofercie pozostają droższe apartamenty, podczas gdy rynek chłonie głównie segment popularny. Dostępność mieszkań uległa poprawie – obecnie za średnie wynagrodzenie brutto można nabyć od 0,72 m kw. lokalu w Warszawie do 0,86 m kw. w Poznaniu i Katowicach.

Prognozy i wyzwania sektora

Eksperci przewidują, że utrzymanie sprzedaży na poziomie 50 tys. lokali w całym 2026 roku jest realne, jednak przyszłe kwartały mogą przynieść ochłodzenie. Na rynku kredytowym w sierpniu odnotowano 35,9 tys. wniosków (spadek o 14% m/m) oraz udzielenie 27,7 tys. kredytów. Kazimierz Kirejczyk, Senior Strategy Advisor Housing Sector w JLL, podkreśla rolę czynników zewnętrznych:

Obecnie na popyt pozytywny wpływ mogą mieć wpływ obawy związane z możliwym wzrostem stóp procentowych i wzrostem cen kosztów budowy rozpoczynanych nowych inwestycji. W kolejnych kwartałach te same czynniki mogą zacząć go hamować. Wzrost sprzedaży rok do roku w 2027 r. jest mało prawdopodobny, a sytuacja w 2028 r. i później będzie zależeć od scenariusza inflacyjnego i nastrojów nabywców.

Dodatkowym obciążeniem dla marż deweloperskich będą rosnące koszty realizacji inwestycji, wynikające z cen energii, paliw oraz nowych wymogów legislacyjnych. W perspektywie długoterminowej, po 2029 roku, rynek może stanąć przed wyzwaniem w postaci spadku zdolności kredytowej i potencjalnego wprowadzenia podatku katastralnego opartego na wycenach AI.

Strategie dopasowania podaży

Podsumowując bieżącą sytuację, Aleksandra Gawrońska zaznacza, że kluczem do sukcesu będzie precyzyjne reagowanie na lokalne zapotrzebowanie:

Rynek wchodzi w okres, w którym o wyniku będzie decydować nie tyle popyt w skali kraju, co umiejętne dopasowanie oferty do lokalnych warunków. Najuważniej trzeba obserwować rosnący zapas gotowych mieszkań w Katowicach, Łodzi i Krakowie. Kluczowym zadaniem dla deweloperów będzie ograniczanie nowych wprowadzeń tam, gdzie oferta jest wciąż za duża i uzupełnianie jej tam, gdzie widać niedobory.

REKLAMA
O autorze
O rozmówcach