Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Colliers: Rynek biurowy w Warszawie notuje spadek pustostanów i powrót zainteresowania Służewcem

Wskaźnik pustostanów w stolicy obniżył się do 7,9 proc. przy rekordowym popycie na poziomie 592 tys. mkw. od początku 2026 roku

Warszawski rynek biurowy po trzech kwartałach 2026 roku wykazuje silne ożywienie po stronie popytowej. Od początku roku wynajęto blisko 592 tys. mkw. powierzchni, co stanowi wzrost o 22% względem analogicznego okresu ubiegłego roku, podczas gdy wskaźnik pustostanów spadł do poziomu 7,9%.

REKLAMA

Zgodnie z najnowszymi danymi operacyjnymi, w samym III kwartale 2026 roku wolumen transakcji na warszawskim rynku biurowym przekroczył 175 tys. mkw. Od początku roku podpisano umowy na blisko 592 tys. mkw., co stanowi wzrost o 22% względem analogicznego okresu w 2025 r. Spadek wskaźnika niewynajętej powierzchni o 0,6 p.p. w ujęciu kwartalnym (i 1,8 p.p. rok do roku) doprowadził do średniego poziomu pustostanów w wysokości 7,9%. Jest to efektem wysokiej aktywności najemców przy jednoczesnym wyhamowaniu nowej podaży. Całkowite zasoby biurowe stolicy wynoszą obecnie około 6,23 mln mkw.

Deficyt nowej podaży i rola modernizacji

W III kwartale w Warszawie nie oddano do użytku żadnego nowego obiektu biurowego. Od początku roku podaż powiększyła się jedynie o 45,2 tys. mkw. dostarczonych w ramach dwóch projektów. Kluczową rolę w uzupełnianiu zasobów odgrywają obecnie modernizacje – na rynek wróciło 38,5 tys. mkw. w odnowionych budynkach: V Tower, Przemysłowa 26 oraz Przemysłowa 26a.

Strategia wycofywania z rynku starszych obiektów, które nie spełniają współczesnych wymogów technicznych i środowiskowych, wpłynęła na fakt, że w ciągu ostatnich pięciu lat zasoby biurowe Warszawy netto zmniejszyły się o ponad 0,5 mln mkw. Prowadzi to do konsolidacji rynku wokół budynków o wysokim standardzie.

Polaryzacja stawek i dostępności w strefach miejskich

Rynek ulega coraz silniejszej dyferencjacji. W strefach centralnych wskaźnik pustostanów wynosi zaledwie 4,3%, podczas gdy w lokalizacjach poza centrum sięga on 11,1%. Brak wolnej przestrzeni w sercu miasta wymusza na firmach rewizję planów relokacyjnych.

Warszawski rynek biurowy jest dziś znacznie bardziej zróżnicowany, niż wskazywałby na to średni dla miasta poziom pustostanów. W centrum dostępność powierzchni jest już wyraźnie ograniczona, ale jednocześnie obserwujemy ciekawe zmiany również poza nim. Dobrym przykładem jest Służewiec, który ponownie znajduje się wśród lokalizacji przyciągających najemców – mówi Olga Drela, dyrektor w dziale Market Insights, Colliers.

Służewiec ponownie w centrum uwagi biznesu

Mimo wyższej dostępności powierzchni w strefach pozacentralnych, Służewiec odnotował w 2026 roku wysoką aktywność. Wolumen transakcji w tej lokalizacji wyniósł ok. 105 tys. mkw., z czego 54% stanowiły renegocjacje, a 30% nowe umowy najmu. Pod kątem zainteresowania firm Służewiec ustępuje obecnie jedynie Centralnemu Obszarowi Biznesu i ścisłemu Centrum.
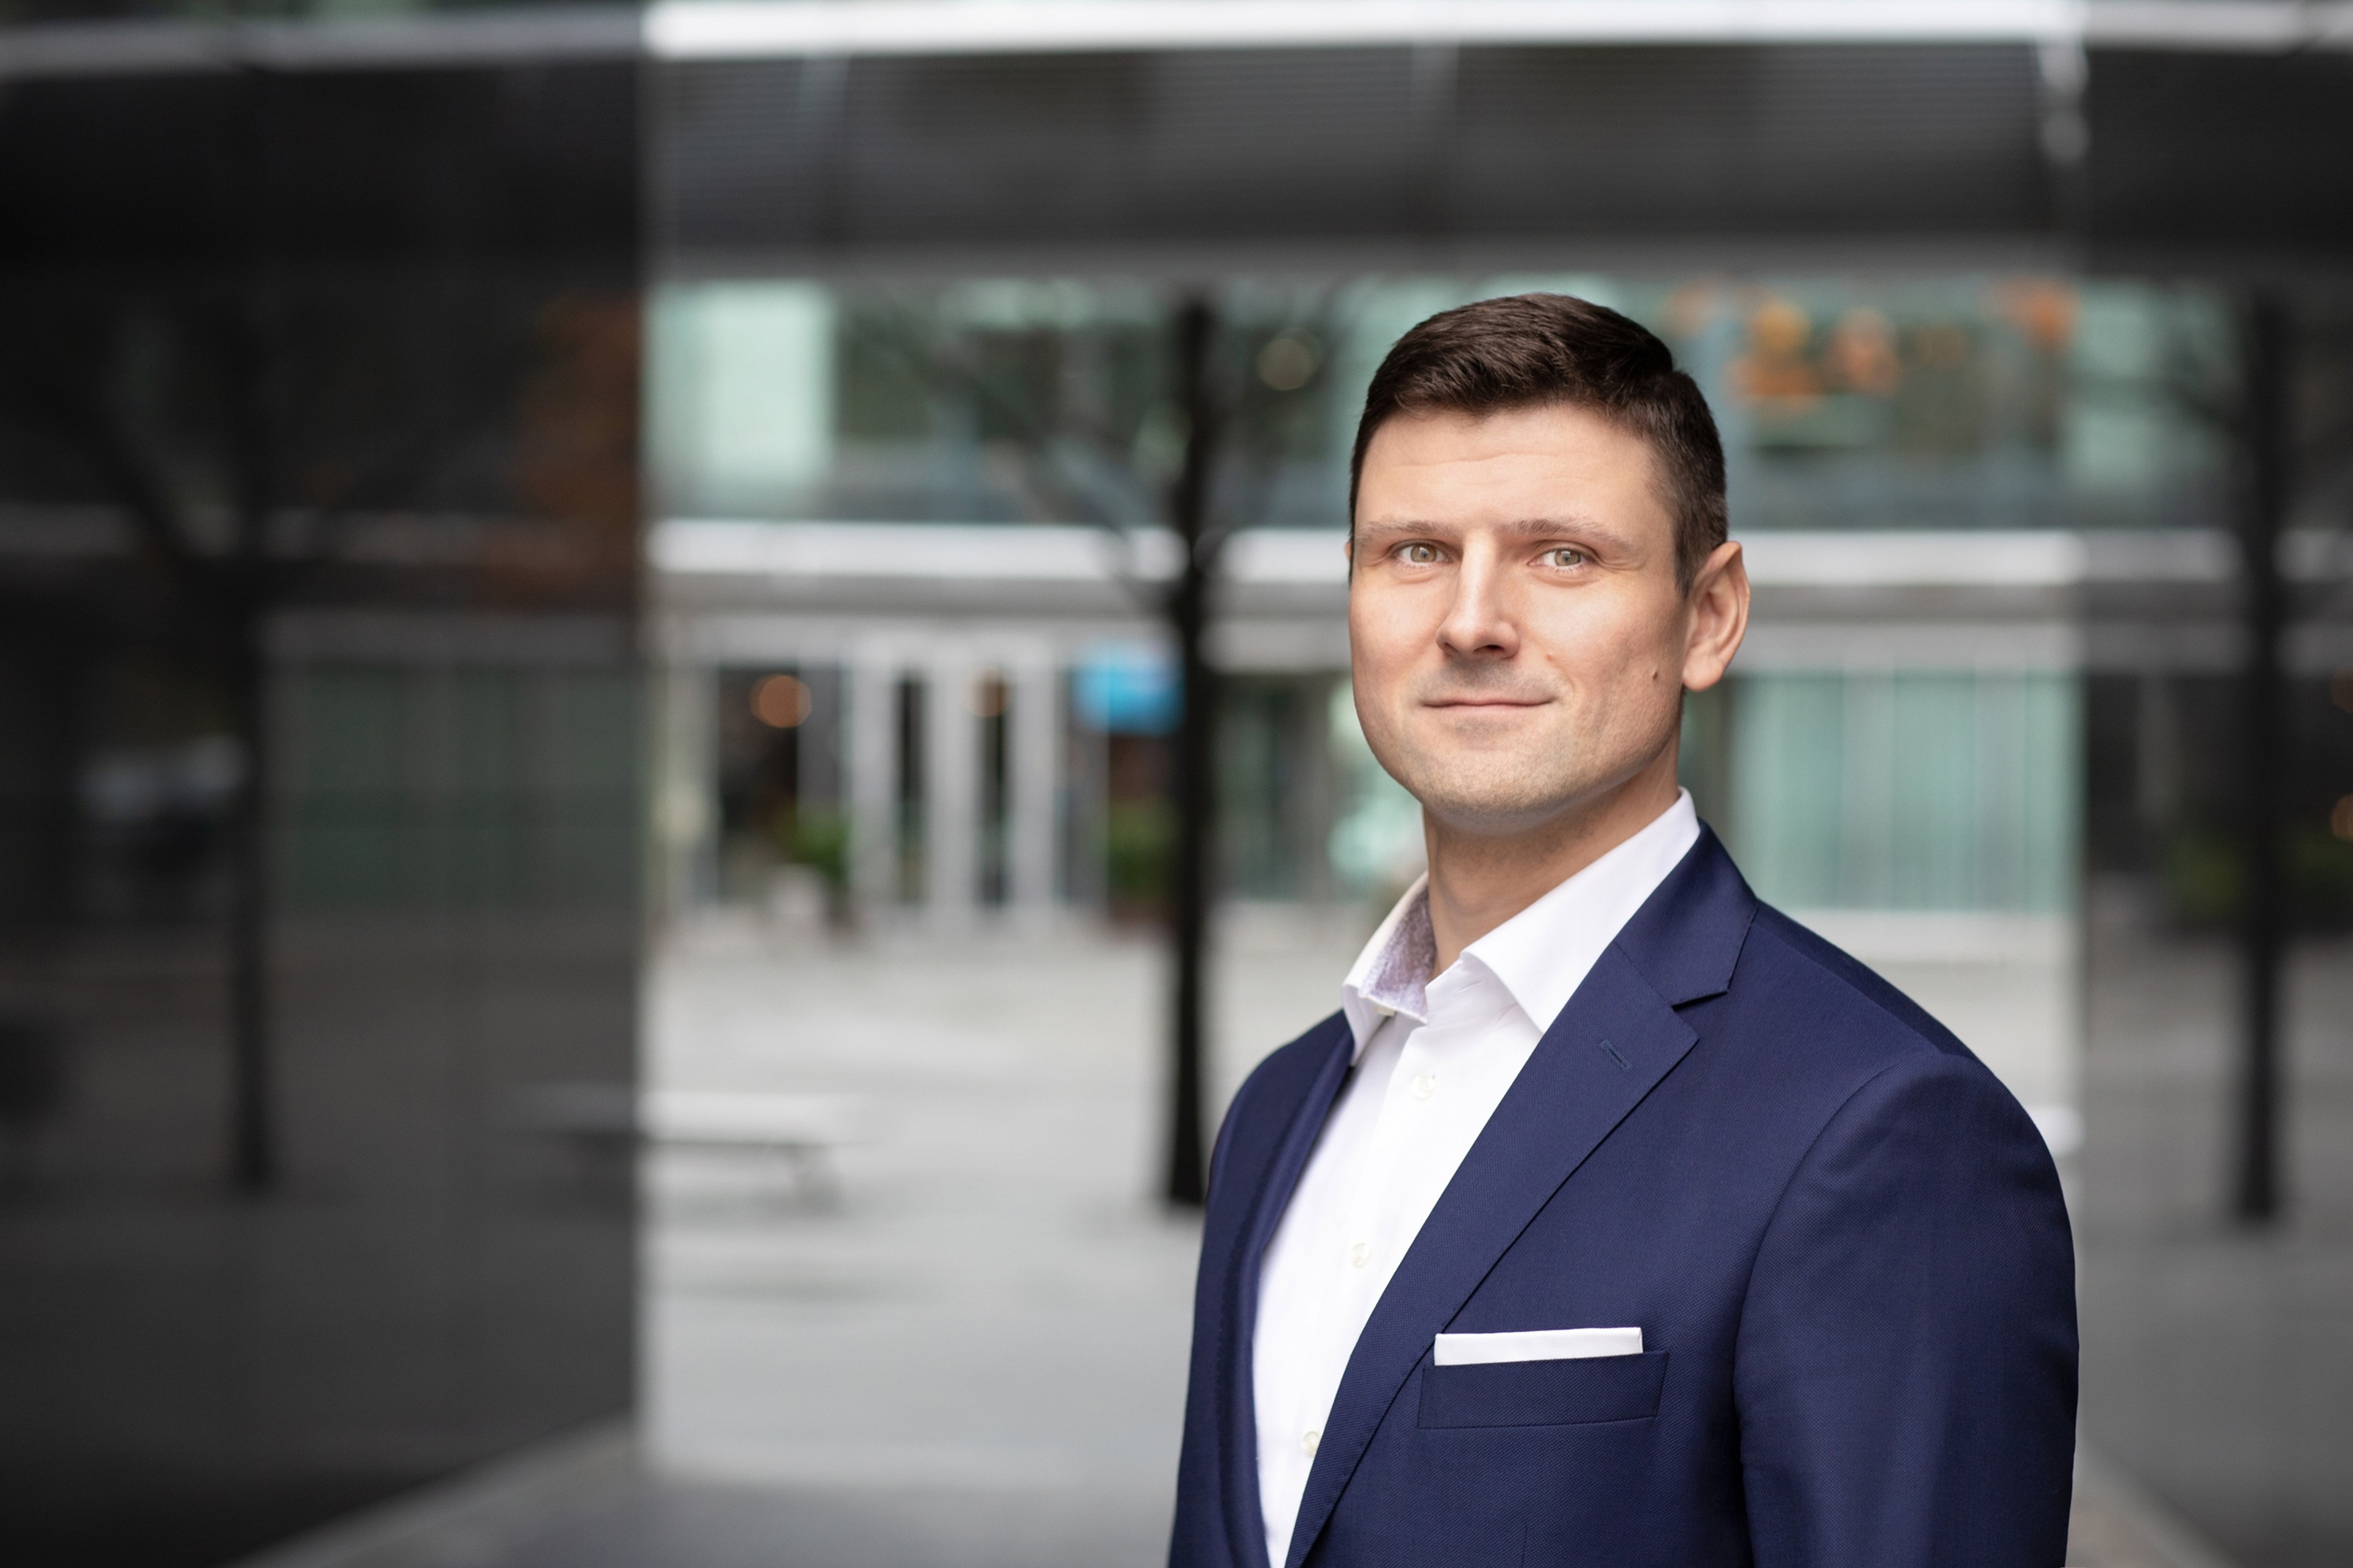
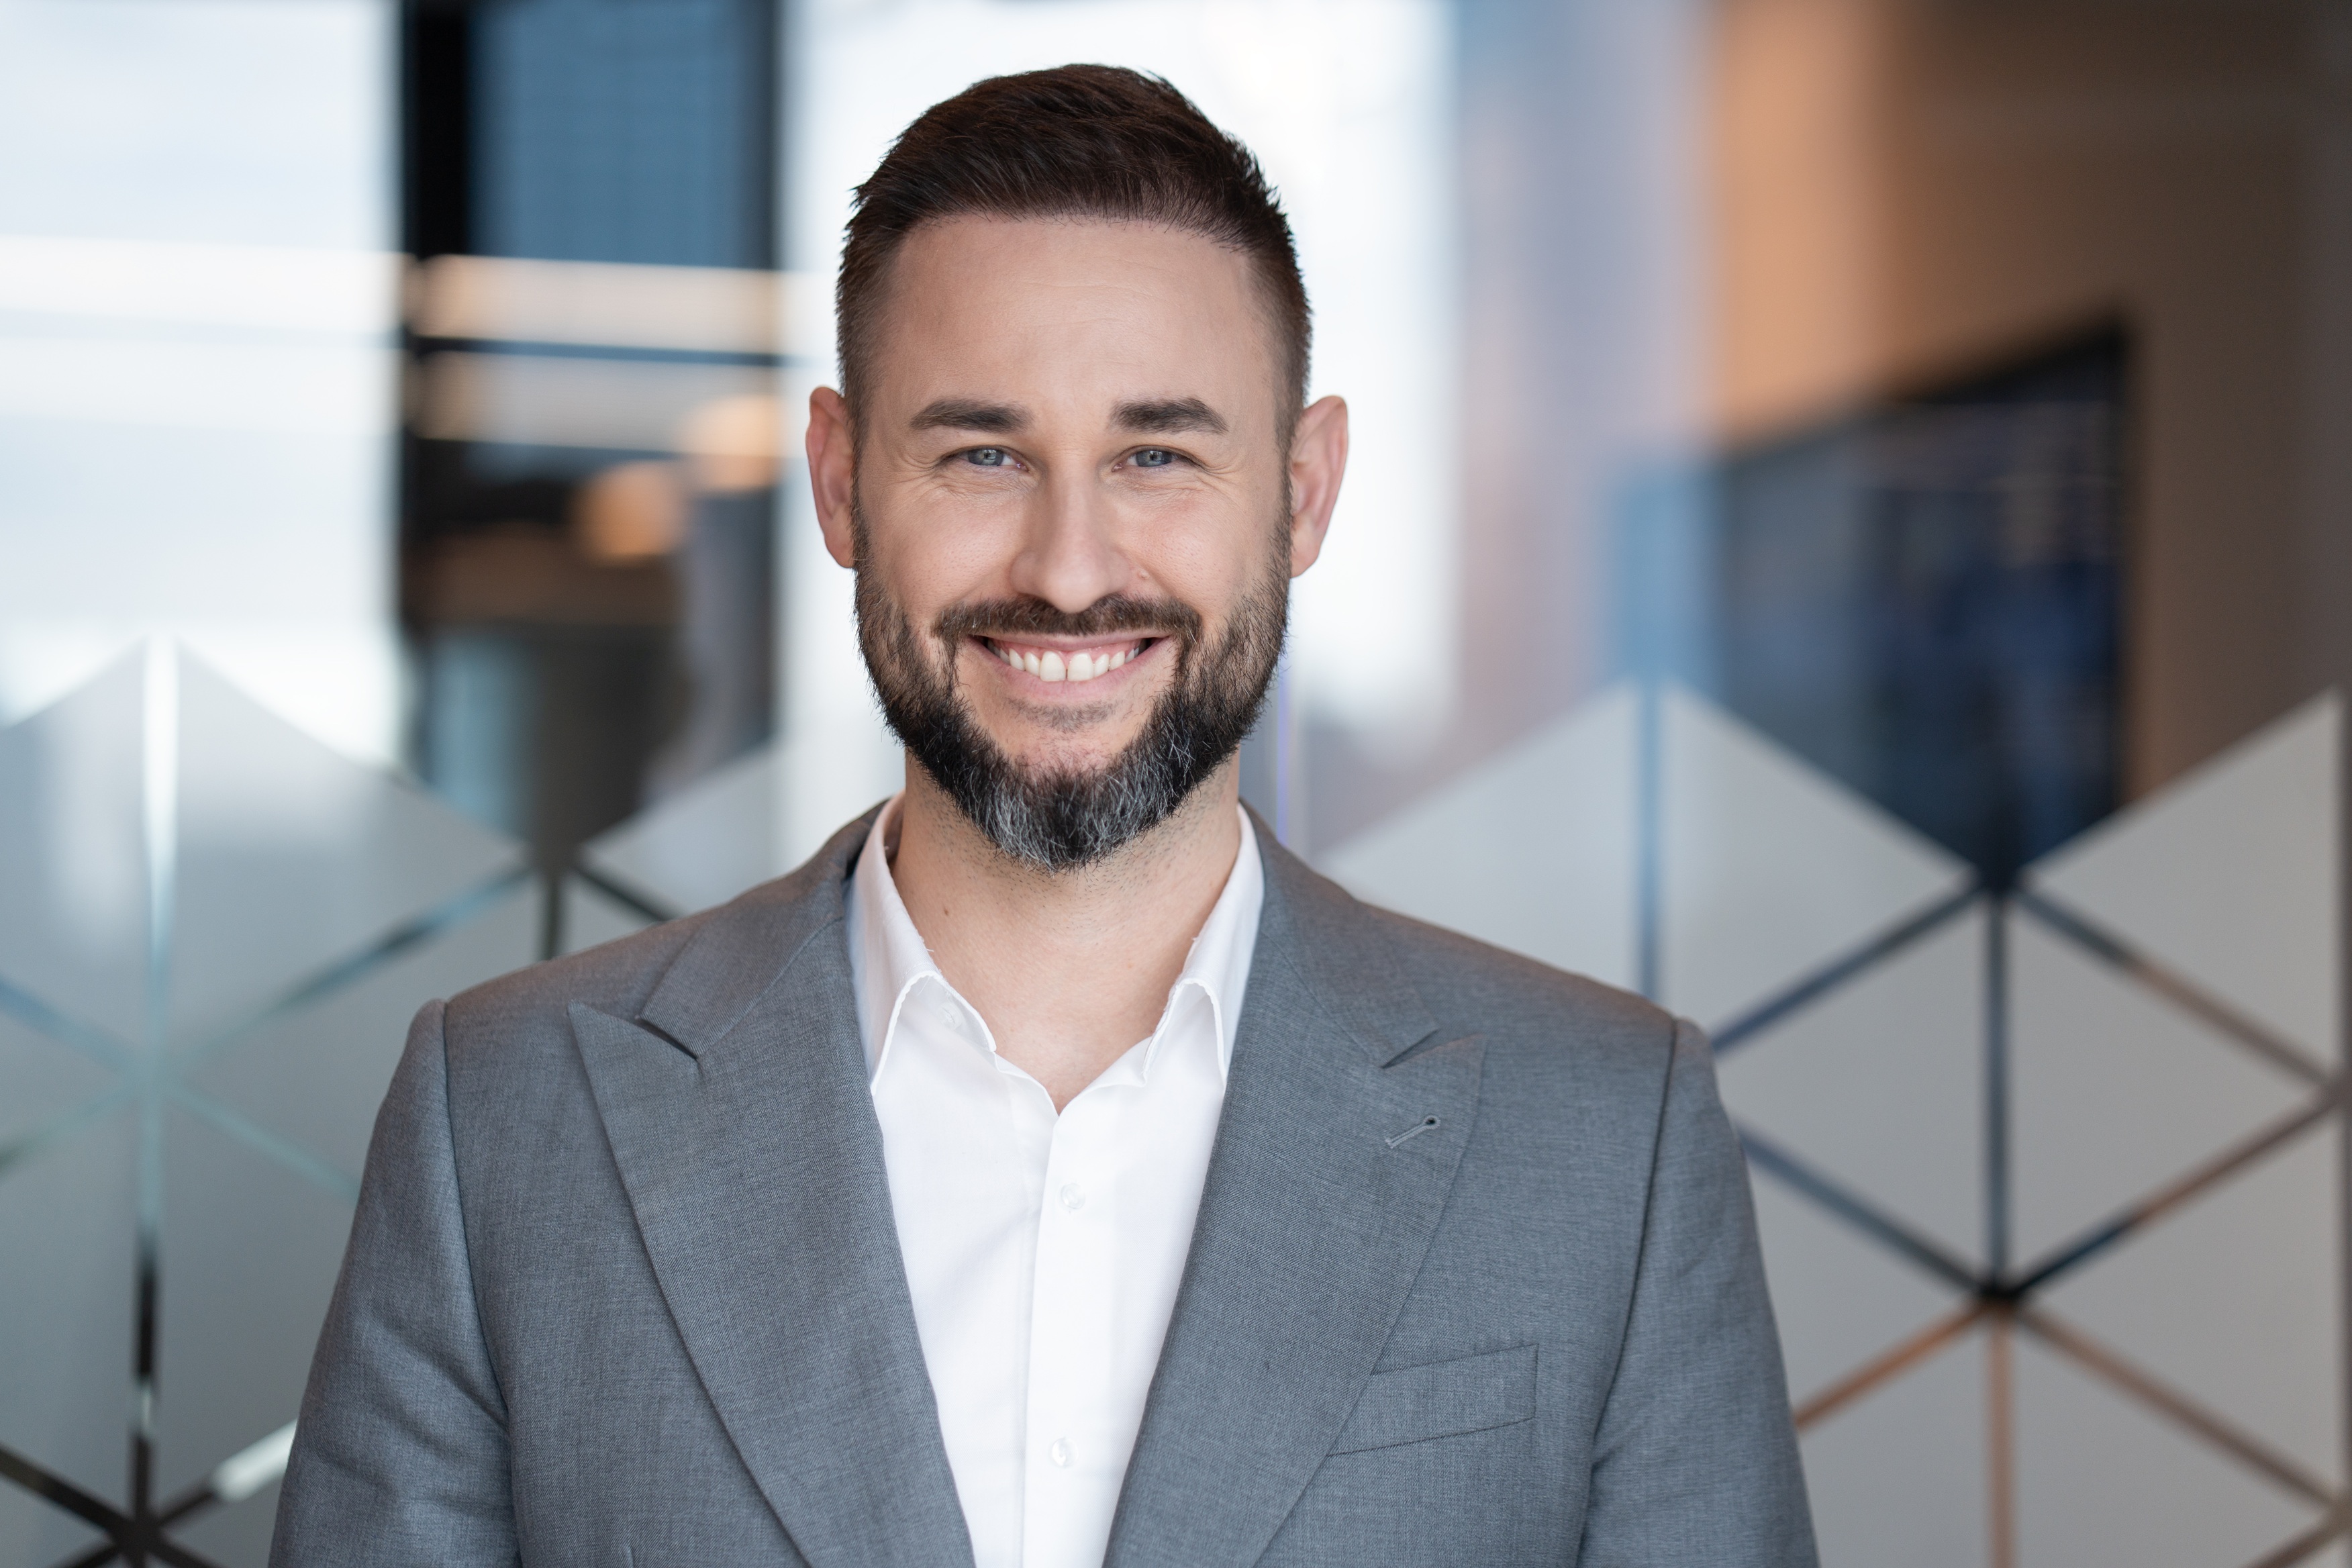
Mężczyzna w granatowej marynarce z białą poszetką i jasnej koszuli na tle nowoczesnego biurowca.

Portret biznesowy mężczyzny w granatowej marynarce na tle przeszklonego biurowca. Eksperci analizują czynniki wpływające na wzrost stawek czynszowych oraz zapotrzebowanie na nowoczesne biura w stolicy.

Struktura popytu w III kwartale wskazuje na optymizm najemców – nowe umowy oraz przednajmy odpowiadały za 56% całkowitego wolumenu. Renegocjacje stanowiły 33% transakcji, natomiast ekspansje zajęły 8% rynku.

Prognozy: Presja czynszowa i zmiana kierunku popytu

Ograniczona podaż nowoczesnych, efektywnych energetycznie powierzchni generuje presję na wzrost stawek czynszowych. Zjawisko to jest najbardziej odczuwalne w prestiżowych lokalizacjach centralnych, gdzie podaż jest na wyczerpaniu.

Motorem napędowym obserwowanego wzrostu czynszów są przede wszystkim nowoczesne i efektywne energetycznie projekty w centrum Warszawy jako najbardziej pożądany produkt na rynku. Jednocześnie współczynnik dostępności powierzchni w takich budynkach jest najniższy w Warszawie – mówi Paweł Proński, dyrektor w dziale Reprezentacji Najemców Biurowych, Colliers.

W nadchodzących miesiącach eksperci przewidują przesunięcie uwagi inwestorów i najemców w stronę pozostałych stref biurowe. Niska podaż w centrum docelowo wpłynie na przyspieszoną absorpcję powierzchni poza nim oraz wzrost stawek najmu w lokalizacjach dotychczas uznawanych za drugorzędne.

Galeria zdjęć

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Popyt wraca na rynek magazynowy, ale Newmark Polska wskazuje na ostrożność deweloperów

Rynek magazynowy w Polsce notuje wzrost popytu i spadek inwestycji spekulacyjnych. Ekspert Newmark Polska Jakub Kurek o wyzwaniach dla najemców i trendach na 2025 rok.

BIT CREATIVE z nagrodą Architecture MasterPrize 2026 za wnętrza biura Baker McKenzie w Varso Tower

Pracownia BIT CREATIVE nagrodzona w Architecture MasterPrize 2026 za biuro Baker McKenzie w Warszawie. Projekt w Varso Tower doceniono za innowacyjne podejście do Workplaces Interior.

Cushman & Wakefield: Moc centrów danych w EMEA przekroczyła 12 GW mimo barier energetycznych

Moc centrów danych w EMEA przekroczyła 12,1 GW. W Warszawie działa 159 MW, a 156 MW jest w planach. Raport Cushman & Wakefield wskazuje na kluczową rolę dostępu do energii.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Colliers: Rynek biurowy w Warszawie notuje spadek pustostanów i powrót zainteresowania Służewcem

Wskaźnik pustostanów w stolicy obniżył się do 7,9 proc. przy rekordowym popycie na poziomie 592 tys. mkw. od początku 2026 roku

22.10.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Warszawski rynek biurowy po trzech kwartałach 2026 roku wykazuje silne ożywienie po stronie popytowej. Od początku roku wynajęto blisko 592 tys. mkw. powierzchni, co stanowi wzrost o 22% względem analogicznego okresu ubiegłego roku, podczas gdy wskaźnik pustostanów spadł do poziomu 7,9%.

REKLAMA

Zgodnie z najnowszymi danymi operacyjnymi, w samym III kwartale 2026 roku wolumen transakcji na warszawskim rynku biurowym przekroczył 175 tys. mkw. Od początku roku podpisano umowy na blisko 592 tys. mkw., co stanowi wzrost o 22% względem analogicznego okresu w 2025 r. Spadek wskaźnika niewynajętej powierzchni o 0,6 p.p. w ujęciu kwartalnym (i 1,8 p.p. rok do roku) doprowadził do średniego poziomu pustostanów w wysokości 7,9%. Jest to efektem wysokiej aktywności najemców przy jednoczesnym wyhamowaniu nowej podaży. Całkowite zasoby biurowe stolicy wynoszą obecnie około 6,23 mln mkw.

Deficyt nowej podaży i rola modernizacji

W III kwartale w Warszawie nie oddano do użytku żadnego nowego obiektu biurowego. Od początku roku podaż powiększyła się jedynie o 45,2 tys. mkw. dostarczonych w ramach dwóch projektów. Kluczową rolę w uzupełnianiu zasobów odgrywają obecnie modernizacje – na rynek wróciło 38,5 tys. mkw. w odnowionych budynkach: V Tower, Przemysłowa 26 oraz Przemysłowa 26a.

Strategia wycofywania z rynku starszych obiektów, które nie spełniają współczesnych wymogów technicznych i środowiskowych, wpłynęła na fakt, że w ciągu ostatnich pięciu lat zasoby biurowe Warszawy netto zmniejszyły się o ponad 0,5 mln mkw. Prowadzi to do konsolidacji rynku wokół budynków o wysokim standardzie.

Polaryzacja stawek i dostępności w strefach miejskich

Rynek ulega coraz silniejszej dyferencjacji. W strefach centralnych wskaźnik pustostanów wynosi zaledwie 4,3%, podczas gdy w lokalizacjach poza centrum sięga on 11,1%. Brak wolnej przestrzeni w sercu miasta wymusza na firmach rewizję planów relokacyjnych.

Warszawski rynek biurowy jest dziś znacznie bardziej zróżnicowany, niż wskazywałby na to średni dla miasta poziom pustostanów. W centrum dostępność powierzchni jest już wyraźnie ograniczona, ale jednocześnie obserwujemy ciekawe zmiany również poza nim. Dobrym przykładem jest Służewiec, który ponownie znajduje się wśród lokalizacji przyciągających najemców – mówi Olga Drela, dyrektor w dziale Market Insights, Colliers.

Służewiec ponownie w centrum uwagi biznesu

Mimo wyższej dostępności powierzchni w strefach pozacentralnych, Służewiec odnotował w 2026 roku wysoką aktywność. Wolumen transakcji w tej lokalizacji wyniósł ok. 105 tys. mkw., z czego 54% stanowiły renegocjacje, a 30% nowe umowy najmu. Pod kątem zainteresowania firm Służewiec ustępuje obecnie jedynie Centralnemu Obszarowi Biznesu i ścisłemu Centrum.

Mężczyzna w granatowej marynarce z białą poszetką i jasnej koszuli na tle nowoczesnego biurowca.

Portret biznesowy mężczyzny w granatowej marynarce na tle przeszklonego biurowca. Eksperci analizują czynniki wpływające na wzrost stawek czynszowych oraz zapotrzebowanie na nowoczesne biura w stolicy.

Struktura popytu w III kwartale wskazuje na optymizm najemców – nowe umowy oraz przednajmy odpowiadały za 56% całkowitego wolumenu. Renegocjacje stanowiły 33% transakcji, natomiast ekspansje zajęły 8% rynku.

Prognozy: Presja czynszowa i zmiana kierunku popytu

Ograniczona podaż nowoczesnych, efektywnych energetycznie powierzchni generuje presję na wzrost stawek czynszowych. Zjawisko to jest najbardziej odczuwalne w prestiżowych lokalizacjach centralnych, gdzie podaż jest na wyczerpaniu.

Motorem napędowym obserwowanego wzrostu czynszów są przede wszystkim nowoczesne i efektywne energetycznie projekty w centrum Warszawy jako najbardziej pożądany produkt na rynku. Jednocześnie współczynnik dostępności powierzchni w takich budynkach jest najniższy w Warszawie – mówi Paweł Proński, dyrektor w dziale Reprezentacji Najemców Biurowych, Colliers.

W nadchodzących miesiącach eksperci przewidują przesunięcie uwagi inwestorów i najemców w stronę pozostałych stref biurowe. Niska podaż w centrum docelowo wpłynie na przyspieszoną absorpcję powierzchni poza nim oraz wzrost stawek najmu w lokalizacjach dotychczas uznawanych za drugorzędne.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Zgodnie z najnowszymi danymi operacyjnymi, w samym III kwartale 2026 roku wolumen transakcji na warszawskim rynku biurowym przekroczył 175 tys. mkw. Od początku roku podpisano umowy na blisko 592 tys. mkw., co stanowi wzrost o 22% względem analogicznego okresu w 2025 r. Spadek wskaźnika niewynajętej powierzchni o 0,6 p.p. w ujęciu kwartalnym (i 1,8 p.p. rok do roku) doprowadził do średniego poziomu pustostanów w wysokości 7,9%. Jest to efektem wysokiej aktywności najemców przy jednoczesnym wyhamowaniu nowej podaży. Całkowite zasoby biurowe stolicy wynoszą obecnie około 6,23 mln mkw.

Deficyt nowej podaży i rola modernizacji

W III kwartale w Warszawie nie oddano do użytku żadnego nowego obiektu biurowego. Od początku roku podaż powiększyła się jedynie o 45,2 tys. mkw. dostarczonych w ramach dwóch projektów. Kluczową rolę w uzupełnianiu zasobów odgrywają obecnie modernizacje – na rynek wróciło 38,5 tys. mkw. w odnowionych budynkach: V Tower, Przemysłowa 26 oraz Przemysłowa 26a.

Strategia wycofywania z rynku starszych obiektów, które nie spełniają współczesnych wymogów technicznych i środowiskowych, wpłynęła na fakt, że w ciągu ostatnich pięciu lat zasoby biurowe Warszawy netto zmniejszyły się o ponad 0,5 mln mkw. Prowadzi to do konsolidacji rynku wokół budynków o wysokim standardzie.

Polaryzacja stawek i dostępności w strefach miejskich

Rynek ulega coraz silniejszej dyferencjacji. W strefach centralnych wskaźnik pustostanów wynosi zaledwie 4,3%, podczas gdy w lokalizacjach poza centrum sięga on 11,1%. Brak wolnej przestrzeni w sercu miasta wymusza na firmach rewizję planów relokacyjnych.

Warszawski rynek biurowy jest dziś znacznie bardziej zróżnicowany, niż wskazywałby na to średni dla miasta poziom pustostanów. W centrum dostępność powierzchni jest już wyraźnie ograniczona, ale jednocześnie obserwujemy ciekawe zmiany również poza nim. Dobrym przykładem jest Służewiec, który ponownie znajduje się wśród lokalizacji przyciągających najemców – mówi Olga Drela, dyrektor w dziale Market Insights, Colliers.

Służewiec ponownie w centrum uwagi biznesu

Mimo wyższej dostępności powierzchni w strefach pozacentralnych, Służewiec odnotował w 2026 roku wysoką aktywność. Wolumen transakcji w tej lokalizacji wyniósł ok. 105 tys. mkw., z czego 54% stanowiły renegocjacje, a 30% nowe umowy najmu. Pod kątem zainteresowania firm Służewiec ustępuje obecnie jedynie Centralnemu Obszarowi Biznesu i ścisłemu Centrum.

Mężczyzna w granatowej marynarce z białą poszetką i jasnej koszuli na tle nowoczesnego biurowca.

Portret biznesowy mężczyzny w granatowej marynarce na tle przeszklonego biurowca. Eksperci analizują czynniki wpływające na wzrost stawek czynszowych oraz zapotrzebowanie na nowoczesne biura w stolicy.

Struktura popytu w III kwartale wskazuje na optymizm najemców – nowe umowy oraz przednajmy odpowiadały za 56% całkowitego wolumenu. Renegocjacje stanowiły 33% transakcji, natomiast ekspansje zajęły 8% rynku.

Prognozy: Presja czynszowa i zmiana kierunku popytu

Ograniczona podaż nowoczesnych, efektywnych energetycznie powierzchni generuje presję na wzrost stawek czynszowych. Zjawisko to jest najbardziej odczuwalne w prestiżowych lokalizacjach centralnych, gdzie podaż jest na wyczerpaniu.

Motorem napędowym obserwowanego wzrostu czynszów są przede wszystkim nowoczesne i efektywne energetycznie projekty w centrum Warszawy jako najbardziej pożądany produkt na rynku. Jednocześnie współczynnik dostępności powierzchni w takich budynkach jest najniższy w Warszawie – mówi Paweł Proński, dyrektor w dziale Reprezentacji Najemców Biurowych, Colliers.

W nadchodzących miesiącach eksperci przewidują przesunięcie uwagi inwestorów i najemców w stronę pozostałych stref biurowe. Niska podaż w centrum docelowo wpłynie na przyspieszoną absorpcję powierzchni poza nim oraz wzrost stawek najmu w lokalizacjach dotychczas uznawanych za drugorzędne.

REKLAMA
O autorze
O rozmówcach