Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Colliers: Dynamiczny wzrost inwestycji w Polsce – wolumen o 81% wyższy rok do roku

Polski rynek nieruchomości komercyjnych osiągnął wartość 4,7 mld euro po trzech kwartałach 2026 roku

Polski rynek nieruchomości komercyjnych odnotował po trzech kwartałach 2026 roku wzrost wolumenu inwestycji o 81% rok do roku. Wartość sfinalizowanych transakcji przekroczyła 4,7 mld euro, co stanowi ponad połowę całkowitej aktywności inwestycyjnej na sześciu największych rynkach Europy Środkowo-Wschodniej.

REKLAMA

Według najnowszych danych przedstawionych w raportach Colliers – „CEE Investment Scene” oraz „EMEA Capital Markets Snapshot Q3 2026” – sytuacja na europejskim rynku nieruchomości pozostaje zróżnicowana. Mimo wysokich kosztów finansowania, Polska wyróżnia się wysoką dynamiką wzrostu i zróżnicowaniem popytu. Wartość transakcji w kraju po trzech kwartałach 2026 roku przekroczyła 4,7 mld euro, a tylko w trzecim kwartale wolumen osiągnął 1,7 mld euro. Polska umocniła swoją pozycję lidera w regionie, odpowiadając za ponad połowę całkowitej aktywności inwestycyjnej na sześciu największych rynkach Europy Środkowo-Wschodniej.

Ożywienie w regionie CEE

Aktywność inwestycyjna przyspieszyła w całym regionie Europy Środkowo-Wschodniej. Na sześciu kluczowych rynkach CEE wartość transakcji w pierwszych trzech kwartałach roku wyniosła niemal 8,8 mld euro, co oznacza wzrost o 22% w skali roku. Obecne ożywienie ma jednak inny charakter niż w poprzednich cyklach, odbywając się przy wyższych kosztach kapitału i większej konkurencji ze strony obligacji skarbowych.

Region Europy Środkowo-Wschodniej korzysta z lepszych perspektyw wzrostu gospodarczego niż wiele rynków zachodnioeuropejskich, rosnącej puli inwestorów regionalnych oraz ograniczonej nowej podaży w wybranych sektorach. Stwarza to pole do wzrostu czynszów i wzmacnia pozycję istniejących aktywów wysokiej jakości. W Polsce, Czechach i Rumunii rentowności obligacji skarbowych są również wyższe niż na głównych rynkach strefy euro, co odzwierciedla różnice w inflacji, kursach walut i ryzyku krajowym. Inwestorzy oceniają zatem nieruchomości w odniesieniu do wskaźnika referencyjnego odpowiedniego dla każdego rynku, a nie wyłącznie w porównaniu z niemieckimi obligacjami skarbowymi – podkreśla Grzegorz Sielewicz, główny ekonomista Colliers w regionie Europy Środkowo-Wschodniej.

Sektory handlowy i magazynowy napędzają wzrosty

W Polsce wyjątkowo silny wynik odnotował sektor handlowy, w którym wolumen inwestycji wzrósł o 230% rok do roku, osiągając poziom 1,5 mld euro. Sektor magazynowo-przemysłowy przyciągnął 1,3 mld euro kapitału (wzrost o 54% r/r), natomiast rynek biurowy zanotował wzrost o 24% r/r z wynikiem 1,1 mld euro.

Największą transakcją na rynku biurowym w analizowanym okresie była sprzedaż wieżowca The Bridge w Warszawie. Obiekt o powierzchni 55 300 mkw. został nabyty przez spółkę Eastnine od Ghelamco Poland za kwotę 285 mln euro. Pozostałe rynki regionu również wykazały poprawę – Czechy pozostały drugim największym rynkiem z wolumenem 2,1 mld euro, Rumunia odnotowała wzrost o 64% (691 mln euro), a Bułgaria ponad dwukrotnie zwiększyła wartość transakcji do 472 mln euro.

Restrukturyzacja puli inwestorów

Eksperci wskazują na istotne zmiany w strukturze kapitału napływającego do regionu. Tradycyjni kupujący są zastępowani przez inwestorów regionalnych oraz podmioty pan-europejskie. W pierwszych trzech kwartałach 2026 roku inwestorzy z CEE odpowiadali za niemal połowę całkowitej wartości transakcji w regionie (4,3 mld euro).
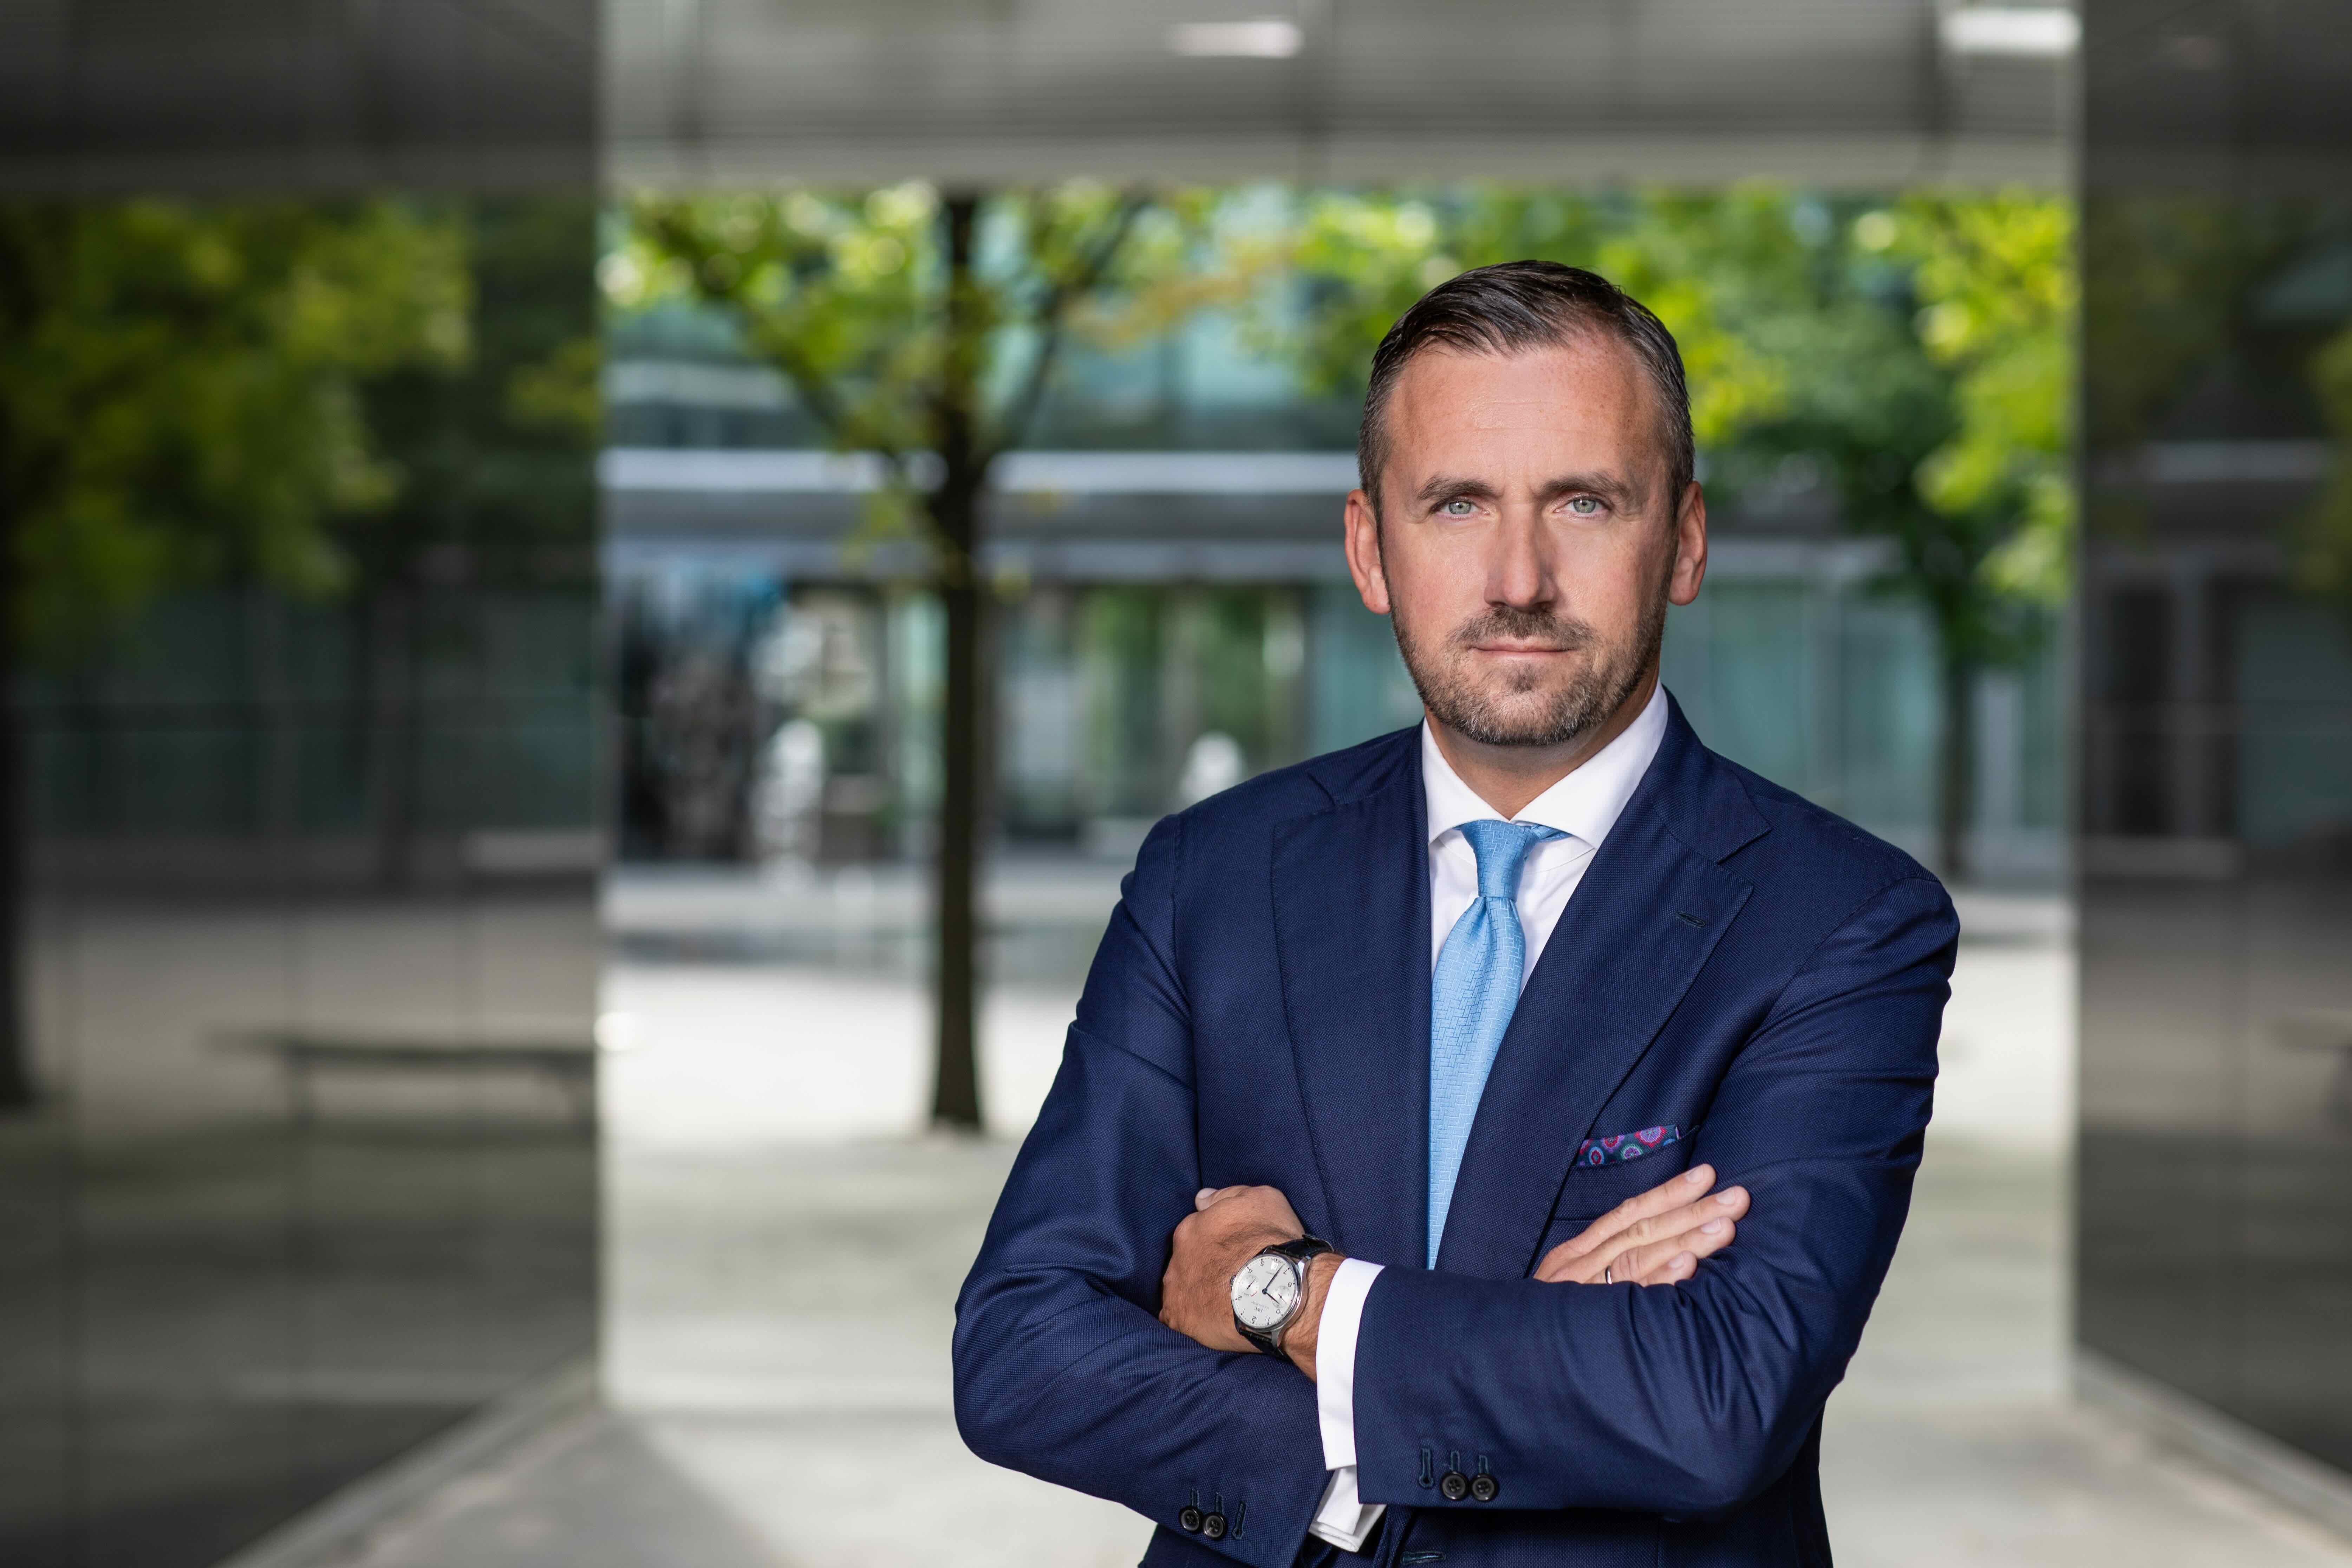
Mężczyzna w średnim wieku w granatowej marynarce, błękitnym krawacie i z eleganckim zegarkiem na tle biurowca

Eksperci Colliers zwracają uwagę na restrukturyzację struktury kapitału i rosnącą rolę inwestorów regionalnych.

Wyniki osiągnięte przez polski rynek inwestycyjny po trzech kwartałach 2026 roku potwierdzają, że Polsce udaje się restrukturyzować pulę inwestorów, która uległa zmianie po 2022 roku. Tradycyjni kupujący zostali w znacznej mierze zastąpieni przez mix kapitału regionalnego i krajowego z zauważalnym wkładem ze strony nowych inwestorów pan-europejskich – mówi Piotr Mirowski, senior partner, dyrektor Działu Doradztwa Inwestycyjnego w Colliers.

Najaktywniejsi pod względem kapitałowym byli inwestorzy czescy (2,5 mld euro), węgierscy (806 mln euro) oraz polscy (blisko 500 mln euro).

Prognozy na koniec 2026 roku

W ostatnim kwartale roku spodziewane jest utrzymanie wysokiej aktywności, szczególnie w sektorze handlowym oraz biurowym w miastach regionalnych. Eksperci przewidują jednocześnie umiarkowany wzrost stóp kapitalizacji na polskim rynku. Choć banki pozostają gotowe finansować aktywa wysokiej jakości, kluczowym czynnikiem sukcesu staje się potencjał wzrostu dochodów poprzez indeksację umów, aktywne zarządzanie nieruchomością lub ponowny wynajem powierzchni.

Płynność rynku w regionie EMEA opiera się obecnie na selektywnej ocenie aktywów. Inwestorzy poszukują stabilności dochodów, co faworyzuje nieruchomości logistyczne, mieszkaniowe oraz centra danych. Polska pozostaje jednym z rynków najlepiej wykorzystujących te tendencje w obecnym cyklu gospodarczym.

Galeria zdjęć

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Matexi Polska pozyskało 125 mln zł z emisji obligacji

Matexi Polska Holding & Finance S.A. z powodzeniem zakończyło emisję czteroletnich obligacji korporacyjnych serii E o łącznej wartości 125 mln zł. Pozyskany kapitał zostanie przeznaczony na refinansow

Griffin i Redefine przyspieszają ekspansję Stokado: Nowe inwestycje self-storage w Warszawie

Stokado otwiera trzeci obiekt self-storage w Warszawie przy ul. Radzymińskiej i startuje z budową czwartego w Wilanowie. Łącznie ponad 15 000 mkw. nowej powierzchni całkowitej.

Nowojorska Piąta Aleja ponownie najdroższą ulicą handlową świata w raporcie Cushman & Wakefield

Raport Cushman & Wakefield: Piąta Aleja w Nowym Jorku liderem stawek czynszu. Nowy Świat w Warszawie awansuje w rankingu globalnym.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Colliers: Dynamiczny wzrost inwestycji w Polsce – wolumen o 81% wyższy rok do roku

Polski rynek nieruchomości komercyjnych osiągnął wartość 4,7 mld euro po trzech kwartałach 2026 roku

20.11.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Polski rynek nieruchomości komercyjnych odnotował po trzech kwartałach 2026 roku wzrost wolumenu inwestycji o 81% rok do roku. Wartość sfinalizowanych transakcji przekroczyła 4,7 mld euro, co stanowi ponad połowę całkowitej aktywności inwestycyjnej na sześciu największych rynkach Europy Środkowo-Wschodniej.

REKLAMA

Według najnowszych danych przedstawionych w raportach Colliers – „CEE Investment Scene” oraz „EMEA Capital Markets Snapshot Q3 2026” – sytuacja na europejskim rynku nieruchomości pozostaje zróżnicowana. Mimo wysokich kosztów finansowania, Polska wyróżnia się wysoką dynamiką wzrostu i zróżnicowaniem popytu. Wartość transakcji w kraju po trzech kwartałach 2026 roku przekroczyła 4,7 mld euro, a tylko w trzecim kwartale wolumen osiągnął 1,7 mld euro. Polska umocniła swoją pozycję lidera w regionie, odpowiadając za ponad połowę całkowitej aktywności inwestycyjnej na sześciu największych rynkach Europy Środkowo-Wschodniej.

Ożywienie w regionie CEE

Aktywność inwestycyjna przyspieszyła w całym regionie Europy Środkowo-Wschodniej. Na sześciu kluczowych rynkach CEE wartość transakcji w pierwszych trzech kwartałach roku wyniosła niemal 8,8 mld euro, co oznacza wzrost o 22% w skali roku. Obecne ożywienie ma jednak inny charakter niż w poprzednich cyklach, odbywając się przy wyższych kosztach kapitału i większej konkurencji ze strony obligacji skarbowych.

Region Europy Środkowo-Wschodniej korzysta z lepszych perspektyw wzrostu gospodarczego niż wiele rynków zachodnioeuropejskich, rosnącej puli inwestorów regionalnych oraz ograniczonej nowej podaży w wybranych sektorach. Stwarza to pole do wzrostu czynszów i wzmacnia pozycję istniejących aktywów wysokiej jakości. W Polsce, Czechach i Rumunii rentowności obligacji skarbowych są również wyższe niż na głównych rynkach strefy euro, co odzwierciedla różnice w inflacji, kursach walut i ryzyku krajowym. Inwestorzy oceniają zatem nieruchomości w odniesieniu do wskaźnika referencyjnego odpowiedniego dla każdego rynku, a nie wyłącznie w porównaniu z niemieckimi obligacjami skarbowymi – podkreśla Grzegorz Sielewicz, główny ekonomista Colliers w regionie Europy Środkowo-Wschodniej.

Sektory handlowy i magazynowy napędzają wzrosty

W Polsce wyjątkowo silny wynik odnotował sektor handlowy, w którym wolumen inwestycji wzrósł o 230% rok do roku, osiągając poziom 1,5 mld euro. Sektor magazynowo-przemysłowy przyciągnął 1,3 mld euro kapitału (wzrost o 54% r/r), natomiast rynek biurowy zanotował wzrost o 24% r/r z wynikiem 1,1 mld euro.

Największą transakcją na rynku biurowym w analizowanym okresie była sprzedaż wieżowca The Bridge w Warszawie. Obiekt o powierzchni 55 300 mkw. został nabyty przez spółkę Eastnine od Ghelamco Poland za kwotę 285 mln euro. Pozostałe rynki regionu również wykazały poprawę – Czechy pozostały drugim największym rynkiem z wolumenem 2,1 mld euro, Rumunia odnotowała wzrost o 64% (691 mln euro), a Bułgaria ponad dwukrotnie zwiększyła wartość transakcji do 472 mln euro.

Restrukturyzacja puli inwestorów

Eksperci wskazują na istotne zmiany w strukturze kapitału napływającego do regionu. Tradycyjni kupujący są zastępowani przez inwestorów regionalnych oraz podmioty pan-europejskie. W pierwszych trzech kwartałach 2026 roku inwestorzy z CEE odpowiadali za niemal połowę całkowitej wartości transakcji w regionie (4,3 mld euro).

Mężczyzna w średnim wieku w granatowej marynarce, błękitnym krawacie i z eleganckim zegarkiem na tle biurowca

Eksperci Colliers zwracają uwagę na restrukturyzację struktury kapitału i rosnącą rolę inwestorów regionalnych.

Wyniki osiągnięte przez polski rynek inwestycyjny po trzech kwartałach 2026 roku potwierdzają, że Polsce udaje się restrukturyzować pulę inwestorów, która uległa zmianie po 2022 roku. Tradycyjni kupujący zostali w znacznej mierze zastąpieni przez mix kapitału regionalnego i krajowego z zauważalnym wkładem ze strony nowych inwestorów pan-europejskich – mówi Piotr Mirowski, senior partner, dyrektor Działu Doradztwa Inwestycyjnego w Colliers.

Najaktywniejsi pod względem kapitałowym byli inwestorzy czescy (2,5 mld euro), węgierscy (806 mln euro) oraz polscy (blisko 500 mln euro).

Prognozy na koniec 2026 roku

W ostatnim kwartale roku spodziewane jest utrzymanie wysokiej aktywności, szczególnie w sektorze handlowym oraz biurowym w miastach regionalnych. Eksperci przewidują jednocześnie umiarkowany wzrost stóp kapitalizacji na polskim rynku. Choć banki pozostają gotowe finansować aktywa wysokiej jakości, kluczowym czynnikiem sukcesu staje się potencjał wzrostu dochodów poprzez indeksację umów, aktywne zarządzanie nieruchomością lub ponowny wynajem powierzchni.

Płynność rynku w regionie EMEA opiera się obecnie na selektywnej ocenie aktywów. Inwestorzy poszukują stabilności dochodów, co faworyzuje nieruchomości logistyczne, mieszkaniowe oraz centra danych. Polska pozostaje jednym z rynków najlepiej wykorzystujących te tendencje w obecnym cyklu gospodarczym.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Według najnowszych danych przedstawionych w raportach Colliers – „CEE Investment Scene” oraz „EMEA Capital Markets Snapshot Q3 2026” – sytuacja na europejskim rynku nieruchomości pozostaje zróżnicowana. Mimo wysokich kosztów finansowania, Polska wyróżnia się wysoką dynamiką wzrostu i zróżnicowaniem popytu. Wartość transakcji w kraju po trzech kwartałach 2026 roku przekroczyła 4,7 mld euro, a tylko w trzecim kwartale wolumen osiągnął 1,7 mld euro. Polska umocniła swoją pozycję lidera w regionie, odpowiadając za ponad połowę całkowitej aktywności inwestycyjnej na sześciu największych rynkach Europy Środkowo-Wschodniej.

Ożywienie w regionie CEE

Aktywność inwestycyjna przyspieszyła w całym regionie Europy Środkowo-Wschodniej. Na sześciu kluczowych rynkach CEE wartość transakcji w pierwszych trzech kwartałach roku wyniosła niemal 8,8 mld euro, co oznacza wzrost o 22% w skali roku. Obecne ożywienie ma jednak inny charakter niż w poprzednich cyklach, odbywając się przy wyższych kosztach kapitału i większej konkurencji ze strony obligacji skarbowych.

Region Europy Środkowo-Wschodniej korzysta z lepszych perspektyw wzrostu gospodarczego niż wiele rynków zachodnioeuropejskich, rosnącej puli inwestorów regionalnych oraz ograniczonej nowej podaży w wybranych sektorach. Stwarza to pole do wzrostu czynszów i wzmacnia pozycję istniejących aktywów wysokiej jakości. W Polsce, Czechach i Rumunii rentowności obligacji skarbowych są również wyższe niż na głównych rynkach strefy euro, co odzwierciedla różnice w inflacji, kursach walut i ryzyku krajowym. Inwestorzy oceniają zatem nieruchomości w odniesieniu do wskaźnika referencyjnego odpowiedniego dla każdego rynku, a nie wyłącznie w porównaniu z niemieckimi obligacjami skarbowymi – podkreśla Grzegorz Sielewicz, główny ekonomista Colliers w regionie Europy Środkowo-Wschodniej.

Sektory handlowy i magazynowy napędzają wzrosty

W Polsce wyjątkowo silny wynik odnotował sektor handlowy, w którym wolumen inwestycji wzrósł o 230% rok do roku, osiągając poziom 1,5 mld euro. Sektor magazynowo-przemysłowy przyciągnął 1,3 mld euro kapitału (wzrost o 54% r/r), natomiast rynek biurowy zanotował wzrost o 24% r/r z wynikiem 1,1 mld euro.

Największą transakcją na rynku biurowym w analizowanym okresie była sprzedaż wieżowca The Bridge w Warszawie. Obiekt o powierzchni 55 300 mkw. został nabyty przez spółkę Eastnine od Ghelamco Poland za kwotę 285 mln euro. Pozostałe rynki regionu również wykazały poprawę – Czechy pozostały drugim największym rynkiem z wolumenem 2,1 mld euro, Rumunia odnotowała wzrost o 64% (691 mln euro), a Bułgaria ponad dwukrotnie zwiększyła wartość transakcji do 472 mln euro.

Restrukturyzacja puli inwestorów

Eksperci wskazują na istotne zmiany w strukturze kapitału napływającego do regionu. Tradycyjni kupujący są zastępowani przez inwestorów regionalnych oraz podmioty pan-europejskie. W pierwszych trzech kwartałach 2026 roku inwestorzy z CEE odpowiadali za niemal połowę całkowitej wartości transakcji w regionie (4,3 mld euro).

Mężczyzna w średnim wieku w granatowej marynarce, błękitnym krawacie i z eleganckim zegarkiem na tle biurowca

Eksperci Colliers zwracają uwagę na restrukturyzację struktury kapitału i rosnącą rolę inwestorów regionalnych.

Wyniki osiągnięte przez polski rynek inwestycyjny po trzech kwartałach 2026 roku potwierdzają, że Polsce udaje się restrukturyzować pulę inwestorów, która uległa zmianie po 2022 roku. Tradycyjni kupujący zostali w znacznej mierze zastąpieni przez mix kapitału regionalnego i krajowego z zauważalnym wkładem ze strony nowych inwestorów pan-europejskich – mówi Piotr Mirowski, senior partner, dyrektor Działu Doradztwa Inwestycyjnego w Colliers.

Najaktywniejsi pod względem kapitałowym byli inwestorzy czescy (2,5 mld euro), węgierscy (806 mln euro) oraz polscy (blisko 500 mln euro).

Prognozy na koniec 2026 roku

W ostatnim kwartale roku spodziewane jest utrzymanie wysokiej aktywności, szczególnie w sektorze handlowym oraz biurowym w miastach regionalnych. Eksperci przewidują jednocześnie umiarkowany wzrost stóp kapitalizacji na polskim rynku. Choć banki pozostają gotowe finansować aktywa wysokiej jakości, kluczowym czynnikiem sukcesu staje się potencjał wzrostu dochodów poprzez indeksację umów, aktywne zarządzanie nieruchomością lub ponowny wynajem powierzchni.

Płynność rynku w regionie EMEA opiera się obecnie na selektywnej ocenie aktywów. Inwestorzy poszukują stabilności dochodów, co faworyzuje nieruchomości logistyczne, mieszkaniowe oraz centra danych. Polska pozostaje jednym z rynków najlepiej wykorzystujących te tendencje w obecnym cyklu gospodarczym.

REKLAMA
O autorze
O rozmówcach