Zamknij

Twój koszyk

Razem: 0.00 zł
Razem z VAT: 0,00 zł
Przejdź do kasy

Branża pap i membran bitumicznych pod presją: SPP postuluje objęcie produktów mechanizmem CBAM

Po wprowadzeniu sankcji import wyrobów asfaltowych z Rosji i Białorusi spadł do zera, jednak producenci obawiają się powrotu tanich towarów spoza Unii Europejskiej

Sankcje na wyroby asfaltowe z Rosji i Białorusi drastycznie ograniczyły import pap do Polski, otwierając przestrzeń dla rodzimych producentów. Stowarzyszenie Producentów Pap ostrzega jednak, że bez systemowych rozwiązań, takich jak mechanizm CBAM, branża pozostaje bezbronna wobec przyszłej presji tanich produktów spoza Unii Europejskiej.

REKLAMA

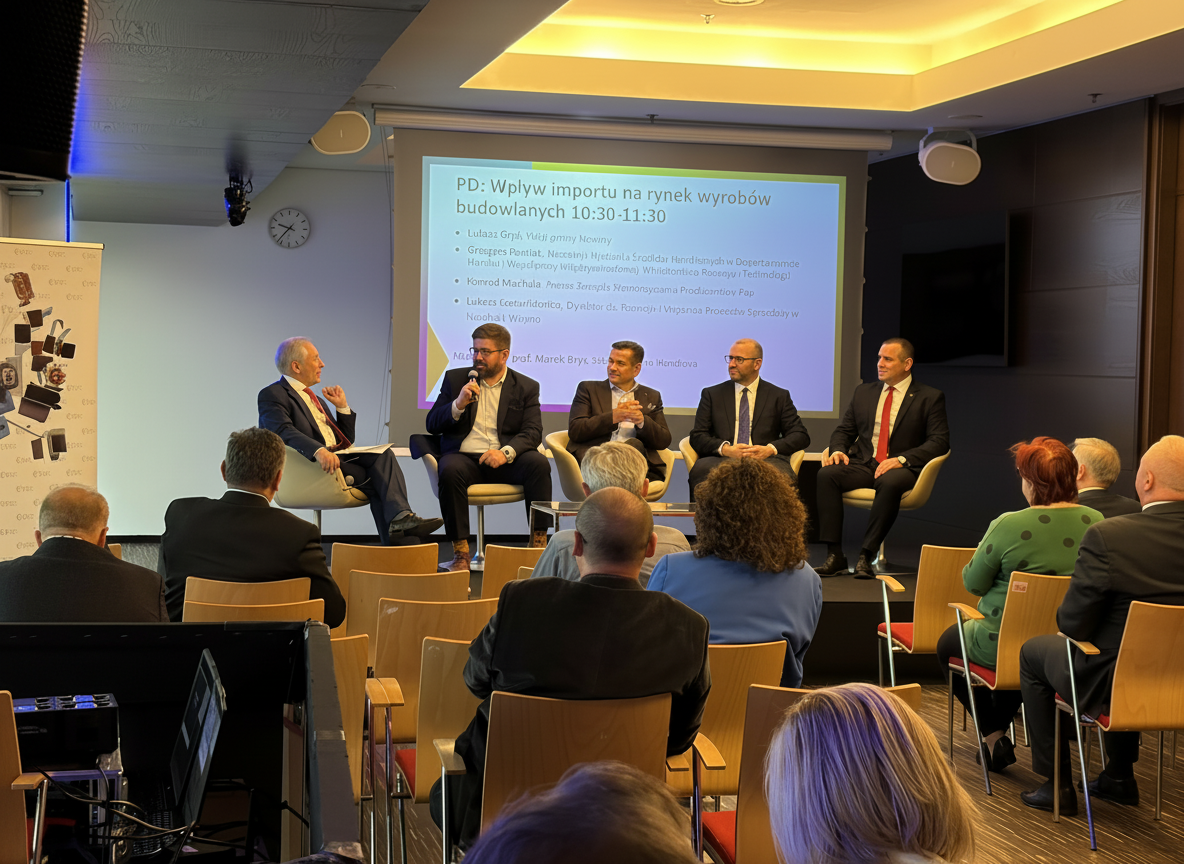
Import pap i membran bitumicznych w ostatnich latach uległ znaczącej redukcji. Jeszcze w 2021 roku towary sprowadzane z zagranicy odpowiadały za 30 proc. krajowej produkcji sprzedanej w ujęciu tonażowym, podczas gdy w 2024 roku wskaźnik ten spadł do poziomu 7,2 proc. Spadek ten jest widoczny również w ujęciu wartościowym, gdzie udział importu zmniejszył się w tym czasie z 27,3 proc. do 9,5 proc. Zmiana ta jest bezpośrednim wynikiem nałożenia sankcji na produkty pochodzące z Federacji Rosyjskiej oraz Białorusi. Obecnie polscy producenci eksportują ponad dwukrotnie więcej membran bitumicznych, niż wynosi ich import, co potwierdzają dane zaprezentowane podczas konferencji „Konkurencja, klimat i regulacje – trzy siły kształtujące sektor budowlany”.

Geopolityka a struktura polskiego rynku

Według raportu przygotowanego przez prof. dr. hab. Marka Bryxa ze Szkoły Głównej Handlowej w Warszawie, struktura dostaw uległa całkowitemu przeobrażeniu. W 2019 roku Rosja odpowiadała za 63 proc. wartości importu pap do Polski. Obecnie udział Rosji i Białorusi wynosi zero, a ponad 80 proc. ograniczonego importu trafia do nas z Niemiec.

Import materiałów budowlanych jest bardzo zróżnicowany w zależności od tego, o jakim materiale mówimy. Zmieniał się on oczywiście pod wpływem różnych okoliczności, ale największy wpływ miało nakładanie sankcji na Rosję w związku z napaścią na Ukrainę – podkreślał prof. Marek Bryx z SGH.

Ekspert zauważa jednak, że sytuacja różni się w zależności od segmentu rynku. W przypadku cementu import w ubiegłym roku sięgnął 1,7 mln ton (ok. 10 proc. produkcji krajowej), z czego głównym kierunkiem dostaw stała się Ukraina. Tymczasem sektor pap, choć obecnie chroniony sankcjami, obawia się powrotu do walki z dumpingowymi cenami po ewentualnym wygaśnięciu obostrzeń geopolitycznych.

CBAM jako tarcza dla rodzimej produkcji

Kluczowym wyzwaniem dla producentów są koszty emisji CO2. Szacuje się, że koszt ten dla 1 mkw. membrany bitumicznej wynosi od 1,25 do 2,30 zł przy cenach uprawnień na poziomie 70–130 euro za tonę. Producenci spoza Wspólnoty, nieponoszący tych opłat, zyskują przewagę kosztową rzędu 1,5–2,3 zł na metrze kwadratowym produktu. Rozwiązaniem ma być unijny mechanizm dostosowywania cen na granicach z uwzględnieniem emisji (CBAM), który od 2026 roku obejmie m.in. cement i stal. Branża pap postuluje, aby mechanizm ten objął również ich wyroby.

Nasze produkty mają bardzo wysoki ślad węglowy w całym łańcuchu wartości, od momentu wydobycia surowca, czyli od etapu rafinacji ropy naftowej, poprzez cały proces produkcji najpierw surowca, a potem ostatecznego produktu. Nasi konkurenci spoza Unii Europejskiej absolutnie nie mają żadnych kosztów z tym związanych, więc wydaje nam się, że CBAM to jest podstawowe narzędzie, które powinno wejść w życie i chronić nasz przemysł – wskazuje Konrad Machula, prezes Stowarzyszenia Producentów Pap.

Zagrożenie nieuczciwą konkurencją

Mimo obowiązujących sankcji, producenci z Rosji i Białorusi starają się omijać restrykcje, wykorzystując kraje trzecie, takie jak Turcja czy Kazachstan. Dzięki niższym wymogom ochrony środowiska, nawet przy wydłużonym transporcie, ich towary pozostają tańsze od unijnych odpowiedników. Branża ostrzega, że nagłe zniesienie sankcji bez dodatkowych mechanizmów celnych może doprowadzić do upadku polskich zakładów.

Branże, które są w tej chwili „chronione” sankcjami nałożonymi na Rosję, czyli np. wspomniane papy, wyroby z asfaltu w rolkach, są w tej chwili w dobrej sytuacji. Natomiast najbardziej obawiają się tego, że w momencie kiedy sankcje zostaną zniesione, zerowa stawka celna na import tanich wyrobów spowoduje, że w zasadzie zakłady w Polsce będzie można zamknąć. To oznacza, że stracimy nie tylko naszą produkcję, ale przede wszystkim „wyprodukujemy” bezrobotnych – ostrzega prof. Marek Bryx.

W 2024 roku krajowa produkcja pap i wyrobów asfaltowych osiągnęła poziom 320,4 tys. ton, co stanowi najwyższy wynik od 2019 roku. W samym segmencie membran bitumicznych (pap w rolkach) przewaga polskiej branży jest wyraźna – obecnie eksport wynosi około 61 tys. ton, podczas gdy import to zaledwie 29 tys. ton. Z kolei w szerszej kategorii wyrobów z asfaltu lub podobnych materiałów prognozy na 2025 rok wskazują na eksport rzędu 116,6 tys. ton przy imporcie na poziomie 108,2 tys. ton. Utrzymanie tej pozytywnej tendencji zależy zdaniem SPP od strategicznego podejścia Unii Europejskiej do ochrony klimatycznie transformującego się przemysłu.

REKLAMA
Subscribe to newsletter

Subscribe to receive the latest blog posts to your inbox every week.

By subscribing you agree to with our Privacy Policy.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

Polecane artykuły

Bartłomiej Zagrodnik z Walter Herz: Polski kapitał przejmuje inicjatywę po EXPO REAL 2026

Bartłomiej Zagrodnik z Walter Herz analizuje trendy po EXPO REAL 2026: wzrost znaczenia polskiego kapitału, selektywność inwestorów oraz dominację sektora PRS i mieszkaniowego.

Vilea Christie’s International Real Estate: AI redefiniuje rolę doradcy na rynku nieruchomości premium

Sztuczna inteligencja zmienia rynek nieruchomości premium. Adrian Kołodziej z Vilea Christie’s wyjaśnia wpływ AI na relacje z klientami i wartość ofert off-market.

Mieszkanie na obrzeżach tańsze nawet o 30 procent. Deweloperzy oceniają potencjał przedmieść

Eksperci analizują trend suburbanizacji w Polsce. Ceny mieszkań na obrzeżach są o 15-30% niższe, co przyciąga rodziny szukające większego metrażu.

Najnowsze wydanie!

<< ARTYKUŁ TOWARZYSZĄCY

Branża pap i membran bitumicznych pod presją: SPP postuluje objęcie produktów mechanizmem CBAM

Po wprowadzeniu sankcji import wyrobów asfaltowych z Rosji i Białorusi spadł do zera, jednak producenci obawiają się powrotu tanich towarów spoza Unii Europejskiej

12.10.2026
Rozmawiał/-a
Sylwia Łysak
Stanowisko

Sankcje na wyroby asfaltowe z Rosji i Białorusi drastycznie ograniczyły import pap do Polski, otwierając przestrzeń dla rodzimych producentów. Stowarzyszenie Producentów Pap ostrzega jednak, że bez systemowych rozwiązań, takich jak mechanizm CBAM, branża pozostaje bezbronna wobec przyszłej presji tanich produktów spoza Unii Europejskiej.

REKLAMA

Import pap i membran bitumicznych w ostatnich latach uległ znaczącej redukcji. Jeszcze w 2021 roku towary sprowadzane z zagranicy odpowiadały za 30 proc. krajowej produkcji sprzedanej w ujęciu tonażowym, podczas gdy w 2024 roku wskaźnik ten spadł do poziomu 7,2 proc. Spadek ten jest widoczny również w ujęciu wartościowym, gdzie udział importu zmniejszył się w tym czasie z 27,3 proc. do 9,5 proc. Zmiana ta jest bezpośrednim wynikiem nałożenia sankcji na produkty pochodzące z Federacji Rosyjskiej oraz Białorusi. Obecnie polscy producenci eksportują ponad dwukrotnie więcej membran bitumicznych, niż wynosi ich import, co potwierdzają dane zaprezentowane podczas konferencji „Konkurencja, klimat i regulacje – trzy siły kształtujące sektor budowlany”.

Geopolityka a struktura polskiego rynku

Według raportu przygotowanego przez prof. dr. hab. Marka Bryxa ze Szkoły Głównej Handlowej w Warszawie, struktura dostaw uległa całkowitemu przeobrażeniu. W 2019 roku Rosja odpowiadała za 63 proc. wartości importu pap do Polski. Obecnie udział Rosji i Białorusi wynosi zero, a ponad 80 proc. ograniczonego importu trafia do nas z Niemiec.

Import materiałów budowlanych jest bardzo zróżnicowany w zależności od tego, o jakim materiale mówimy. Zmieniał się on oczywiście pod wpływem różnych okoliczności, ale największy wpływ miało nakładanie sankcji na Rosję w związku z napaścią na Ukrainę – podkreślał prof. Marek Bryx z SGH.

Ekspert zauważa jednak, że sytuacja różni się w zależności od segmentu rynku. W przypadku cementu import w ubiegłym roku sięgnął 1,7 mln ton (ok. 10 proc. produkcji krajowej), z czego głównym kierunkiem dostaw stała się Ukraina. Tymczasem sektor pap, choć obecnie chroniony sankcjami, obawia się powrotu do walki z dumpingowymi cenami po ewentualnym wygaśnięciu obostrzeń geopolitycznych.

CBAM jako tarcza dla rodzimej produkcji

Kluczowym wyzwaniem dla producentów są koszty emisji CO2. Szacuje się, że koszt ten dla 1 mkw. membrany bitumicznej wynosi od 1,25 do 2,30 zł przy cenach uprawnień na poziomie 70–130 euro za tonę. Producenci spoza Wspólnoty, nieponoszący tych opłat, zyskują przewagę kosztową rzędu 1,5–2,3 zł na metrze kwadratowym produktu. Rozwiązaniem ma być unijny mechanizm dostosowywania cen na granicach z uwzględnieniem emisji (CBAM), który od 2026 roku obejmie m.in. cement i stal. Branża pap postuluje, aby mechanizm ten objął również ich wyroby.

Nasze produkty mają bardzo wysoki ślad węglowy w całym łańcuchu wartości, od momentu wydobycia surowca, czyli od etapu rafinacji ropy naftowej, poprzez cały proces produkcji najpierw surowca, a potem ostatecznego produktu. Nasi konkurenci spoza Unii Europejskiej absolutnie nie mają żadnych kosztów z tym związanych, więc wydaje nam się, że CBAM to jest podstawowe narzędzie, które powinno wejść w życie i chronić nasz przemysł – wskazuje Konrad Machula, prezes Stowarzyszenia Producentów Pap.

Zagrożenie nieuczciwą konkurencją

Mimo obowiązujących sankcji, producenci z Rosji i Białorusi starają się omijać restrykcje, wykorzystując kraje trzecie, takie jak Turcja czy Kazachstan. Dzięki niższym wymogom ochrony środowiska, nawet przy wydłużonym transporcie, ich towary pozostają tańsze od unijnych odpowiedników. Branża ostrzega, że nagłe zniesienie sankcji bez dodatkowych mechanizmów celnych może doprowadzić do upadku polskich zakładów.

Branże, które są w tej chwili „chronione” sankcjami nałożonymi na Rosję, czyli np. wspomniane papy, wyroby z asfaltu w rolkach, są w tej chwili w dobrej sytuacji. Natomiast najbardziej obawiają się tego, że w momencie kiedy sankcje zostaną zniesione, zerowa stawka celna na import tanich wyrobów spowoduje, że w zasadzie zakłady w Polsce będzie można zamknąć. To oznacza, że stracimy nie tylko naszą produkcję, ale przede wszystkim „wyprodukujemy” bezrobotnych – ostrzega prof. Marek Bryx.

W 2024 roku krajowa produkcja pap i wyrobów asfaltowych osiągnęła poziom 320,4 tys. ton, co stanowi najwyższy wynik od 2019 roku. W samym segmencie membran bitumicznych (pap w rolkach) przewaga polskiej branży jest wyraźna – obecnie eksport wynosi około 61 tys. ton, podczas gdy import to zaledwie 29 tys. ton. Z kolei w szerszej kategorii wyrobów z asfaltu lub podobnych materiałów prognozy na 2025 rok wskazują na eksport rzędu 116,6 tys. ton przy imporcie na poziomie 108,2 tys. ton. Utrzymanie tej pozytywnej tendencji zależy zdaniem SPP od strategicznego podejścia Unii Europejskiej do ochrony klimatycznie transformującego się przemysłu.

Dostęp tylko dla zarejestrowanych użytkowników

Aby przeczytać ten artykuł, musisz się zarejestrować i zalogować.

Zarejestruj się teraz

Import pap i membran bitumicznych w ostatnich latach uległ znaczącej redukcji. Jeszcze w 2021 roku towary sprowadzane z zagranicy odpowiadały za 30 proc. krajowej produkcji sprzedanej w ujęciu tonażowym, podczas gdy w 2024 roku wskaźnik ten spadł do poziomu 7,2 proc. Spadek ten jest widoczny również w ujęciu wartościowym, gdzie udział importu zmniejszył się w tym czasie z 27,3 proc. do 9,5 proc. Zmiana ta jest bezpośrednim wynikiem nałożenia sankcji na produkty pochodzące z Federacji Rosyjskiej oraz Białorusi. Obecnie polscy producenci eksportują ponad dwukrotnie więcej membran bitumicznych, niż wynosi ich import, co potwierdzają dane zaprezentowane podczas konferencji „Konkurencja, klimat i regulacje – trzy siły kształtujące sektor budowlany”.

Geopolityka a struktura polskiego rynku

Według raportu przygotowanego przez prof. dr. hab. Marka Bryxa ze Szkoły Głównej Handlowej w Warszawie, struktura dostaw uległa całkowitemu przeobrażeniu. W 2019 roku Rosja odpowiadała za 63 proc. wartości importu pap do Polski. Obecnie udział Rosji i Białorusi wynosi zero, a ponad 80 proc. ograniczonego importu trafia do nas z Niemiec.

Import materiałów budowlanych jest bardzo zróżnicowany w zależności od tego, o jakim materiale mówimy. Zmieniał się on oczywiście pod wpływem różnych okoliczności, ale największy wpływ miało nakładanie sankcji na Rosję w związku z napaścią na Ukrainę – podkreślał prof. Marek Bryx z SGH.

Ekspert zauważa jednak, że sytuacja różni się w zależności od segmentu rynku. W przypadku cementu import w ubiegłym roku sięgnął 1,7 mln ton (ok. 10 proc. produkcji krajowej), z czego głównym kierunkiem dostaw stała się Ukraina. Tymczasem sektor pap, choć obecnie chroniony sankcjami, obawia się powrotu do walki z dumpingowymi cenami po ewentualnym wygaśnięciu obostrzeń geopolitycznych.

CBAM jako tarcza dla rodzimej produkcji

Kluczowym wyzwaniem dla producentów są koszty emisji CO2. Szacuje się, że koszt ten dla 1 mkw. membrany bitumicznej wynosi od 1,25 do 2,30 zł przy cenach uprawnień na poziomie 70–130 euro za tonę. Producenci spoza Wspólnoty, nieponoszący tych opłat, zyskują przewagę kosztową rzędu 1,5–2,3 zł na metrze kwadratowym produktu. Rozwiązaniem ma być unijny mechanizm dostosowywania cen na granicach z uwzględnieniem emisji (CBAM), który od 2026 roku obejmie m.in. cement i stal. Branża pap postuluje, aby mechanizm ten objął również ich wyroby.

Nasze produkty mają bardzo wysoki ślad węglowy w całym łańcuchu wartości, od momentu wydobycia surowca, czyli od etapu rafinacji ropy naftowej, poprzez cały proces produkcji najpierw surowca, a potem ostatecznego produktu. Nasi konkurenci spoza Unii Europejskiej absolutnie nie mają żadnych kosztów z tym związanych, więc wydaje nam się, że CBAM to jest podstawowe narzędzie, które powinno wejść w życie i chronić nasz przemysł – wskazuje Konrad Machula, prezes Stowarzyszenia Producentów Pap.

Zagrożenie nieuczciwą konkurencją

Mimo obowiązujących sankcji, producenci z Rosji i Białorusi starają się omijać restrykcje, wykorzystując kraje trzecie, takie jak Turcja czy Kazachstan. Dzięki niższym wymogom ochrony środowiska, nawet przy wydłużonym transporcie, ich towary pozostają tańsze od unijnych odpowiedników. Branża ostrzega, że nagłe zniesienie sankcji bez dodatkowych mechanizmów celnych może doprowadzić do upadku polskich zakładów.

Branże, które są w tej chwili „chronione” sankcjami nałożonymi na Rosję, czyli np. wspomniane papy, wyroby z asfaltu w rolkach, są w tej chwili w dobrej sytuacji. Natomiast najbardziej obawiają się tego, że w momencie kiedy sankcje zostaną zniesione, zerowa stawka celna na import tanich wyrobów spowoduje, że w zasadzie zakłady w Polsce będzie można zamknąć. To oznacza, że stracimy nie tylko naszą produkcję, ale przede wszystkim „wyprodukujemy” bezrobotnych – ostrzega prof. Marek Bryx.

W 2024 roku krajowa produkcja pap i wyrobów asfaltowych osiągnęła poziom 320,4 tys. ton, co stanowi najwyższy wynik od 2019 roku. W samym segmencie membran bitumicznych (pap w rolkach) przewaga polskiej branży jest wyraźna – obecnie eksport wynosi około 61 tys. ton, podczas gdy import to zaledwie 29 tys. ton. Z kolei w szerszej kategorii wyrobów z asfaltu lub podobnych materiałów prognozy na 2025 rok wskazują na eksport rzędu 116,6 tys. ton przy imporcie na poziomie 108,2 tys. ton. Utrzymanie tej pozytywnej tendencji zależy zdaniem SPP od strategicznego podejścia Unii Europejskiej do ochrony klimatycznie transformującego się przemysłu.

REKLAMA
O autorze
O rozmówcach